6.74亿股二拍再降价,阳光保险股权为何卖不动?
来源:燕梳师院
阿里资产的拍卖页面上,阳光保险的三笔股权已经挂出二拍预告。
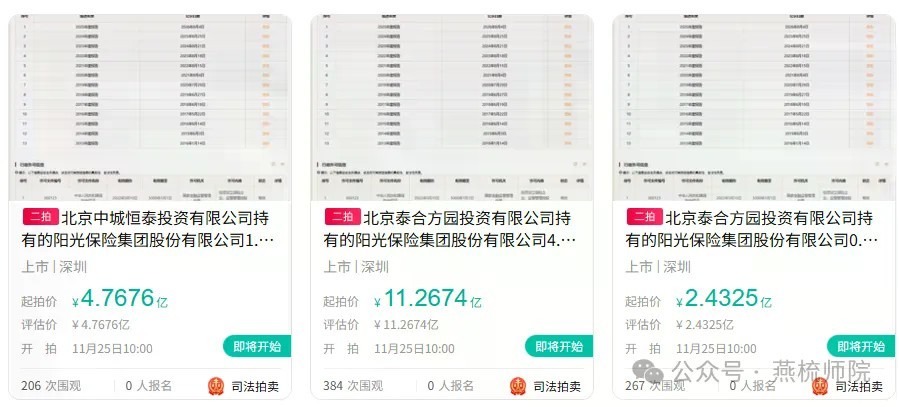
图源:阿里资产平台
11月6日,这批合计6.74亿股、占总股本5.86%的股权结束首轮竞价,全程零出价,全部流拍。标的来自“阜兴系”关联主体泰合方园、中城恒泰,属于涉案追缴资产。
一拍遇冷,二拍选择降价让利。11月25日上午10点,三笔股权重新开拍,总起拍价从一拍的20.7亿元压到18.47亿元,降幅11%,而且二拍起拍价已经等同于评估价,几乎没有继续往下砍的空间。
一边是一再打折,却无人接盘的集团大额股权;另一边,旗下人寿、财险刚交出一份较为亮眼的前三季度成绩单,两家子公司未经审核净利润加总达到94.28亿元。
子公司赚钱能力肉眼可见,为什么集团股权便宜甩卖,却仍难寻接盘者?深入看,就会发现,业务赚得盆满钵满,和集团股权值多少钱,中间隔着一道难以闭环的鸿沟。
01 二拍再降11%
先看标的本身。
中城恒泰持1.74亿股,起拍4.78亿元;泰合方园持4.112亿股,起拍11.27亿元;另有0.888亿股,起拍2.43亿元。三家出让方都是“阜兴系”关联主体,标的是集团内资股。
针对这笔股权首拍,燕梳师院此前已有跟进报道。(附文章超链接)
按二拍价折算,每股约2.74元,首拍时是3.07元,降幅约10.8%。二拍起拍价与评估价持平,没有进一步折价的余地。
便宜到这个位置,为什么还是没人接?
第一道坎是资质。保险公司主要股东的准入,需要监管核准。这不是拍下一个资产包,是申请一个股东身份。买家池本来就窄,内资股又没有二级市场的退出通道,进来就得长期持有。
第二道坎是治理。阳光保险没有实际控制人,第一大股东诚通金控持股6.09%。5.86%拿到手,董事会的门依然推不开。钱花出去,话说不响。
第三道坎,是信息。港股规则下,集团只在半年报、年报出合并报表。三季度披露的,只有人寿、财险两张子公司报表。集团本部有什么资产、背什么负债、一年花多少费用,资管板块成色如何,一概看不到。
折价,源于看不清;流拍,源于跨不过门槛。值得注意的是,这批股权是阜兴非法集资案中追缴回来的资产,司法处置的价格和方式与市场化的股权交易有所不同,而司法处置的速度也会影响到受害人的回款节奏。
02 寿险利润“扛大旗”
这三笔股权无论花落谁家,阳光保险的中长期价值,仍要回到经营层面来衡量。
10月28日,阳光保险披露了子公司前三季度财务数据及偿付能力报告。其中,旗下核心板块阳光人寿、阳光财险合计实现营收785.23亿元,同比增长约7.6%;净利润为94.28亿元,同比增长36.5%。
阳光人寿的利润“扛大旗”。
2026年前三季度,阳光人寿整体营业收入410.65亿元。其中来自保险主业的保险服务收入仅153.49亿元。净利润85.24亿元,同比增长62.3%,利润占比约九成。
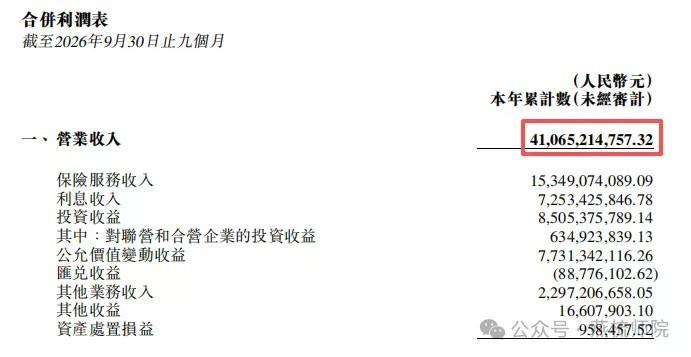
图源:阳光人寿三季度业绩报告(未经审计)
真正撑起利润大盘的,是投资端。前三季度,投资收益、公允价值变动收益、利息收入三项加起来高达234.89亿元,远超保险主业的收入规模。
按照新保险合同准则,寿险保险服务端实现正向收益,但受保险合同负债折现变动影响,产生大额保险财务损失,综合后承保相关板块形成净流出。通俗理解,寿险这块的账面盈利,是靠投资收益把主业缺口给填上的。
这里需要警惕收益的波动属性。公允价值变动收益属于浮盈,跟着股市、权益资产价格波动,今年能大赚,明年也可能大幅回撤,并不是每年都能稳定复制的收益。
资产负债表同样释放信号。截至9月末,阳光人寿总资产6639亿元,保险合同负债5817.43亿元,负债久期长,对利率变动十分敏感。
报表显示,截至三季度末,其他综合收益累计余额-299.70亿元,大幅侵蚀归母股东权益,是历史权益资产浮亏的累积体现。经营活动现金流净额515.51亿元保持充沛,但现金流充沛并不直接等价于可以向母公司分红。
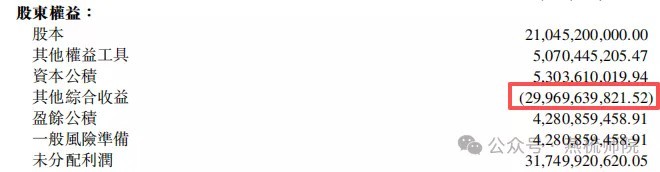
图源:阳光人寿三季度业绩报告(未经审计)
即便经营现金流十分充沛,但账上有钱,不等于集团母公司就能分红拿钱。作为独立法人,阳光人寿得先满足自身偿付能力、资本监管的硬性要求,剩下的利润,才允许向上分给集团。这是一道天然的制度隔离墙。
03 财险承压
财险端则是另一番景象。
今年前三季度,阳光财险营收374.58亿元,同比下降3.7%;净利润仅9.04亿元,同比大幅下降45%;保险业务收入350.24亿元,同比下降3.8%;投资收益率仅2.63%,核心指标纷纷下滑。
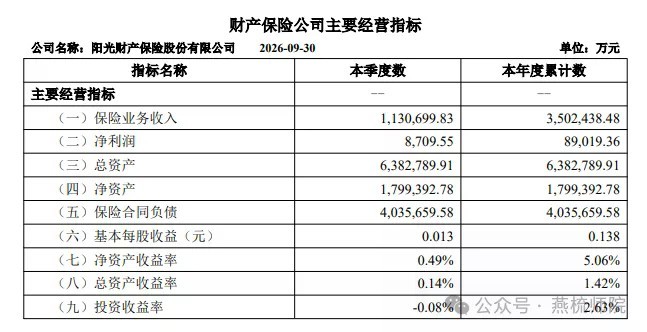
图源:阳光财险第三季度偿付能力报告
这并非短期现象。
回溯2025年,阳光财险综合成本率飙升至102.1%,出现承保亏损10.3亿元,祸根来自早年大力扩张的信用保证保险业务。2025年该板块综合成本率高达129%,赔款和费用之和已经超过了保费收入,直接拖累了整个财产险板块的盈利状况。
面对保证险爆雷遗留的包袱,阳光财险选择主动“动手术”。2026年年初起停止开展融资类保证保险业务,承保端的风险敞口将会逐渐减少。
旧业务风险逐步出清,但阵痛仍在延续。
一方面,存量保证险还在持续消化赔付;另一方面,投资端收益表现偏弱,投资收益率仅2.63%。双重因素压制之下,财险利润依旧出现大幅下滑。
报表层面,产险负债久期短,受利率冲击相对更小,其他综合收益累计为正向7.89亿元,这与人寿巨额负向浮亏形成了鲜明对比;负债率为72%,相比起人寿93.6%的高负债水平来说,所承受的压力要小很多。
但短板同样突出。前三季度,归母未分配利润仅6.67亿元,往年大部分收益已完成分红,账面上留存的可分红利润并不多。就算后续财险经营修复,每年能向上分给集团的钱天花板不高。
财险本应是阳光保险的稳定底盘,但如今自身尚处在风险出清的修复周期,体量有限,很难对冲寿险投资端潜在波动。
财寿两份报表相加,依旧不等于完整的集团价值。
04 解不开的股权定价谜题
把人寿、财险净资产直接相加,可以拿来对标拍卖股权的价值吗?
实际上,放到控股集团架构里,这套简单加法并不成立。
我们看到的,是两家保险子公司独立法人财报,并不是集团合并三季报。从子公司赚钱,到集团股东实际享有收益,中间隔着好几层变量。
首先就是分红枷锁。保险子公司分红受到严格监管,不是账面盈利就可以随便分钱。寿险要守住资本与偿付能力红线;而财险还处在风险消化阶段,可分配利润本就捉襟见肘。
其次,集团本部的开销、负债、内部往来,三季度完全没有对外披露,这部分是信息盲区。再加上少数股东权益、内部交易抵消等因素,都会干扰集团真实价值。
法拍平台上的报价,是市场权衡一堆未知信息之后给出的结果,不能直接拿子公司两极分化的业绩去简单对标股权价值。
归根结底,司法拍卖只是涉案资产处置流程,拍卖结果不能等同于对保险公司业务的评判。子公司板块一荣一疲是客观事实,但监管门槛、信息盲区、法人制度隔离,造成了业务表现和集团股权估值之间的巨大裂隙。
股权可以打折降价,但企业价值没法简单拍脑袋估算。这6.74亿股最终花落谁家,还要看资本意愿,更要看监管审批。