
AI产业趋势与资产配置
AI产业链是一条“投入—产出—分配”的价值链:上游投入资本开支,中游把算力转成收入,下游决定AI能力的价值归属。它的传导顺序是下游应用变现,然后中游Capex扩张,再到上游硬件需求。所以早期的领先变量在Capex,而利润的先行确认在上游硬件。
大的导入期可以认为是大规模的基础设施投资,基本上就是AI革命现在处于的状态,这一时期容易产生金融泡沫。过去上百年,从铁路到互联网,从导入期到应用期之间会有调整,原因是应用跟不上投资的速度,现在AI革命中也体现出这样的特点。
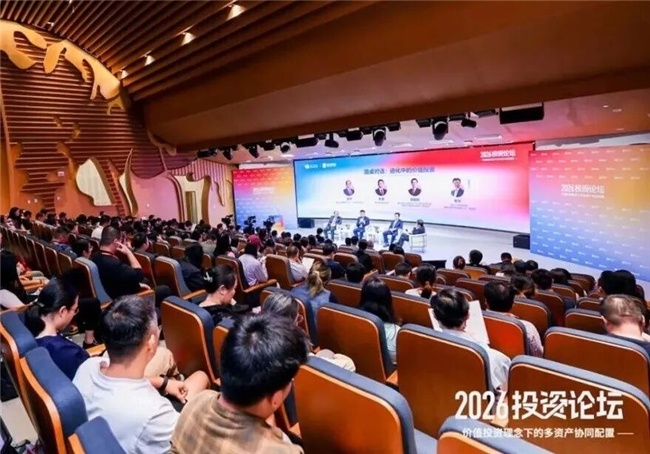
日前,由复旦大学管理学院与睿远基金联合举办的“2026投资论坛——价值投资理念下的多资产协同配置”在复旦大学管理学院举行,圆桌对话“进化中的价值投资”由复旦大学管理学院金融与财务学系副系主任、副教授朱祁主持,睿远基金董事总经理、TMT研究组组长金宇,睿远基金基金经理朱璘,睿远基金公募混合资产投资管理部总经理、固收研究部联席总经理、基金经理侯振新参与讨论,围绕AI时代下的投资机遇和资产配置展开了交流。
以下为全文,略有删节。
朱祁(主持人):非常感谢大家在这里参加活动,这一场讨论的主题是“进化中的价值投资”,三位圆桌嘉宾将跟我们分享他们心目中的价值投资,以及对价值投资进化有什么想法。
01
AI方兴未艾 如何看待未来发展
首先从金总开始。请您分享一下,作为过来人,上一轮IT新科技和这一轮AI新科技,从投资角度来看,有什么共同性、有什么区别?当下,AI正方兴未艾,想听听您对未来发展的看法。
金宇:这一轮人工智能和上一轮互联网既有承接,也有很大不同。一方面,驱动这一轮人工智能发展的三个要素:算力、算法、数据,包括大模型训练都是建立在互联网积累数据的基础上,预训练如果没有互联网,很难想象人工智能会发展到今天。
我很早前曾有幸与当时人工智能领域的翘楚一起工作,比如这一轮人工智能的开启者之一吴恩达。上一轮人工智能深度学习、有监督学习,不是现在这种能理解语义的状态,而是窄人工智能,分成图片识别、语音识别、自然语言处理等不同的领域,在不同领域的应用有不适应性,不能泛化。记得一个特别有意思的场景,有一次我问吴恩达,既然人工智能这么厉害,能把它做成泛化底盘的技术吗?当时有一个说法叫“无监督的人工智能深度学习”。他当时的回答是,这件事情十年内应该没有机会。后来GPT的产生就是一种泛化非监督的人工智能学习,把互联网数据扔进去,有个算法结构算出来之后就能够预测下一个Token。前面的几位宏观专家都在讲宏观不可预测,技术有个好处,技术大脉络和方向相对比较好预测的,但时间节点和路线图比较难预测。
简单谈下上一轮科技浪潮与这一轮AI革命有什么不同。上一轮互联网浪潮是信息传播的革命,也可以认为是渠道的革命,信息是人生产的,信息传播天然就有两个特点,第一是网络效应,第二是边际成本为零。我们发现大量互联网公司的商业模式特别好,过去十年创造了巨大的投资回报,看得懂的人会用价值的视角,而不是单纯用成长的视角看这类公司,从某种角度上来说,这也可以理解为什么巴菲特可以下注苹果——这是一种价值投资和成长投资之间的接轨。
这轮人工智能我比较认同黄仁勋的判断,当然,有时听他的话需要谨慎一点,他毕竟是卖产品的,有时可能比较夸张,但他对本质的认知还是非常深刻的。他讲大模型总体算是个制造业。世界由物质、信息和能源组成,我们原来的理解是电进来,把原子制造成各种各样的物质;这轮AI革命,还是电进来,制造的是什么?我们叫它为Token,隐含的就是智能。制造业的基本特点在AI开始体现:第一,它的相对壁垒,变成了你的成本够不够低?第二,我只要把你制造需要的电、材料拿过来,大概率也可以造得七七八八,所以价格又变成了很明显的竞争点。这两点和互联网时看到的护城河是有差异的。
朱祁(主持人):请问朱璘总,您是工科出身,原先的投资重点一直是传统行业,最近转入看一些AI,需要如何做?
朱璘:如果要谈从传统行业到AI投资,我想,一是要大量阅读,通过阅读期刊、科技的文献论文,行业资深分析人士、从业者的观点,现在信息的获得非常容易,对信息的掌握更像是体力活,只要足够勤奋就不是太困难,但这是不断认知世界、扩展边界必不可少的敲门砖。
二是保持多元思维,我们比较擅长自下而上精选优质公司,搭建组合,但也需要关注市场的变化趋势。比如去年春节后复盘时讲,2024年9月24日以来,人工智能、芯片股等有显著的超额收益,尽管当时看起来估值非常高,但标的增速也特别快。为什么这类股票有超额收益?为什么它们比别的股票涨得好?因为投资人最早去买这些股票的时候,可能已经嗅到或感知到行业的春天,如果及时把这些在某一个阶段有超额收益的股票列出来留一个记号,把自己放在这个场景去分析、思考,对投资会有帮助。要坚持草根调研、不要忽视一些微小的变化,走出去换一种工作方式,拓展一下视角,可能会看到更多机会。
02
如何看待AI领域的投资
朱祁(主持人):资产配置是非常重要的投资学概念,请问侯总,对第一线投资人员来说,如果你们特别看好某类资产,比如权益类资产,你们是如何坚持均衡配置的?对AI领域的投资怎么看?
侯振新:做大类资产配置的核心是比较,事实上,投资非常核心的概念之一也是比较,只不过做资产配置的人关注范围会更广,会关注债券、大宗商品、黄金、股票等各类资产,对比的种类也更多。做股票投资时也会比较,当然,短期内股票跟指数之间的相关性比较高,个股总体上会跟着指数走,所以股票之间的相关性比较高。
刚刚您提到AI投资,简单汇报一下我的看法。从2023年一直持续到2026年上半年,AI硬件走出了一波波澜壮阔的行情,今年AI投资的核心也是硬件,硬件属于周期品,具有很强的周期特征,在阶段性成长时期,会有周期成长的特征。所有周期成长股都有一段投资“甜蜜期”,即需求在爆发式增长,但供给释放不出来,比如2019年-2021年的锂电行情、这一轮AI硬件的行情。
2026年全球数据中心的投资总量为8000亿美元左右,明年可能是1.2万亿美元左右,超过全球GDP的1%,如果说AI是一次重要的产业革命,对人类社会将产生非常重要的影响,那么参考历史,即使给它一个非常乐观的预期,能够维持在全球GDP1%以上的投资已经非常了不起。所以总体上来说,当前大家对AI的预期非常乐观。
周期成长股过了甜蜜期以后,需要做精挑细选,AI硬件有些环节比较好,技术能够持续迭代,能够形成壁垒的,可能会有非常长期的回报。如果这些环节,明年的估值比较便宜,公司又愿意持续回报股东,市场下跌就会带来较好的投资机会。另外,AI应用方面的投资机会也值得长期跟踪。
全球对AI的期待非常高,在研究上怎么重视都不为过,但如果AI不能促进人类社会生产效率快速提升,产业层面的研究和重视,并不意味着在投资上就是好的投资机会,这是两个不同的概念。
朱祁(主持人):我们接下来聊聊方法论,金总做过多年科技领域的研究工作,您如何做好科技领域的研究和投资,如何判断企业的优劣和发展趋势,有没有独特的技术角度的指标、关键技术突破点等。
金宇:我过去20年一直在做科技领域的研究工作,有一些思考跟大家分享。
第一、技术革命来的时候,科技行业较大的产业周期特征,可以看一下Carlota Perez写的《技术革命与金融资本》,书里认为大的技术革命至少会有三个阶段,第一个阶段是投入/导入期,第二个阶段是扩张期,第三个阶段是应用期。
总体上,大的导入期可以认为是大规模的基础设施投资,基本上就是AI革命现在处于的状态,这一时期容易产生金融泡沫。该书研究了过去上百年,从铁路到互联网,从导入期到应用期之间会有调整,原因是应用跟不上投资的速度,现在AI革命中也体现出这样的特点。
我曾思考,为什么应用往往跟不上产业投资的速度?因为我们是基于对未来的想象在做产业投资,但从现在走到未来,需要克服组织惯性、组织摩擦力。我们跑不过车、想不过人工智能,我们的转化速度会相对比较慢,但社会仍是人类在做定义,这种不匹配会导致出现周期性调整,有时候叫“泡沫”。
为什么这一轮AI革命的争议比较大?“泡沫”这个词要打上引号,有些泡沫比较容易识别,像金融泡沫,估值特别高就是泡沫。这一轮AI革命的特点是,产业端的投资规模特别大,如果应用跟不上,就会有泡沫,更准确的不应该叫泡沫,应该叫过度投资,导致投资无法产生回报。
第二,技术在互联网里是有分成的,有结构的。黄仁勋讲看AI的时候不能只看模型,而是五层蛋糕,有应用、模型、云计算、芯片、电力,健康的产业结构是倒金字塔结构,因为应用创造了更多的价值,可以养模型,模型有收入,可以养云计算、芯片、电力。现在的结构是正金字塔形,大概在2023年年底,大型科技公司,像亚马逊、微软、Meta、Google加在一起的自由现金流、盈利与上游半导体公司相比,大概是8比2或者9比1的状态,但在2026年变成差不多1比9,这些公司把赚的钱大规模投向了基础设施。
未来,产业周期要往应用端走,产业结构要从金字塔形结构向倒金字塔型产业结构转化。从投资视角来看,你会看到价值往哪个方向不断累加,在哪个方向会有新变化。
第三,我们做价值投资,研究最本质是对企业内在价值的定价。从理论上讲,企业内在价值来自于未来自由现金流的折现,但你能掌握的只是历史数据,而没有发生的并不在你手里,要基于历史数据判断未来,中间有巨大的鸿沟。特别是对科技行业来说,往往是未来的权重大于历史,这是很大的挑战。
这时候做任何线性推演大概率不会成立,我们需要对未来有想象力,要具有对科技曲线非线性发展的判断能力,至少要有这个视角,做科技研究投资需要非线性思维,在工作方法上,我们同事的想法很类似,就是“业精于勤,荒于嬉;行成于思,毁于随”。AI来了,不是让我们更多坐在办公室,而是要更多跑实地,要更有独立思考,以及更强的批判性思维。
03
产业视角观察框架与资产配置
朱祁(主持人):金宇总刚才把AI产业的五层结构讲得很清楚,也提到了价值会从上游向下游迁移。我想问一下朱璘总,从你们一线研究的角度,在这个结构里具体怎么去筛选标的?比如你说要看需求、看供给,有没有一些比较实用的框架或者指标,能把“概念关联”和“真实受益”区分开?
朱璘:AI产业链是一条“投入—产出—分配”的价值链:上游投入资本开支,中游把算力转成收入,下游决定AI能力的价值归属。它的传导顺序是下游应用变现,然后中游Capex扩张,再到上游硬件需求。所以早期的领先变量在Capex,而利润的先行确认在上游硬件。全球科技巨头以千亿美元级真金白银投算力,已经对产业链产生了真实需求与价值创造,而不是轻资产模式的乐观预期。
2023到2025年,“算力短缺”能解释行情与利润分布。但2026年以来,核心矛盾已经从“能否拿到更多算力”转向“算力能否被低成本、稳定、规模化交付,并最终形成可验证的商业回报”。对应的可操作抓手是三个领先变量:资本开支,代表投入端;AI收入,代表产出端;模型价格,代表分配端。用它们来刻画产业链内部各环节的强弱变化。
早期最实用的自下而上筛选法,是需求—供给框架:先判断标的在产业链中承担什么角色,再看这个角色是否对应真实、刚性的需求,是否为该环节的关键供应商。这一条能有效把“概念关联”和“真实受益”分开。这正是“上游兑现、下游待验证”的早期典型结构。
具体到需求的评估,我们用分层验证。需求的持续性要从三个层面分别核对:第一层看词元和任务量,衡量资源使用;第二层看付费收入、续约率、客户扩张,衡量付费意愿;第三层看单位服务成本、毛利、现金回收,衡量供应商能否持续供给。
未来价值的评估,本质是把“增长的确定性”从“增长的幅度”里拆出来——市场愿意为前者付钱,却常常为后者多付钱。落到方法上,分三个层次:现金流资产用DDM或DCF锚定绝对价值;成长期企业用两阶段模型叠加成长质量打分,决定能不能给高估值;只有早期或尚未盈利的资产,才退到PS或市研率。而无论用哪种方法,判断“未来价值”有效的单一变量往往不是历史增速,而是对盈利预测在WACC的约束下未来现金流的贴现。
朱祁(主持人):近期有一个趋势,资金从主动管理基金流向被动基金,请问侯总怎么看待这一趋势?对投资者有什么建议吗?
侯振新:长期来看,资金可能更多会流向大类资产配置的产品,因为越低风险偏好的产品,规模体量会越大。现在是低利率时代,资金承受一点波动,获得比银行存款、理财产品更高一些的长期收益,应该是未来很长时间非常重要的发展趋势。当然,这与主动权益产品的资金流向之间没有那么高的相关性,我认为主动权益基金的规模更多取决于它的长期收益以及市场风险偏好的波动。
至于被动基金,市场上有各种各样的ETF,可以通过ETF来实现大类资产配置。从大类资产配置的角度来说,多样化的资产种类越多,低相关资产种类越多,长期的风险调整后收益就有可能越好。
在股票内部,虽然股票和股票之间具有很高的相关性,但我们通过内部的研究发现,有一些股票种类和底层资产之间的相关性更高。比如黄金,黄金股票和大盘的相关性远远低于它和黄金之间的相关性,黄金和黄金股之间更容易同涨同跌,所以我们有时会用黄金股来替代黄金ETF。还有大宗商品里的煤炭,煤炭股走势往往和大盘指数离得更远,但和煤价走势更近,它也是比较好的替代商品的选择。而铜类股票与大盘指数的相关性要高于它和铜价走势的相关性。
我们会把跟底层商品走势更近的股票摘出来,作为股票内部大类资产配置的选择,我们公司所有的股票投资基本上都立足于价值投资,会选优秀的公司、合理的价格。当然,我们固收+、多资产交易非常重要一点是周期的位置,另外,除了按照价值投资的标准严格挑选出长期回报比较好的好公司外,我们会加一些宏观对冲的仓位,比如今年三月美伊冲突风险来临时,我们在持仓里加了一些能源股,会有对冲效果,以此来降低组合的波动,获得更好的风险调整后收益。
风险提示:基金有风险,投资需谨慎。嘉宾分享的内容均基于其本人对政策、市场、行业的研究和解读,仅代表嘉宾的个人观点和立场,具有时效性,并可能会随着市场、行业等情况变化而相应变化。任何嘉宾的观点均不代表主办方观点,分享的内容不构成对任何机构和个人的投资建议、收益承诺或保证,仅供参考。
本资料不作为任何法律文件,所载观点均为当时观点,不代表公司对未来的预测,所载信息仅供参考,不构成任何投资建议。投资人购买基金时应当仔细阅读相关基金合同及招募说明书等法律文件,了解基金的具体情况。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”