
非遗大师IP造出十亿营收、52%高毛利,朱炳仁铜闯关北交所中止

此前,杭州朱炳仁铜艺股份有限公司(下称“朱炳仁铜”)IPO审核状态由“已问询”变更为“中止”,原因为财务报告到期需补充审计,公司拟冲击北交所,保荐人为浙商证券。截至发稿时间,状态仍未恢复。
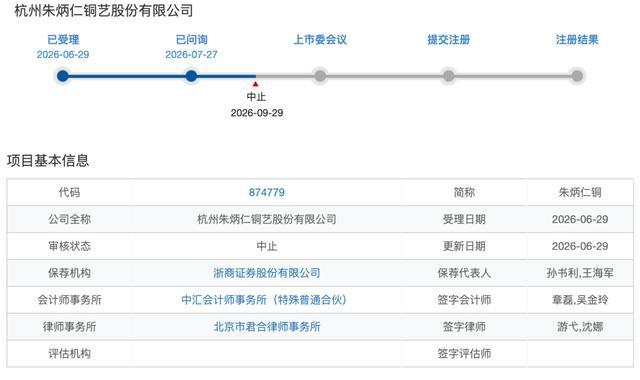
按现行规则,中止审核本身不是否决。发行人可在三个月内补充有效文件并申请恢复审核,逾期未补则按规定终止审核。
但在同一赛道先行上市的铜师傅(00664.HK)股价大幅破发、业绩承压的背景下,市场对铜艺文创商业模式的审视变得更为具体。
▌营收狂飙,但生意内核已换赛道
来看朱炳仁铜的基本面,这一增长曲线在消费类企业中较为突出。2023至2025年,营业收入从4.85亿元增至10.09亿元;归母净利润从5686.51万元增至8981.90万元。2026年上半年,营业收入7.50亿元,归母净利润 8655.99 万元,半年的利润已接近2025年全年。
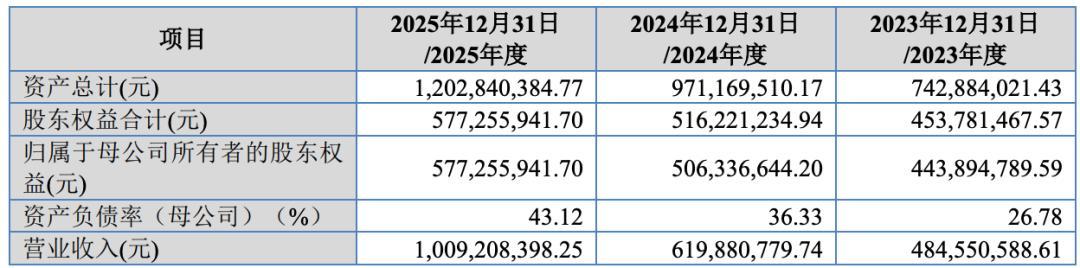
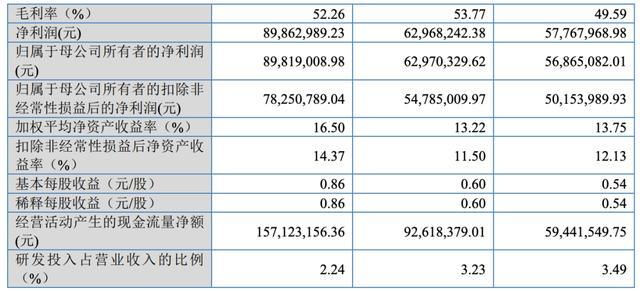
然而,将收入结构拆开审视,增长并非"同一门生意在放大",而是收入构成在报告期内发生了显著变化。
报告期内,铜工艺品(面向C端及礼赠文创场景)收入从2023年的3.07亿元攀升至2025年的8.66亿元,占总营收比重从63.66%跃升至86.07%;同期铜装饰工程(面向B端及文旅项目)收入从1.75亿元收缩至1.40亿元,占比降至13.93%。与之对应的是毛利率的分化:铜工艺品毛利率从57.70%升至59.19%,而铜装饰工程毛利率从35.87%骤降至9.79%。
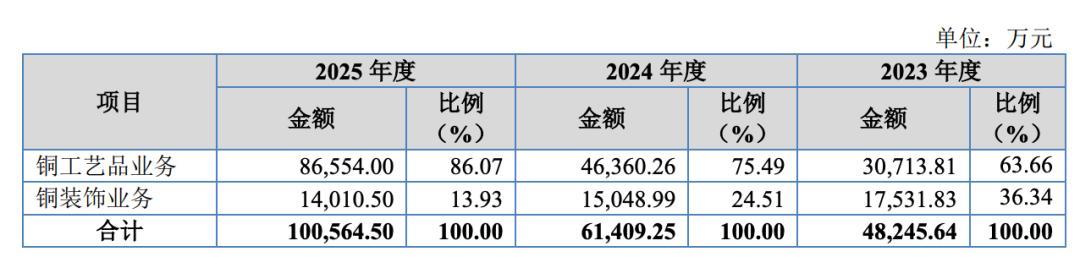
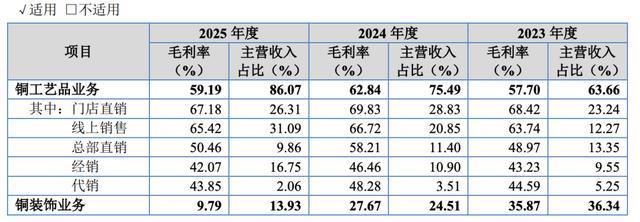
这意味着,公司正从"回款慢、应收账款高、项目制波动大"的工程逻辑,转向"高毛利、强品牌、依赖终端动销"的文创消费品逻辑。
52%上下的综合毛利率在工美及家居装饰行业中确实处于高位,把它与同赛道公司并列,落差更明显:铜师傅 33.67%,金螳螂 12.67%,亚厦股份 15.61%。
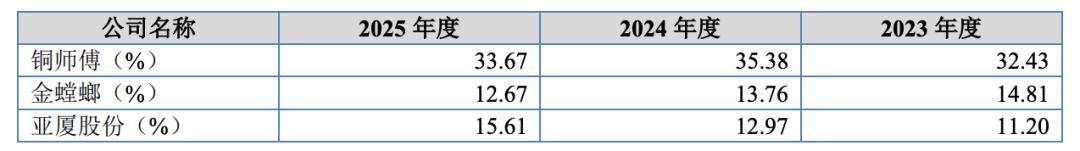
这一差距需要从两家公司的定价逻辑来理解:一个以效率和规模摊薄单位成本,另一个以文化叙事和身份符号支撑定价。
铜师傅走的是标准化、规模化、线上为主的“平价国潮”路线,产品均价从2022年逐步下探,核心依靠百元级至三四百元的小件走量。
朱炳仁铜则依托“朱府铜艺”五代传承、国家级非遗铜雕技艺、朱炳仁与朱军岷两代工艺美术大师的个人品牌背书,产品定位偏向礼赠与收藏场景,客单价和品牌溢价空间更高。
铜师傅的平价路线更具贴合度,但低频消费的行业属性并不因定位上移而消失。
换言之,高毛利可以来自文化溢价,但收入增长的持续性仍取决于能否在低频品类中持续获取新客户或提升单客价值。毕竟,消费品逻辑一旦成立,资本市场审视的焦点就会从"赚了多少"转向"这笔收入如何产生、能否持续"。
▌销售投入高企,成品采购金额占比过半
要理解朱炳仁铜的盈利质量,必须将毛利率与费用结构放在一起观察。
公司铜工艺品59.19%的毛利率,招股书归因于生产工艺、产品设计及品牌溢价的共同作用——本质上,它卖的不只是铜,而是"朱炳仁·铜"品牌背后的非遗叙事、大师IP和礼赠属性。但支撑这一溢价的,是持续膨胀的销售投入。
2023年至2025年,销售费用从1亿元激增至2.97亿元,销售费用率从20.68%飙升至29.42%。其中,平台服务费从1204万元增至6890万元,运营服务费及佣金从22.69万元暴增至2878.71万元。与之形成反差的是,研发费用率从3.49%降至3.23%再至2.24%,2025年研发费用仅为2261.74万元。
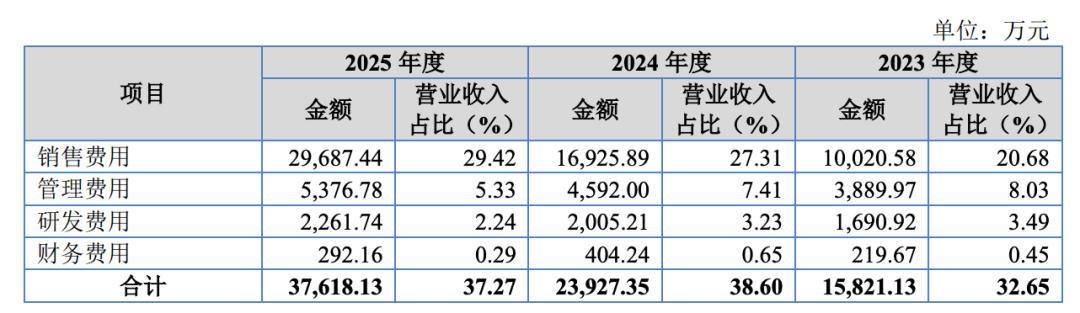
这种"重销售、轻研发"的费用结构,与同赛道已上市企业铜师傅形成鲜明对照。铜师傅同期销售费用率仅约13%至14%,研发费用率则维持在5%至6%的水平。朱炳仁铜的销售费用率约为铜师傅的两倍以上,且研发占比更低。
可以看出,朱炳仁铜依赖线下门店体验、线上内容投放和大师IP溢价换取收入增长,资金密集投入于平台、主播和门店扩张,品牌声量拉升迅速,但费用边际效用需要持续投入来维持。
更值得关注的变量来自供应链端。在原材料方面,公司主要原材料为铜材,价格受宏观经济及供求关系影响波动较大。2025年综合毛利率52.26%,已较2024年的53.77%微降,若铜价持续上行而终端提价受限,毛利率存在进一步压缩空间。
另外,招股书披露,公司铜工艺成品外购金额从2023年的2033.64万元激增至2025年的2.39亿元,占当年采购总额的54.73%,占主营业务成本的33.80%。
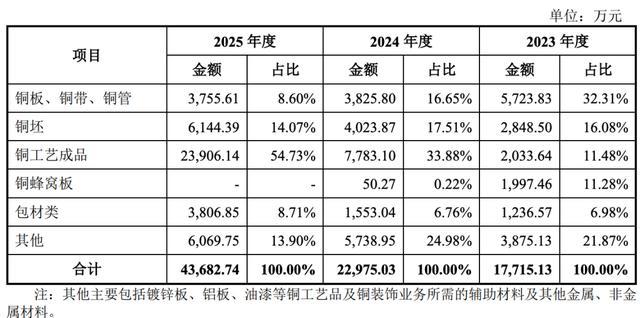
公司解释称,这是"阶段性产能限制、成本效益、特殊工艺"下的自主生产与外协加工并行策略。但对于消费者来说,你卖的是"大师亲手做的"故事,若知道真相,还愿不愿意花这个钱?这是个大问号。
▌非遗大师 IP,拥有溢价与脆弱一体两面
要知道,朱炳仁铜不是一家“从零起步”的文创公司,它的底盘是延续了一百五十年的铜艺家学。放到今天看,杭州朱炳仁铜艺股份有限公司本质上是一家“非遗铜艺世家+现代文创消费品”叠起来的公司:前端扛着1875年朱府铜铺、雷峰塔铜建筑、熔铜艺术这条文化血脉,后端用门店、电商、达人直播把“大师手作”做成年营收破10亿的生意。
它卖的不只是铜器,是把一百五十年家族叙事压缩成可购买的文化符号——这也解释了为什么它能站上50%上下的毛利率,同时也注定要承受品牌绑定朱炳仁个人带来的溢价与脆弱:名字本身是资产,名字出问题,资产也会漏。
招股书明确提示,核心品牌“朱炳仁·铜”以朱炳仁先生名字命名,若朱炳仁个人存在不当行为,可能侵害品牌形象。这一风险并非理论假设:2026年出现的产品镀层争议(一款59元挂件被反映掉色后露出底层)虽已由公司致歉并处理,但事件本身说明,以个人声誉为核心资产的品牌,其质量管控的容错空间低于一般消费品牌。
事实上,此前铜师傅的二级市场轨迹已经提供了一个参照:上市首日破发近50%,至今累计跌幅近8成,2025年出现增收不增利,净利润同比下滑。显然,市场对“低频、高客单、制造属性重于IP属性”的消费模型给出了审慎定价。
朱炳仁铜在毛利率和品牌定位上优于铜师傅,但两者面对的是同一个经营命题:在一个规模有限、复购天然的品类中,如何让增长故事从“渠道扩张与费用驱动”过渡到“品牌复购与品类延伸驱动”。