液压元件需求回暖,耀坤液压IPO获注册批文

观察液压元件的需求量与挖掘机销量息息相关。中国工程机械工业协会数据显示,2023年全国挖掘机销量19.50万台、同比下降25.38%,2024年20.11万台、微增3.13%,2025年回升至23.53万台、同比增长16.97%,2026年上半年15.23万台、同比增长26.39%。油箱、硬管这类配套件随主机销量波动,主机厂在下行期压价、上行期追加订单,都会较快传导到供应商。另一方面则是材料端的变化,江苏耀坤液压股份有限公司(简称“耀坤液压”)招股书披露,公司原主要从日本进口高性能焊管,2021年起与国内钢管厂合作开发替代型号,相关产品陆续通过卡特彼勒、神钢建机等客户认证后,于2023年下半年转入批量采购。进口替代不是瞬间完成,难点在客户验证这一关。
就在这一轮行业回暖之后,耀坤液压的IPO有了结果。2026年11月13日,中国证监会作出《关于同意江苏耀坤液压股份有限公司首次公开发行股票注册的批复》(证监许可〔2026〕3190号),同意公司首次公开发行股票的注册申请。
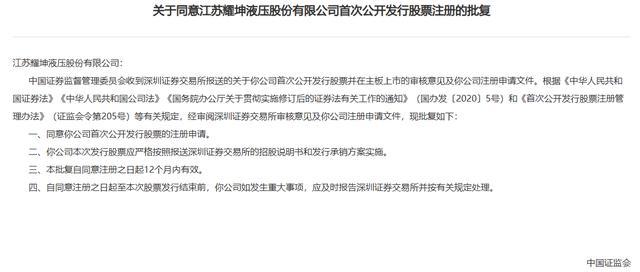
从公司正式冲刺IPO到其获得批文,整个时间跨度长达四年之久。深交所披露,耀坤液压IPO于2023年3月2日正式受理、3月24日问询、2024年1月25日上市委会议审议通过、2025年12月8日提交注册;中国证监会于2026年11月13日作出同意注册批复。以受理日至批复日计,为三年八个月。再往前追溯,公司早在核准制阶段就已申报:据公开报道,2022年7月预披露招股说明书、同年12月9日收到证监会反馈意见;2023年2月全面注册制实施后,主板存量项目平移至交易所审核,深交所项目页面记载的受理日为2023年3月2日。若以2022年7月预披露为起点,其IPO跨度则超过四年。
耀坤液压生产的是液压元件及零部件,主要为油箱(液压油箱、燃油箱)、硬管(液压硬管、非液压硬管)和金属饰件(护栏、网罩、框架等)。液压系统以液压油为介质传递动力,油箱负责储油与散热,硬管负责输送,这些部件装在挖掘机等主机上,性能直接影响整机可靠性。公司采用“以销定产”,进入主机厂合格供应商名录要经过评审、报价、工艺调试、样品试制、装机验证,小批量合格后才放量供货,进入配套体系后合作关系通常较稳定。2025年主营业务收入中,硬管占44.58%、油箱占37.96%、金属饰件占16.28%。客户包括卡特彼勒、小松、徐工集团、沃尔沃、神钢建机、临工集团等;据中国工程机械工业协会证明,2023至2025年公司油箱和液压硬管在中国工程机械市场占有率均居国内前三。
耀坤液压最新注册稿招股书显示,2025年营业收入73,413.39万元、同比增长14.22%,净利润12,990.95万元,归属于母公司所有者的净利润12,888.97万元,扣非归母净利润12,661.56万元、同比增长11.24%。此前2023年、2024年营业收入分别同比下滑6.68%、2.54%,与挖掘机销量下行同步。最新一期2026年H1营业收入45,826.26万元、同比增长25.72%,归母净利润7,213.40万元、扣非归母净利润7,133.27万元、同比增长6.19%。公司另初步测算2026年前三季度营业收入为65,000万元至68,000万元,但该数据未经审计或审阅,不构成盈利预测或业绩承诺。
另外,我们还需要注意耀坤液压几个结构性指标。报告期(2023年至2026年上半年)各期,公司综合毛利率为33.01%、33.53%、32.33%和31.21%,2025年以来在收入回升的同时逐期走低;研发投入占营业收入比例从2023年的4.47%降至2026年上半年的3.93%;前五大客户销售收入占比各期在69.64%至71.62%之间,2025年卡特彼勒一家占37.58%;2026年6月末应收账款账面价值26,628.28万元。公司在招股书中,将毛利率下降、客户集中、应收账款规模列为风险因素,并提示下游主机厂出于成本管控可能要求降价。收入增长与利润率、客户结构同时变化,是判断耀坤液压经营质量时,需要综合考虑的一组数据。
行业层面还有两个与公司产品直接相关。一是需求结构:据《液压液力气动密封行业信息统计专刊》(2026)、中国液压气动密封件工业协会,2025年工程机械行业占中国液压市场下游应用的58.20%,占比过半意味着公司业绩与单一行业周期高度绑定;同一协会数据显示,2024年我国液压行业规模以上企业工业总产值为773亿元、同比增长4.04%,这是工业总产值口径,不是市场规模或产量,需酌情考量。二是高端环节的差距:耀坤液压招股书指出,高压柱塞泵、马达、油缸等国产元件仍有进口替代空间,而公司现有产品集中在油箱、硬管、金属饰件等结构件与管路件,两者分属不同环节,不能将行业高端突破看作其已具备的能力。
技术方面,耀坤液压招股书披露的进展主要集中在工艺与材料替代,且附有客户验证或批量应用记录:油箱焊缝高速自动化焊接、中厚板精度成型、提升内部清洁度与防腐性能的表面处理;硬管的低椭圆度弯曲控制、高精度管端成型非焊接管路连接;国产高性能焊管替代日本进口型号,经卡特彼勒、神钢建机认证后于2023年下半年批量采购,2023年至2026年上半年相关采购额分别为642.81万元、2,057.43万元、1,894.28万元和922.04万元,占营业成本比例在1.45%至4.82%之间。公司还把工程机械领域的工艺延伸至数据中心柴油发电机组备用电源零部件,称已扩展对卡特彼勒数据中心柴油发电机组的零部件配套供应,但未单列该业务的收入规模。
液压元件及零部件行业的未来发展主要体现在以下几个方面:产品清洁度、密封性与使用寿命能否持续对齐主机厂标准,精密焊接与成型工艺的稳定性,材料国产化之后的成本与一致性,研发投入转化为新产品的比例,以及新应用领域客户验证的进度。融资为扩产和研发提供了条件,但海外市场与数据中心等新场景能否形成可核算的收入,高端应用能否从配套件向更高价值环节延伸,最终要靠产品可靠性和客户复购来检验。对耀坤液压而言,注册批文解决的是资本市场准入,经营层面还需要时间验证。