一片降压药做到美国第一,首日涨了4倍

南通联亚药业(301569.SZ)拆解 · 2026年10月15日 创业板上市
10月15日9点31分,创业板新股联亚药业从27元拉到35.10元,触发盘中临停,发行价只有7元。它做的不是创新药,是硝苯地平、美托洛尔这类降压缓释片,2025年综合毛利率55.73%,胶囊产线产能利用率一度跑到143.88%。首日收盘市值313亿元,2025年归母净利润2.28亿元。一家仿制药企凭什么被这样定价?
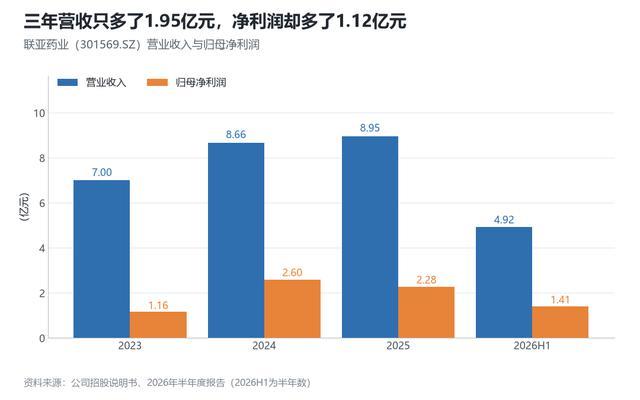
图1 联亚药业营业收入与归母净利润(2023—2025年、2026年上半年)。资料来源:公司招股说明书、2026年半年报
联亚药业2005年在南通综合保税区建厂,主业是复杂药物制剂,分缓控释制剂和低剂量药物制剂两类。2023年到2025年,缓控释制剂占制剂销售收入的比例从84.6%升到89.9%,是绝对主力。
缓控释不是把原料药磨碎压成片。它要让药物按设定速度在胃肠道释放,把一天三次变成一天一次。速释片做砸一批是返工,缓释片做砸一批是血药浓度曲线不对。
截至2026年3月末,公司48个自研产品拿到美国FDA批准,1个在加拿大获批,4个产品、5个品规被FDA指定为对照标准制剂(RS)。
对照标准制剂这个身份值得多说一句:别的药厂上市同类药,做生物等效性试验得拿它的药当参照。国内复杂口服制剂企业里拿到这个位置的极少。
据招股书援引IMS数据,2025年硝苯地平缓释片AB1、AB2和盐酸地尔硫卓缓释胶囊AB3在美国市占率分别是65.9%、75.7%、36.9%,都是第一;琥珀酸美托洛尔缓释片15.0%,第二。
国内这条腿靠集采。琥珀酸美托洛尔缓释片2022年在第七批国采以第一顺位中选,中标价0.43元/片,首年约定采购量2.76亿片;2026年2月续约,报量国产第一、整体第二,执行到2028年12月31日。
赚钱方式上,海外是买断式经销加收益分成,国内主要先款后货。公司自建六个技术平台,有境内发明专利28项、境外1项,研发人员160人占22.96%,自2008年起七次通过FDA的cGMP检查,五次483表格零缺陷。
财务:营收爬得慢,毛利率爬得快
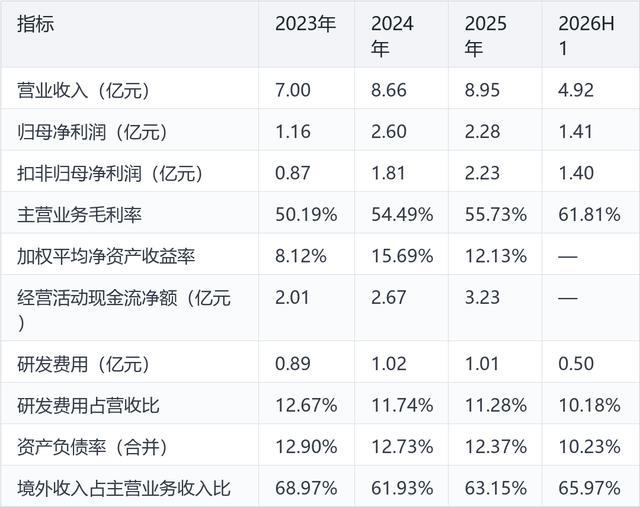
2023年到2025年营业收入7.00亿元、8.66亿元、8.95亿元,三年复合增速13.07%,但2025年单年只增3.38%。
归母净利润1.16亿元、2.60亿元、2.28亿元,2025年下降12.43%。同期扣非净利润0.87亿元、1.81亿元、2.23亿元,2025年反增23.25%。归母降、扣非升,说明2024年那笔2.60亿元里非经常性损益占比不低。
主营业务毛利率三年连升:50.19%、54.49%、55.73%,2026年上半年到61.81%。
净利率2025年约25.4%(本文测算:2.28亿元除以8.95亿元)。加权平均净资产收益率2023年到2025年为8.12%、15.69%、12.13%。
研发费用8873.51万元、1.02亿元、1.01亿元,占营收12.67%、11.74%、11.28%,全部费用化。经营现金流净额2.01亿元、2.67亿元、3.23亿元,净现比1.74、1.03、1.42。
资产负债率从12.90%降到2025年的12.37%、2026年上半年的10.23%,无有息负债,货币资金从6.38亿元累积到12.37亿元。
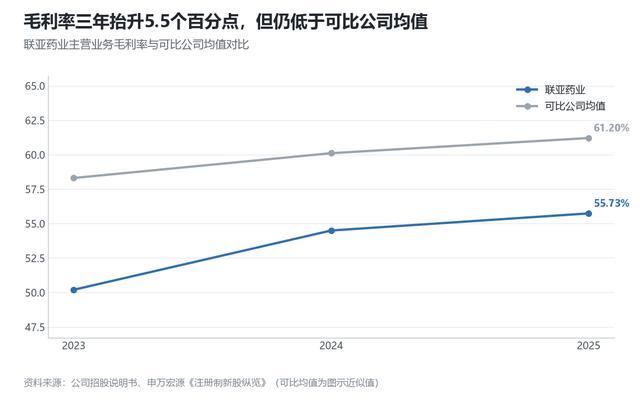
图3 联亚药业毛利率走势与可比公司对比。资料来源:公司招股说明书、申万宏源研究报告
产线跑到139%,募资先补产能
南通综保区约4万平方米cGMP厂房,设计年产能超过20亿片、1.76亿颗胶囊。
胶囊线产能利用率2023年到2025年分别是110.17%、143.88%、139.12%。
超过100%意味着加班次、压缩换产时间。产线长期这个状态,新批下来的品种没地方放量。
本次IPO拟募9.50亿元,实际发行募资9.36亿元、净额约8.68亿元,投向生产基地约3.06亿元、研发中心约2.66亿元、药物研发约3.28亿元、补充流动资金0.5亿元。基地达产后新增10亿片片剂和1亿颗胶囊。
管线方面,截至2026年3月在研仿制药39个、改良型新药2个,国内12个产品已获NMPA批准、5个在审评,中期还有美沙拉嗪、恩格列净二甲双胍、氟伐他汀、丙戊酸盐等缓控释品种。
最受关注的是结合雌激素缓释片。原研药1942年获批,八十多年没有一家仿制药企仿制成功。公司2025年10月拿到FDA批文,成为全球首仿,获美国180天市场独占期。
这个品种2025年境外销售5453.68万元,占制剂销售收入6.12%,境外毛利率94.91%;2026年上半年销售额已超8400万元。公司毛利率从55.73%跳到61.81%,主要就靠它。公司对2026年前三季度的营收指引是同比增长10.01%到21.59%。
一半收入押在一个美国经销商身上
2023年到2025年,前五大客户销售收入占比97.72%、95.43%、97.38%。第一大客户Ingenus占营收56.63%、51.87%、55.56%,对应毛利占比53.11%、47.36%、53.10%。
2025年的明细更能说明问题:Ingenus 4.975亿元(55.55%)、国药控股2.794亿元(31.20%)、NorthStar 4183万元、云南省医药3127万元、Dr.Reddy's 2207万元。
Ingenus不只是经销商。它同时握有美托洛尔、硝苯地平、结合雌激素等多款产品在美国的独家经销权,公司的收益分成及独家经销权收入全部来自它,双方还在多个产品上合作研发。
回款质量倒是不错:应收账款周转率7.02次、6.88次、5.73次,境内先款后货、账期短。
外生变量是汇率和贸易政策。2023年到2025年汇兑损益904.67万元、1258.61万元、-2003.72万元;境外收入占主营收入68.97%、61.93%、63.15%,主要原材料也在境外采购。公司在风险提示里直接写了:若下游销售价格下降超过20%,可能出现收益分成收入为负。
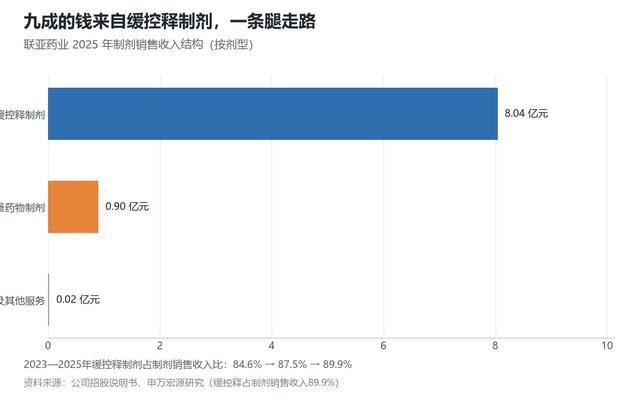
图2 联亚药业收入结构(按剂型、按地区)。资料来源:公司招股说明书、2026年半年报
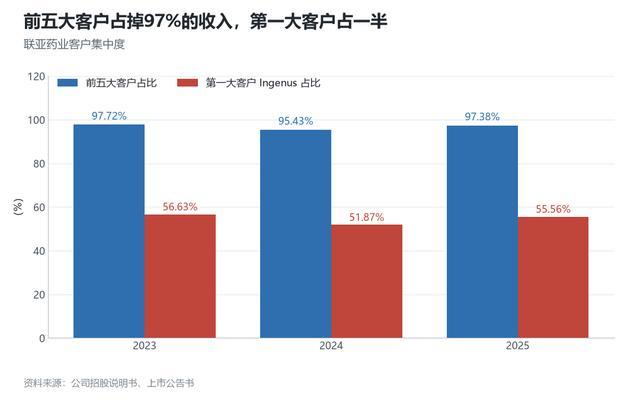
图4 联亚药业客户集中度:前五大客户与第一大客户Ingenus。资料来源:公司招股说明书、上市公告书
控制权只有29.5%,流通盘只有13.11%
实际控制人张国华、PINNAMARAJU PRASADRAJU、张书强三人通过联亚开曼及五家境内员工持股平台合计控制29.4999%的股份,第一大股东Novast Holdings Limited发行后持股19.23%。上市和后续再融资会进一步稀释。
战略配售引入两家:湖北九州通高投长江产业投资基金428.5714万股、中金联亚药业1号员工资管计划447.1428万股,合计875.7142万股,占发行总数6.55%,限售12个月。产业资本加员工跟投是正面信号,但体量不大。
发行后总股本8.91597亿股,其中无限售条件的流通股只有1.16848亿股,占13.11%。
首日4倍之后,估值站在哪里
发行价7.00元/股,对应2025年扣非前后孰低归母净利润摊薄后市盈率27.99倍。高于中证指数C27医药制造业最近一个月静态平均市盈率27.09倍,低于招股书列示的同行业上市公司2025年平均静态市盈率42.21倍(剔除宣泰医药、华海药业、博瑞医药异常值)。
申万宏源统计,截至2026年9月18日五家可比公司市盈率TTM区间30.91倍到158.57倍,均值79.68倍,中值38.49倍。可比公司研发费用率均值在18%到21%,联亚的11.28%明显偏低。
首日行情:开盘27.00元涨285.71%,9点31分触及35.10元、涨401.43%触发临停,9点41分复牌,收盘35.12元涨401.71%;成交量9323.08万股,成交额29.79亿元,换手率79.79%。
本文测算:按收盘价35.12元与8.91597亿股计,市值约313.1亿元;除以2025年归母净利润2.28亿元约137倍,除以扣非净利润2.23亿元约140倍。
发行时总市值只有62.41亿元。网上初步有效申购倍数9207.26倍,回拨后中签率0.0254%,弃购的13.6万股由保荐人包销。137倍不是拿全年利润和全部股本算出来的合理估值,而是13.11%的流通盘在定价。
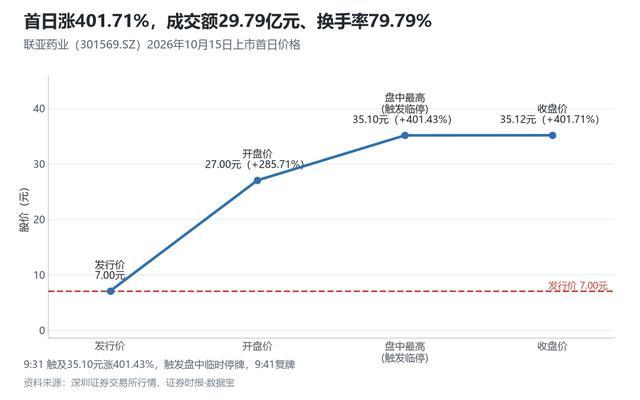
图5 联亚药业上市首日价格轨迹。资料来源:深圳证券交易所行情、证券时报·数据宝
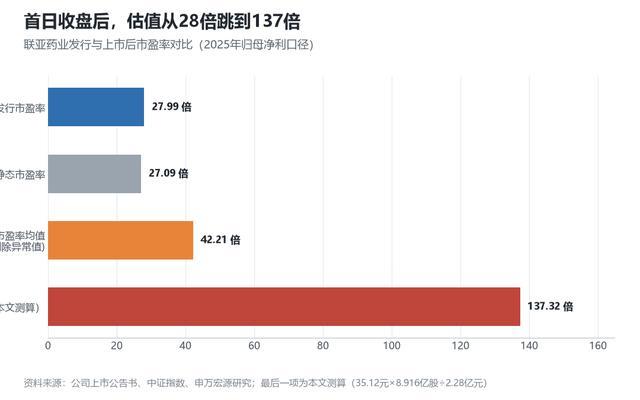
图6 发行市盈率与行业、可比公司对比。资料来源:公司上市公告书、中证指数、申万宏源研究
往后盯这五个信号
一是结合雌激素缓释片的季度销售额,以及180天独占期结束后的价格走向——这一款药现在几乎是毛利率抬升的全部解释。
二是Ingenus之外的渠道进展。加拿大已落地1个产品,其他规范市场能不能开出来,决定单一客户依赖能否被稀释。
三是国内中美共线品种的获批与放量。12个已获批产品里5个还在审评,口服避孕药线2026年一季度起在国内发货。
四是募投基地投产进度,胶囊线利用率能不能回落到100%以内。产能瓶颈不解决,管线再多也变不成收入。
五是2026年三季报对指引的兑现度,10.01%到21.59%落在哪一端。
结语
把缓释片做出美国市占率第一,比首日那根400%的阳线难得多,技术、注册、渠道每一环都是二十年堆出来的。
但313亿元市值和2.28亿元年利润之间,市场已经把未来好几年的成长提前付了钱。55.73%的毛利率、94.91%的单品毛利率、13.11%的流通盘,这三个数放在一起,才是它现在真实的样子。
数据来源与说明
表2 联亚药业发行与首日核心数据
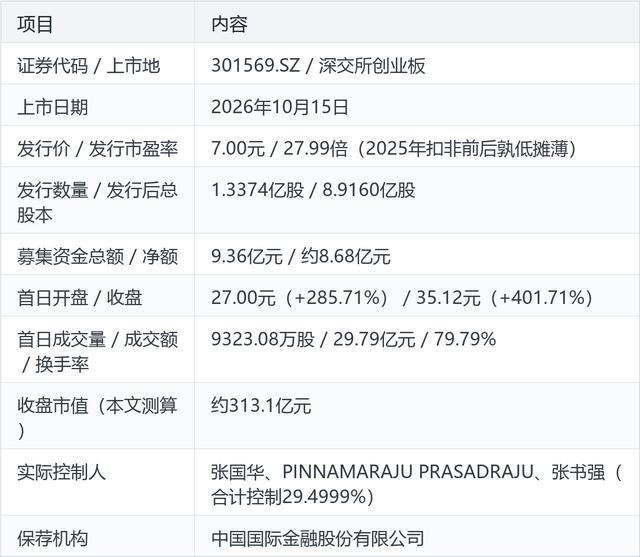
公司数据取自《南通联亚药业股份有限公司首次公开发行股票并在创业板上市招股说明书》《上市公告书》《发行公告》及2026年半年度报告,2023—2025年财务数据经毕马威华振会计师事务所审计。行情数据取自深交所及证券时报·数据宝。行业与可比公司市盈率取自中证指数、公司上市公告书及申万宏源2026年9月21日《注册制新股纵览》。市占率由公司招股书援引IMS、灼识咨询统计。文中所有标注本文测算的数字均为作者按公开数据自行计算,口径已在正文注明。
这家公司的商业模式你看懂了吗?一家做仿制药的企业,首日给到137倍市盈率,你觉得是价值发现还是资金博弈?评论区聊聊你的判断。