净利三年暴增308%,业绩“优等生”鑫华科技为何主动撤回IPO?

鑫华科技因独立性存疑主动撤回科创板上市申请。
2026年11月13日,上交所终止了对江苏鑫华半导体科技股份有限公司(以下简称“鑫华科技”)的科创板上市审核。上证科审〔2026〕545号决定显示,公司与保荐人招商证券分别提交撤回申请,上交所依规终止审核,未作否决表述。
数据显示。2023年至2025年,鑫华科技净利润分别为4554.03万元、6862.32万元、1.86亿元,三年增长308.43%。它是国内电子级多晶硅市占率超过60%的龙头,2025年营收17.91亿元,审计意见干净,保荐人是招商证券。从2月25日受理到11月13日终止,排队261天,经历18项问询、一轮回复、一次财务资料过期中止。
然而,18项问询走完,公司没有进入第二轮,也没有上会,而是主动撤回了材料。那么问题来了,一家利润三年增长308%的企业,为什么在离上市最近的地方主动选择退出?
01
一家底子不差的电子级多晶硅公司
鑫华科技并不是一家半导体行业的边缘公司。
它成立于2015年,由协鑫系旗下中能硅业与国家集成电路基金共同出资设立,中能硅业以实物产线出资占50.98%,大基金以货币出资占49.02%。主营产品是电子级多晶硅,半导体硅片的核心原材料,下游加工为抛光片、外延片、SOI硅片,最终用于集成电路制造。
行业地位是它最硬的底牌。按中国电子材料行业协会半导体材料分会统计,2025年鑫华科技在国内集成电路用高纯电子级多晶硅市场占有率超过60%,是12英寸硅片领域电子级多晶硅大规模稳定供应的唯一国产供应商,也是国内极少完整覆盖12英寸、8英寸、4—6英寸硅片及硅部件各等级应用的电子级多晶硅企业。全球电子级多晶硅供应长期被德国瓦克、美国Hemlock、日本德山等少数国际厂商垄断,鑫华科技是少数挤进这条供应链的中国公司。
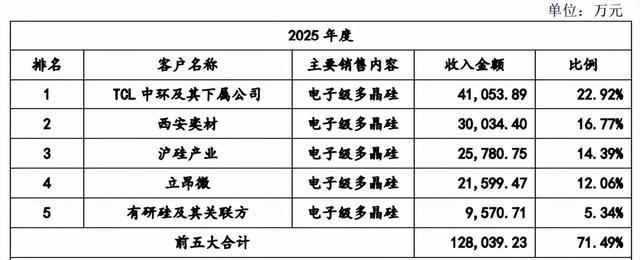
同时业绩也在往上走。2023年至2025年,营业收入分别为9.46亿元、11.10亿元、17.91亿元;净利润分别为4554.03万元、6862.32万元、1.86亿元。2025年产能18000吨,产量13998.38吨,销量12921.75吨,产销率92.31%。前五大客户覆盖TCL中环、西安奕材、沪硅产业、立昂微、有研硅,基本是国内半导体硅片赛道的主力阵容。
上市进程本身也不算慢。2026年2月25日获受理,是马年春节后首单科创板受理项目,保荐机构招商证券;3月15日进入问询;5月15日完成唯一一次回复;9月30日因财务资料过有效期中止;11月13日终止。从受理到撤回,261天,节奏正常,没有出现被上市委否决或二次问询卡住的极端信号。
利润够线,审计干净,行业地位稀缺。按常规标准,这是一家“应该能上”的公司。但它自己撤了。
02
问题不在利润增速
而在利润的来源里
撤回的原因,公司和保荐人没有说明。但18项问询的落点,已经给出了方向。
首轮问询的问题目录里,第4项是“关于独立性及内部控制”,第5项是“关于关联方与关联交易”,第16项是“关于股权变动”。一家无控股股东、无实际控制人的公司,被反复追问独立性和股权变动,说明审核关注的不是“赚了多少钱”,是“钱从谁那里赚来的”。
先看客户结构。2025年前五大客户合计贡献71.49%的收入,第一大客户TCL中环及下属公司4.11亿元,占22.92%。单看这个数字,客户集中度高,但半导体材料行业下游本来就集中在少数硅片厂商手里,集中本身不构成否决理由。
真正的结构性问题是第一大客户同时是比照关联方。
招股说明书的定义是,TCL科技全资子公司天津硅石持有鑫华科技子公司内蒙古鑫华40%股权,因此TCL中环及下属公司的交易从2021年1月1日起比照关联交易披露。换句话说,鑫华科技最大的收入来源,来自一个与自己共享子公司股权的客户。2023年至2025年,关联销售与比照关联销售合计占营业收入的比例分别为36.44%、39.78%、37.47%,三年都卡在35%以上。
再看供应商端。中能硅业在2025年9月将所持24.55%股权以14.72亿元转让给合肥国材叁号,名义上退出了股东序列。但退出股权不等于退出交易。2025年鑫华科技向中能硅业及关联方采购2.18亿元,占采购总额23.00%,仍是第一大供应商,其中向中能硅业本体采购1.96亿元,以电力为主。定价方式是“中能硅业向国家电网采购的电度价格加成一定金额容/需量费”,租赁设备按折旧金额的50%定价,商标授权长期免费使用。问询回复没有列示与独立第三方电力、蒸汽市场价的逐期比价表。
资金和技术也没有随着股权一起切干净。2023年3月至2024年2月,公司以预付款方式形成7700万元资金拆借,其中7300万元最终用于协鑫集团偿还债务。公司设立时从中能硅业继受取得的2项发明专利,问询回复定性为“早期太阳能级工艺,不构成公司当前电子级产品核心技术支撑”。报告期末约22%员工有中能硅业及协鑫集团下属企业工作经历。
把这些放在一起,审核面对的不是一个可以用“30%红线是披露要求”解释过去的会计问题。
值得一提的是,证监会《监管规则适用指引——发行类第4号》4-11条确实把30%关联交易占比定性为披露与核查要求,且限定于控股股东、实际控制人,鑫华科技又认定自己“无控股股东、无实际控制人”,条文上不直接触发否决。
但交易所问的是实质独立性,一家公司的最大客户与自己共享子公司股权,最大供应商是刚刚退出股权的前控股股东,资金拆借的最终流向是前控股股东的母公司,专利和人员也带着前体系的痕迹,这种结构性问题,不是一份问询回复能解释成“市场化交易”的。
因此,18项问询,首轮回复后再无第二轮。这个节奏说明,不是某个数据算错了,是审核与发行人之间对“独立性是否成立”的底层判断没有得到满意的回答。
03
撤回之后:
钱还没花,产能已经建好了
本次IPO撤回的直接后果,看似首先会落在募投项目上,但实际上并没有。
资料显示,鑫华科技原计划募资13.2亿元,投向10000吨/年高纯电子级多晶硅产业集群、1500吨/年超高纯多晶硅、1500吨/年区熔用多晶硅及研发基地。但问询回复显示,1万吨项目在2024年末已经转固,募资到位前就已全部建成投用,部分募集资金原本用于置换前期自有资金投入。2025年公司产能已经达到18000吨,产销率92.31%。募投项目在上市前就已经基本落地。
因此,募集资金对产能的边际贡献,远小于招股书叙事给人的印象。
事实上,真正被撤回改变的,是股权链条上的回购义务。
原始股东中能硅业虽然转让了全部24.55%股份,但招股说明书披露,它仍承担对第二大股东国家集成电路基金的回购义务,触发条件包括公司在限定期内完成合格IPO。主动撤回情形下,回购权自动、自始恢复。
中能硅业退出时对应的整体估值约60亿元(14.72亿元÷24.55%),而本次IPO按募资13.2亿元、发行不低于10%股本倒推,隐含发行前估值约118.8亿元,两者相差近一倍。回购义务的触发,意味着中能硅业需要以约定条件对集成电路基金作出安排,这笔账不体现在鑫华科技的利润表上,但它是这次撤回最实在的财务后果之一。
不过,对鑫华科技自身而言,撤回不改变它的行业位置。它仍然是国内电子级多晶硅最主要的国产供应商,2025年1.86亿元的净利润和25.07%的主营业务毛利率也说明,剥离副产品波动之后,电子级多晶硅主业的盈利能力在改善。
但“能不能上市”和“生意做得好不好”是两件事。科创板对一家半导体材料公司的要求,不只是产品稀缺、利润够线,还包括收入来源的可独立性、治理结构的可验证性、以及股权链条的可切割性。鑫华科技在第一节里展示的那些“优秀”,在第二节的独立性追问面前,没有构成一个完整的答案。
261天,18项问询,一次回复,然后撤回。它不是被否掉的,是在审核逻辑走到某一刻时,发行人自己判断继续走下去的代价大于撤回。对一家成立十年的国产电子级多晶硅龙头来说,这不是终点,但它是这家公司第一次面对公开市场时,交出的答案不够完整的地方。