排队261天,这家市占率超六成电子级多晶硅厂还是撤了

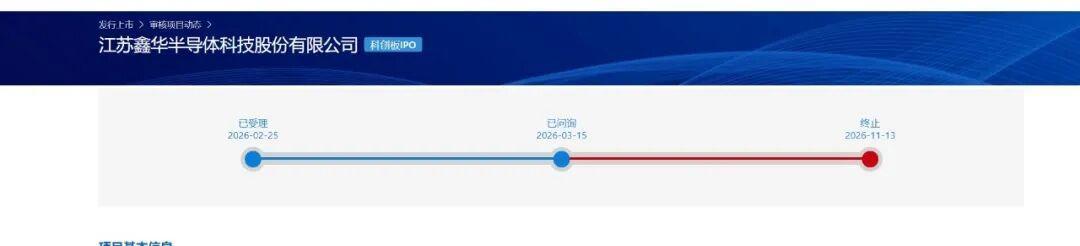
在排队261天后,鑫华科技科创板IPO还是终止了。
该公司聚焦于半导体产业用电子级多晶硅相关业务。招股书显示,2025年公司在国内集成电路用高纯电子级多晶硅市场占有率超过60%,在国内同行业厂商中,鑫华科技是极少数“完整覆盖12英寸、8英寸、4-6英寸硅片及硅部件各等级应用”的企业。
鑫华科技的上市申请于今年2月25日获上交所受理,成为马年A股首单获受理IPO,不到一个月就进入了问询阶段,5月中旬公司完成首轮问询回复,此后再无实质进展。11月13日,上交所发布公告,终止审核鑫华科技发行上市审核事项。
截至目前,今年已有15家赴科创板上市企业终止IPO,包括鑫华科技在内的8家企业从事半导体产业相关业务。
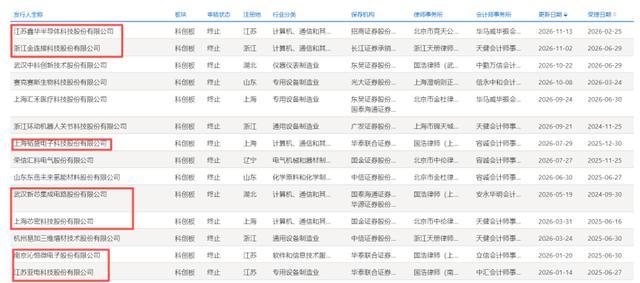
其中一家半导体材料企业北京通美,在通过上市委审议、提交注册后,主动撤回注册申请,终止了上市进程。

从电子级多晶硅到晶圆制造、芯片设计,再到半导体设备,这些选择终止科创板IPO的半导体相关企业分布在产业链不同环节,在各自细分领域拥有一定的技术积累或者市场地位。
这或许说明,对于硬科技企业而言,技术积累和市场地位只是重要基础,拟上市企业的综合质量还需要受到其他方面的审视。
▌基本面不差,中能硅业退出后仍承担回购义务
在首轮问询中,上交所围绕鑫华科技提出了十八个问题,既涉及经营情况(如收入、成本、存货、产品竞争力等),也将关注点延伸到核心技术来源、控制权、经营独立性和公司治理等方面。
鑫华科技的基本面不差。2023年度至2025年度,公司营收分别为9.46亿元、11.1亿元、17.91亿元;归母净利润分别为4554.03万元、6862.32万元、1.86亿元。
公司直拉用电子级多晶硅产能由2023年的5000吨增长至2025年的1.8万吨,产量也从6548.91吨增长至13998.38吨,2025年产销率为92.31%。
鑫华科技的主要客户均为国内半导体硅片厂商,2025年的前五大客户为TCL中环、西安奕材、沪硅产业、立昂微、有研硅,合计贡献公司71.49%的收入。
股权方面,鑫华科技无控股股东、无实际控制人。第一大股东合肥国材叁号及一致行动人中建材新材料基金合计持股25.55%,集成电路基金持股20.62%。
值得注意的是,合肥国材叁号所持24.55%股权,其实来自于原始股东中能硅业(协鑫集团旗下企业)的股权转让,2025年9月,中能硅业以14.72亿元出售了这笔股权,不再是公司的股东。
不过,中能硅业仍承担着原有股份回购义务,这是为了延续集成电路基金原有的投资人保护安排。鑫华科技同时明确表示,中能硅业已不再实际控制发行人,股权转让前后公司均处于无实际控制人状态。
股权关系只是鑫华科技与中能硅业关系的一部分。鑫华科技成立之初,中能硅业曾以产线、技术团队等方式参与公司设立;此后,双方在生产设施、能源供应和采购等方面仍保持一定联系。
▌从技术来源问到经营独立性,两项早期专利、徐州生产线受到关注
鑫华科技与中能硅业的历史联系,主要集中在技术来源、经营独立性两个层面。
首先是技术来源。鑫华科技成立于2015年,在公司发展初期,中能硅业以原有产线设备出资,并有技术团队转入,还向公司转让了两项专利,为鑫华科技早期发展提供了基础。
鑫华科技是不是具备“独立自主的持续研发能力”?监管很在意这个问题。上交所要求公司说明核心技术的形成过程、技术来源,以及是否会对中能硅业的技术有所依赖。
鑫华科技在回复中表示,公司核心技术主要来源于持续的自主研发,逐步形成电子级多晶硅稳定产出,在这一过程中形成了11项核心技术。
对于早期从中能硅业及其关联方取得的专利,公司解释称,相关专利主要涉及早期太阳能级多晶硅生产工艺,对当前电子级产品核心技术的支撑作用较低。
除了技术来源,公司的经营独立性是更受关注的事项。
举个例子,鑫华科技在徐州的生产线是在中能硅业的原产线基础上升级改造而来;在能源供应方面,部分电力也由中能硅业输送。双方还存在部分房产、土地和设备租赁,以及商标授权使用等安排。
上交所要求公司说明,双方在业务上是否有同业竞争(包括潜在的)、相关安排是否可能导致利益输送,以及鑫华科技是否对中能硅业存在重大依赖。
鑫华科技则从双方产品定位和下游市场不同、中能硅业已提出避免同业竞争承诺、核心业务独立运作、能源及公用介质采购独立计量结算等多个角度回应了上交所的关切。
公司还表示,通过改造蒸汽管道、购置110kV变电站等方式,公司已经增强了能源供应环节的独立性。
▌7700万元预付款形成资金拆借,财务规范性遭监管审视
鑫华科技与中能硅业的联系还延伸到资金往来。
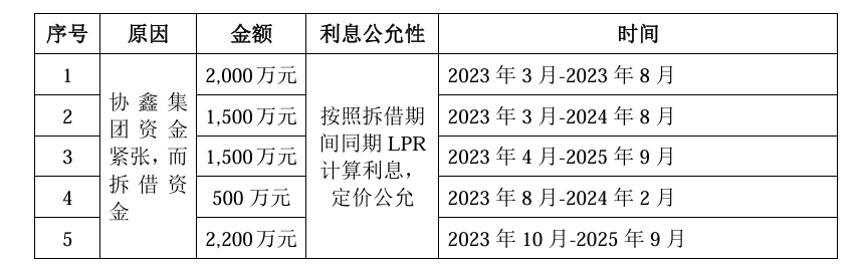
2023年3月至2024年2月,鑫华科技以原材料采购、电力设备改造及配套施工等名义,向中能硅业及金山桥、科峰电器、源宝莱支付合计7700万元预付款。
上交所在问询中指出,上述预付款形成资金拆借,主要用于原间接股东协鑫集团偿还债务。
问询回复披露,上述这些资金分为五笔,金额在500万元至2200万元不等,鑫华科技解释称,相关资金往来的原因系“协鑫集团资金紧张”,而且“定价公允”,按拆借期间同期LPR计算利息。
除了这笔资金往来,问询还涉及关联方代垫款项、票据找零等财务规范性问题。公司称,已对报告期内财务不规范事项进行了充分有效的整改。
需要说明的是,鑫华科技本次IPO终止,是公司和保荐人主动向上交所撤回上市申请,再由上交所终止审核,并不能等同于上交所对其作出否决。问询事项本身也不能视为IPO终止的直接原因。
这一案例为投资者提供了一个观察科创板IPO审核的窗口:对于想要上市的硬科技公司而言,技术和市场是重要的竞争基础,但股权是否清晰、经营是否独立、财务是否规范、持续经营能力怎么样,同样是衡量一家企业综合质量的重要指标。