
电力险撑利润,永诚财险的“护城河”还剩多宽?
来源:燕梳师院
二十二年里,永诚财险的路径依旧很清晰:以电力能源为核心,以车险为基础盘。
清晰,也窄。2019至2023年连续五年盈利,净利润却长期在1亿元上下打转;2024年海外大案、极端天气、保证险三件事叠加,一年亏掉4.69亿元;2025年扭亏为盈,赚回1.75亿元;2026年前三季度净利润1.25亿元。起落之间,问题始终是同一个:永诚财险的护城河,究竟还有多宽?
01 三季度的“稳”
最新偿付能力报告显示,截至2026年9月末,保险业务收入61.34亿元,同比增长5.29%;净利润1.25亿元;综合成本率98.40%,综合赔付率68.13%,综合费用率30.27%,承保端仍在盈利区间;综合偿付能力充足率173.12%,核心偿付能力充足率132.34%,较二季度分别抬升7.69和6.26个百分点。
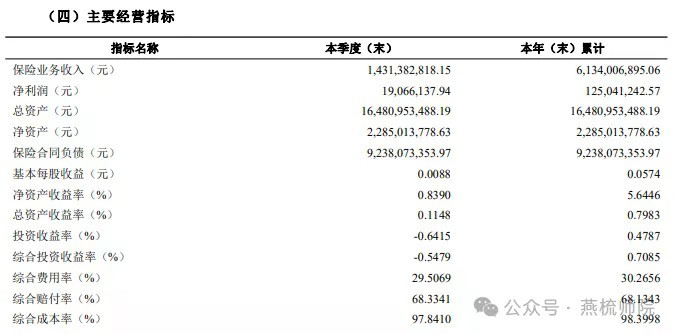
图源:2026年第三季度偿付能力报告
乍眼看,是一家已经走出低谷的公司。但细看,故事的另一半就露出来了。
三季度单季,净利润只有1906.61万元,占前三季度累计利润的15%。上半年赚1.06亿元,三季度只补上不到两千万。
源头在于投资端。
第三季度单季投资收益率-0.64%,综合投资收益率-0.55%,投资端由正转负,承保端单独撑不住盘子。综合成本率也在往上走,上半年97.61%,前三季度累计回到98.40%,三季度单季承保质量出现回落。
现金流同样值得留意。截至三季度末,经营活动净现金流3.09亿元,比二季度末的6.23亿元少了一半;百元保费经营活动净现金流从13.33元降到5.07元;本年度累计净现金流只剩925.47万元,对照164.81亿元的总资产,这个数字薄得几乎可以忽略。
一言以蔽之,前三季度的“稳”,一半靠承保,一半靠资本,利润的成色比表面更薄。
02 三年三段式:薄利、巨亏、翻身
一家公司的真实体质,要放到三年里看。
2019—2023年,永诚的保费从65.78亿元走到72.13亿元,净利分别实现1.09亿元、1.49亿元、1.10亿元、0.93亿元以及0.97亿元。连续五年盈利,五年加起来不到6个亿。年年不亏,也年年赚不多。
2024年是断点。保费69.36亿元,同比下滑3.84%;净亏损4.69亿元,同比下降585.99%;承保亏损8.40亿元,综合成本率115.19%。海外大案、极端天气、保证险亏损三件事叠加,合计影响7.67亿元。
2025年是修复。保费72.55亿元,同比增长4.61%;净利润1.75亿元,同比增长137.39%;利润总额2.20亿元,创十年新高;综合成本率回落至99.97%,综合赔付率68.47%;经营活动现金流净额14.14亿元,同比大增253.44%。
三段看完,结构性矛盾就浮出来了。
2025年,企财险保费17.70亿元,承保利润1.87亿元,综合成本率仅56.99%。同期车险保费25.42亿元,承保亏损3626.64万元,成本率101.49%;意外健康险保费14.84亿元(旧保险合同准则口径),承保亏损9325.49万元,成本率106.97%;责任险与工程险综合成本率分别为100.72%、103.97%,双双亏损。
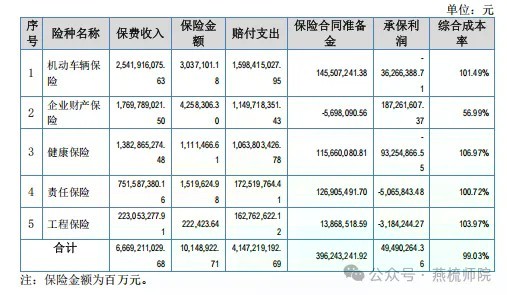
图源:2025年度报告
由此可见,一家年保费70亿量级的公司,利润由一块不到18亿的业务决定。
03 三块砖:专业、股东、再保
永诚财险何以站得住?
第一块砖,是电力场景里长出来的专业能力。2025年,永诚参与承保的装机容量占全国装机总量的42.4%,电力能源客户保费占全部保费的43.9%。
火电、水电、风电、光伏、核电全类型电站的建设期与运营期风险,永诚财险天然懂得怎么核保、怎么定损、怎么给电站做风险减量。而这,头部险企可以投人投钱去追,中小险企则根本追不上。
第二块砖,是华能系托底的股东资源。国有法人股占76.25%,其中华能资本持股20%为第一大股东,实际控制人为中国华能集团。2025年,前五大客户均为股东方,对应关联销售占比35.52%,其中华能集团及下属公司一家就贡献27.20%。2026年三季度单季,公司与华能集团关联交易3.84亿元,其中保费收入1.31亿元、赔款支出2.48亿元;与国能投、瑞再、华电、大唐、国电投的关联往来同样以大额计。股东既是客户,也是赔付对象。
第三块砖,是再保险的配套能力。第三季度的五起巨灾赔付中,台风“美莎克”再保前7202.51万元,再保后只剩957.94万元;台风“白海豚”从1687.87万元降到525.07万元;“红霞” 1455.66万元降至408.24万元;“巴威”1097.41万元降至425.17万元;雹灾3549.08万元降至372.54万元。摊回之后,损失只剩零头。做大型能源险,没有这套分保安排,一个灾年就能吞掉三年利润。
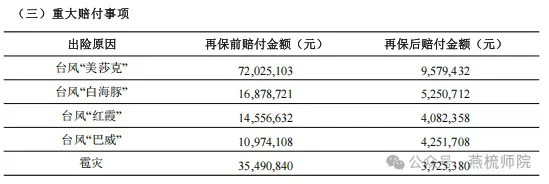
图源:2026年第三季度偿付能力报告
三块砖都真,都硬。但它们砌在同一面墙上。
04 墙宽更重要
护城河的关键,从来不是墙有多高,而是墙有多宽。
第一道坎,业务依赖电力场景。作为一家“电力系”险企,其车险、意健险、责任险、工程险四块业务,2025年悉数承保亏损。永诚财险在电站中练就的核保、定价、理赔体系搬到个人意健险和市场化车险上效果甚微。因为它的优势并不在渠道、数据和费用效率这些方面。因此企业财产保险所获得的利益,不断用来填补其它板块存在的漏洞。
第二道坎,股东红利正在退潮。截至2025年末,前五名客户关联销售额占到35.52%,公司业务对股东的依赖程度越大,获取新客户的能力也就越难以得到市场的认可。央企采购规范化的趋势不会改变,比价、招标、准入将会常态化,头部险企的资本实力和全国性的服务网络会同一标的上产生竞争压力。
第三道坎,资本不够厚,投资不够强。截至第三季度末,核心偿付能力充足率132.34%,达标但不算宽裕,实际资本25.34亿元。
偿付报告已明确要“统筹推进外源性资本补充工作,规划多元化资本补充渠道”。近三年,平均投资收益率1.11%、平均综合投资收益率1.35%,投资端做不了第二缓冲垫,全部压力压回承保端。
同时,报告披露的一笔重大未决诉讼关于湖南省工业设备安装有限公司诉永诚海南分公司,一审标的8918.94万元,尚未结案,事实存在争议,无法预估损失金额,也未计提。
这笔敞口相当于前三季度净利润的七成。此外,2025年退出融资性保证险后,历史应收保费余额仍有1.36亿元,计提坏账1.15亿元,计提比例84.55%,老账还没出海。
05 两条路
走到这里,永诚财险有两条可选路径。
一条是把墙砌高。收缩泛市场化亏损业务,把资源全部压到新能源、储能、海外能源工程与电力产业链配套责任险上,做“能源风险管理小巨人”。护城河会更深,但天花板也钉死,保费规模难有大突破,增长速度不会好看。
一条是把墙看宽。继续以综合财险为目标扩规模,用能源板块的利润去赌其他赛道的突围。若能力始终建不起来,护城河只会被自己一点点磨薄。
回到开头的问题,其实答案已经清晰:永诚财险的护城河还在,但这是一条场景限定、边界清晰的窄河,不是宽阔、可复制的深壕。三个季度的盈利修复,是能源基本盘的胜利,不是综合能力的质变。
墙还在。墙有多宽,才是真问题。