芯片国产替代,这些城市,冲在了最前面
01
短期压力,长期利好
不过几天时间,黄仁勋的称谓就变成了英伟达前CEO。
这本是一场企业掌舵人的出轨风暴,但随着事态发展已经演变成了华盛顿鹰派与鸽派之间的较量,演变成了美国共和党与民主党之间的博弈。
11月12日,英伟达官宣了黄仁勋辞职的消息,世界都在猜测继任者是谁。
11月16日,英国金融时报传来消息:
黄仁勋正在和身边亲信,认真讨论重返英伟达担任CEO的可能性,他的硅谷盟友已经组建游说团队,向董事会施压,希望给黄仁勋保留回归的选项。
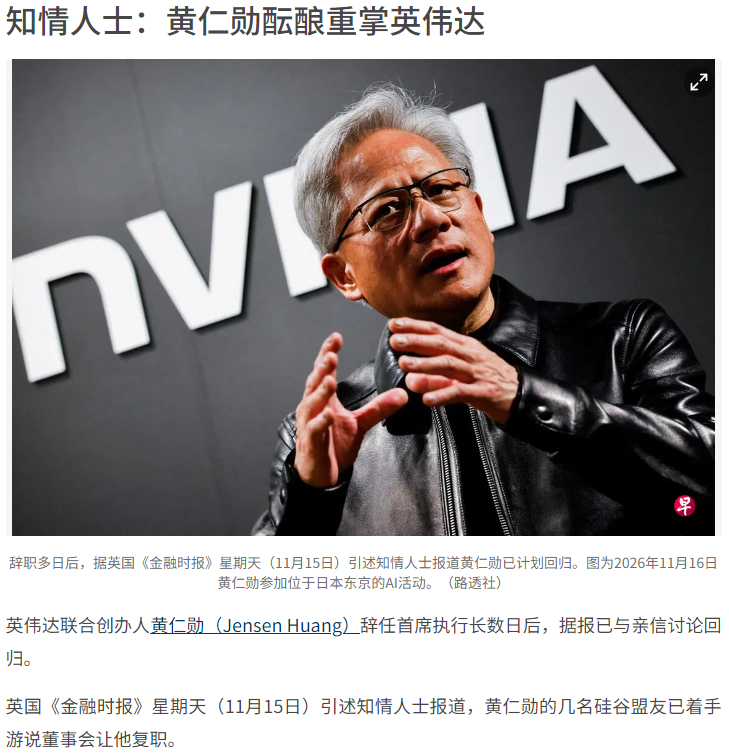
全球芯片相关产业链的链主们,当然也希望黄仁勋回归。黄仁勋是英伟达的灵魂人物,是全球芯片产业链条的最大确定性。
但问题的关键是,现在已经不是黄仁勋自己说了算。
一方面,美国国会已启动案件调查,核查黄乐事件背后算力交易、利益冲突等一系列疑点,一旦结果不利,黄仁勋可能面对刑罚制裁。
另一方面,华盛顿鹰派已经明确表态,英伟达需要领导层的重大改组,应该从外部选聘新CEO。
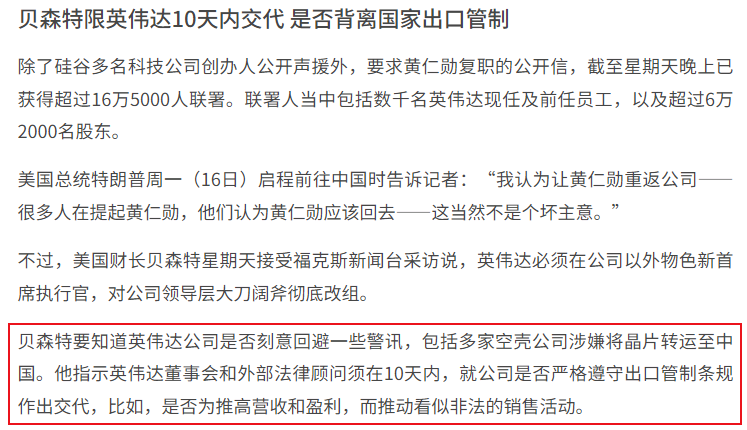
一个不确定性和一个最大阻力,让黄仁勋重返英伟达的可能性变得很小。
所以各国,尤其是咱们中国,不能把希望放在一个概率很小的事情上。
退一步来说,即便黄仁勋能够回归,必然也会是在一系列妥协协议下回归,这个妥协就包括对中国高端芯片供应的进一步收紧。
联合早报披露,美国国会两党正推动立法,拟限制中国获取先进晶片和半导体制造设备。
11月16日,美国商务部工业与安全局(BIS)发布新规,名为《管控对先进半导体的远程访问》,限制先进AI芯片和服务器出口至马来西亚,同时限制数据中心大量供给云服务给中国等地。
总体来看,黄仁勋事件对我们而言,短期带来的压力是必然的,因为留给我们的最后一丝缝隙也被堵住了。
但长期来说,对于中国集成电路的国产替代事业会构成长期利好,这一点毋庸置疑。
下沉到城市角度来看,具体对哪些城市会构成长期利好?
利好的城市,当然是如今站在集成电路制高点的城市,尤其是手握集成电路设计、制造、封测、设备材料、EDA全链条的城市。
首先说结果:
利好第一梯队:上海、深圳、无锡。
利好第二梯队:北京、合肥、武汉、苏州。
利好第三梯队:西安、广州、天津、南京、成都、济南、青岛、厦门等。
02
上海、深圳、无锡,第一梯队
上海是集成电路全链条王者,深圳是芯片设计赛道上的领跑者,无锡在封测细分赛道上执牛耳。
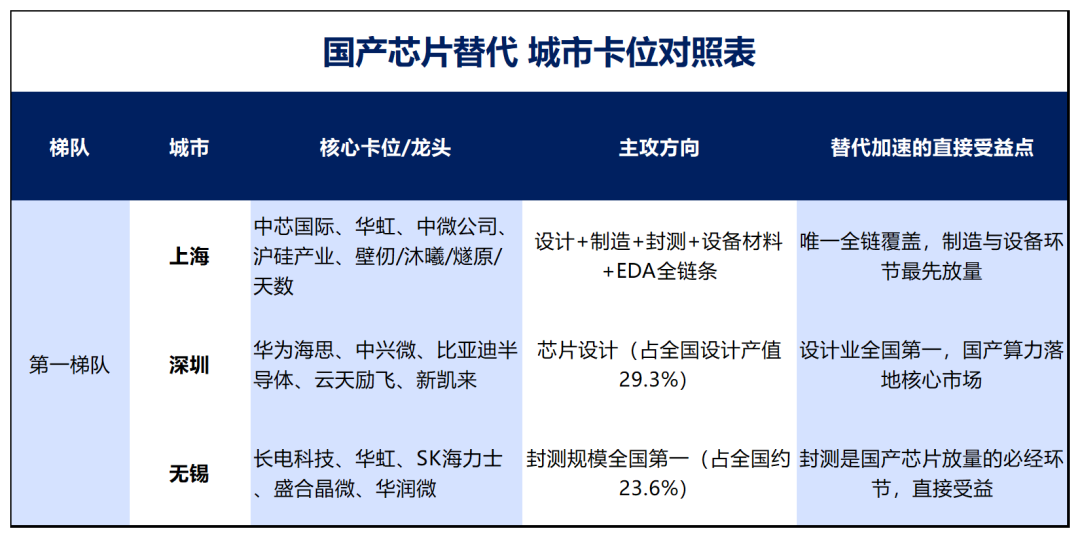
制图:城市财经;资料来源:媒体公开报道梳理
无论是从全产业链条的丰富度,还是集成电路的产值规模来看,这一轮事件推动中国集成电路国产替代的最大利好享受者,非上海莫属。
上海,集成电路全链条王者。
中国内地唯一一个布局集成电路全链条的城市,更是中国在芯片路上实现突破的责任担当者。
2025年上海集成电路产业产值规模4900亿元,独一档稳居全国首位。
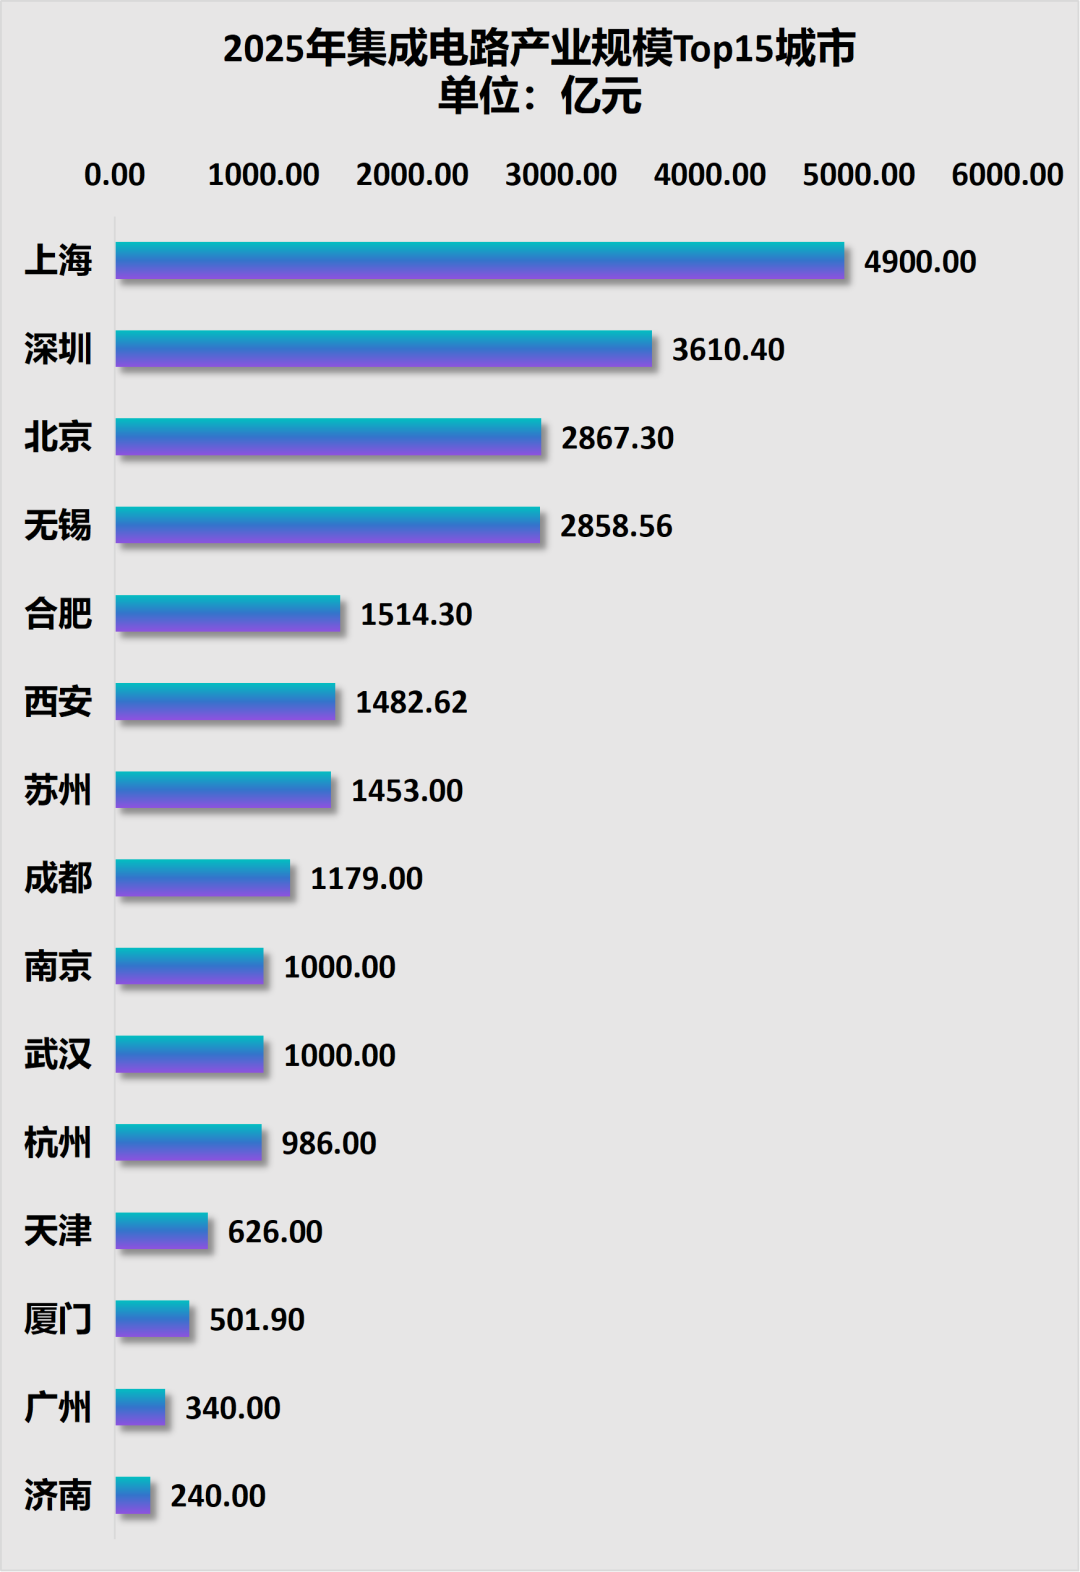
制图:城市财经;数据:中国半导体行业协会
上海拥有半导体设备供应商中微公司、盛美上海,有晶圆代工龙头中芯国际、华虹半导体,有半导体硅片材料龙头沪硅产业,有芯片设计企业韦尔股份、澜起科技、复旦微电,还有燧原科技、沐曦股份、芯源科技等一大批产业链上的企业。
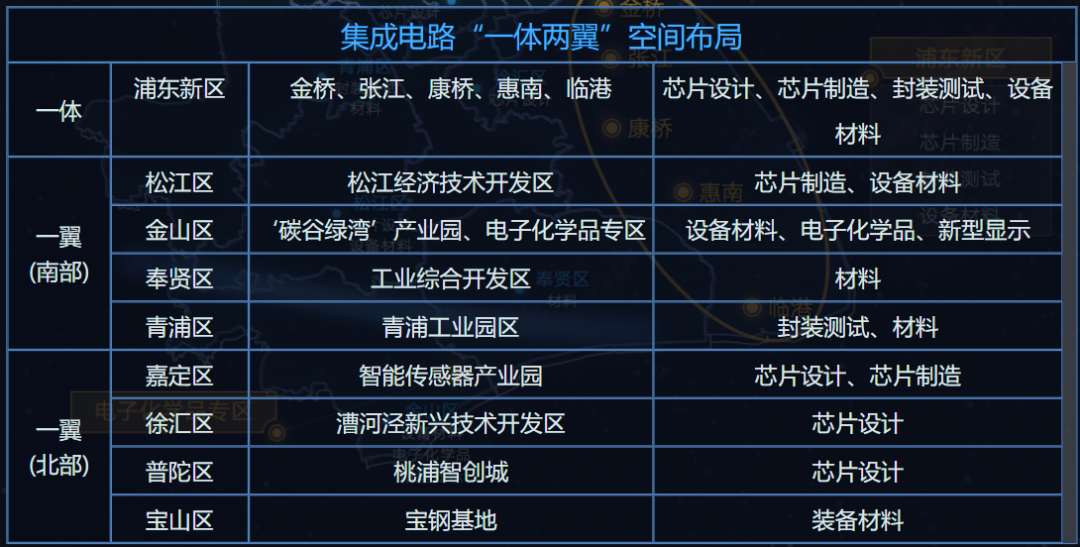
来源:上海经济与信息化委员会
在光刻机的表现上,两个月前外媒已经报道,上海某半导体供应商已经打破了荷兰阿斯麦的垄断,研发出了沉浸式深紫外光刻机(DUV),并正在交付给中芯国际、华虹半导体和长鑫存储。
虽然还没有破解当下全球最先进的制程的极紫外光刻机(EUV),但已经是中国的历史性时刻,是中国应对美国以晶片和光刻机掐脖子取得里程碑式突破。
先普及两个概念:
DUV波长193纳米,如同细笔,通过多次曝光雕刻电路,适用于生产七纳米以上成熟晶片,包括多数汽车晶片、手机基带等。
EUV波长骤降至13.5纳米,如同超细针管笔,必须在真空环境下通过反射镜运作,主要用于生产五纳米、三纳米及以下先进晶片,包括高端手机SoC(System on Chip)、人工智能等晶片。
理论上DUV生产的芯片制程是7纳米级别。
但华为发布的“韬定律”另辟蹊径,开启了时空微缩与逻辑折叠之路,这一技术可以让7纳米制程实现3纳米级别的效果。
华为的目标是,到2031年,基于该定律的高端芯片晶体管密度将达到等效1.4纳米制程的水平。
目前台积电的主流工艺是2纳米和3纳米制程,1.6纳米也在投产中。
也就是说,我们正在两条路上追赶,缩小与世界先进制程之间的差距。
深圳,芯片设计赛道的领跑者。
在芯片设计领域中,深圳的华为海思是绕不过去的企业。
2018年之前,华为海思的芯片设计能力位居全球前列。
当年华为海思芯片设计业务营收约75.7亿美元,位居全球IC设计企业第五,年增长率达34.2%,增速在全球前十厂商中排名第一。
产品层面,麒麟980采用全球首批商用7纳米工艺,集成69亿个晶体管;巴龙5000是全球首款单芯片多模5G基带芯片。
2019年推出的麒麟990 5G,又将5G基带集成进手机SoC。到2020年第一季度,海思甚至首次进入全球半导体厂商销售额前十。
可以说,2018年之前,海思已经具备与高通、联发科等国际巨头正面竞争的旗舰芯片设计能力。
之后随着氛围紧张,切断了海思获取先进制造工艺和设计软件的渠道,麒麟芯片一度中断。
但五年之后的2023年,华为携搭载麒麟9000S的Mate 60系列回归,标志着海思重新打通了先进手机芯片的设计与国产制造链条。
2025年,华为又推出了昇腾910B、910C芯片,其中910C采用双芯片集成设计。
路透社评价,华为计划向客户大规模交付910C,其性能目标对标英伟达H100。
除了华为海思,深圳还有中兴微、比亚迪半导体、新凯来等核心卡位企业。
来自深圳市政府的数据显示:
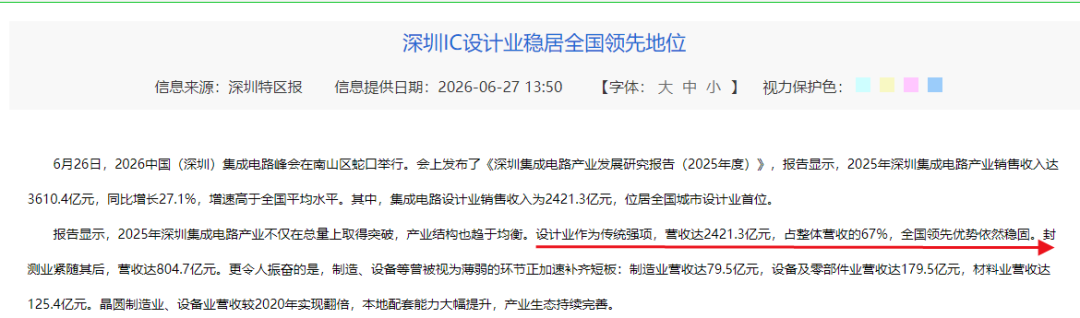
2025年,深圳集成电路产业销售收入达3610.4亿元,同比增长27.1%,增速高于全国平均水平。
其中,集成电路设计业销售收入为2421.3亿元,位居全国城市设计业首位。
设计业作为传统强项,营收达2421.3亿元,占整体营收的67%,全国领先优势依然稳固。
封测业紧随其后,营收达804.7亿元。
更令人振奋的是,制造、设备等曾被视为薄弱的环节正加速补齐短板:制造业营收达79.5亿元,设备及零部件业营收达179.5亿元,材料业营收达125.4亿元。
无锡,封测执牛耳者。
在地级市赛道上,大家更多是关注最牛地级市苏州,而忽略了位居第二地级市的无锡。
无锡有很多亮眼的头衔与数据,比如GDP规模在所有地级市中位居第二,仅次于苏州。比如人均GDP位居全国第一,超越了北上广深。
在产业上最大的成就,则是已经位居中国集成电路规模最大的城市之一:
封测全国第一,晶圆制造全国第三,芯片设计全国第五。
无锡的集成电路产业,最早可以追溯到1960年代,江南无线电器材厂(后来成为国营742厂)开始涉足半导体生产。
1980年代,无锡成为国家微电子工业的重要基地,1986年试制成功中国第一块64K超大规模集成电路;1990年,国家微电子908工程落户华晶电子集团,引进国外生产线,建设6英寸晶圆生产线。
这一时期,无锡奠定了中国集成电路产业重要发源地的地位。
2000年以后,无锡开始加速融入全球半导体产业链。
2005年,韩国海力士在无锡建设集成电路制造项目,后来累计投资超过百亿美元,带动晶圆制造及上下游配套企业集聚。
与此同时,长电科技在江阴发展壮大,逐步成长为全球领先的封装测试企业。经过几十年积累,无锡形成了以新吴区为核心、江阴和宜兴协同发展的产业格局。
如今,无锡已经成为中国集成电路产业重镇。
2025年,全市集成电路产业产值达到2858.56亿元,同比增长15.1%,综合竞争力位居全国前三。
从企业来看,无锡拥有SK海力士、长电科技、华润微电子、卓胜微、盛合晶微等一批行业代表企业。
江苏全省规模前十的晶圆制造企业中有7家落户无锡,产业集聚效应使无锡形成了覆盖8英寸、12英寸的多元化制造能力,涵盖逻辑芯片、存储芯片及功率器件等领域。
无锡的核心优势在于长期产业积累、国际龙头带动和完整的上下游生态。
03
北京、合肥、武汉、苏州,第二梯队
北京,国产算力的话语权主导者。
在今年年初分析北京GDP冲破五万亿的文章中,我强调过,北京除了强大的服务业之外,还有位居全国第四的工业实力。
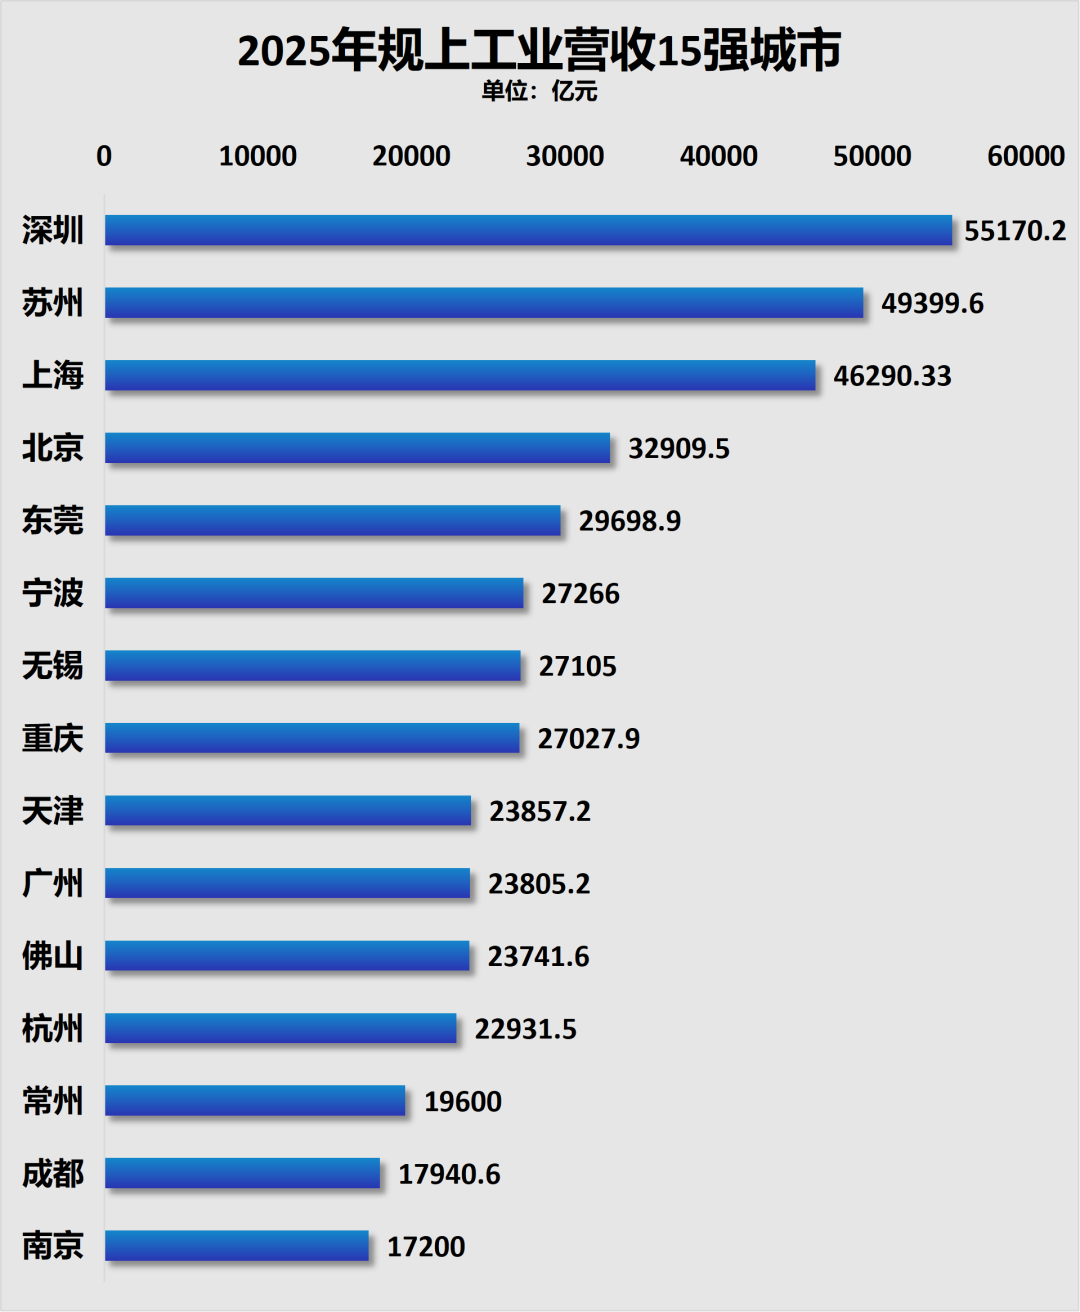
制图:城市财经;数据:各城市统计局
在集成电路工业领域,亦庄已经聚集了集成电路设计、制造、装备、材料等完整产业链,长鑫此前在当地已有DRAM晶圆厂,而且正准备在北京建设新厂。
作为中国科研实力最强的城市,北京牢牢掌握着算力话语权。
北京是国内EDA、CPU、AI芯片、FPGA的核心聚集地,华大九天、寒武纪、龙芯中科等头部企业扎堆,还有大量顶尖科研院所。
苏州,中国集成电路产业链最完整的城市之一。
苏州作为仅次于深圳的中国工业第二城,所涉及产业包罗万象。
当下的苏州是中国集成电路产业的重要集聚地,也是国内较早布局半导体产业的城市之一。
目前全市已集聚集成电路重点企业380家,形成芯片设计、晶圆制造、封装测试、半导体设备和材料的完整产业链。
其中,苏州工业园区是核心增长极。
2025年园区集成电路产业规模接近1200亿元,同比增长超过10%,规上企业超过200家,产业规模已经跻身全国第一方阵。
从产业结构看,苏州的优势在于芯片设计、先进封装、第三代半导体和关键材料等细分领域。
代表企业包括芯片设计领域的纳芯微、思瑞浦、盛科通信、创耀科技,先进封装领域的晶方科技,第三代半导体领域的英诺赛科,以及半导体材料领域的珂玛材料、胜科纳米等。
其中,纳芯微、思瑞浦在模拟及信号链芯片领域具有较强竞争力,晶方科技在影像传感器芯片先进封装领域拥有特色优势。
合肥、武汉:存储双雄。
合肥与武汉今年名声大噪,前者坐拥长鑫存储,后者手握长江存储,被业内称之为“存储双雄”,两者是分属于存储细分赛道的王者。
长鑫存储是国内内存芯片中唯一规模化量产的企业。
长江存储是中国大陆唯一具备 3D NAND 闪存芯片完整产业链能力的存储器IDM企业。
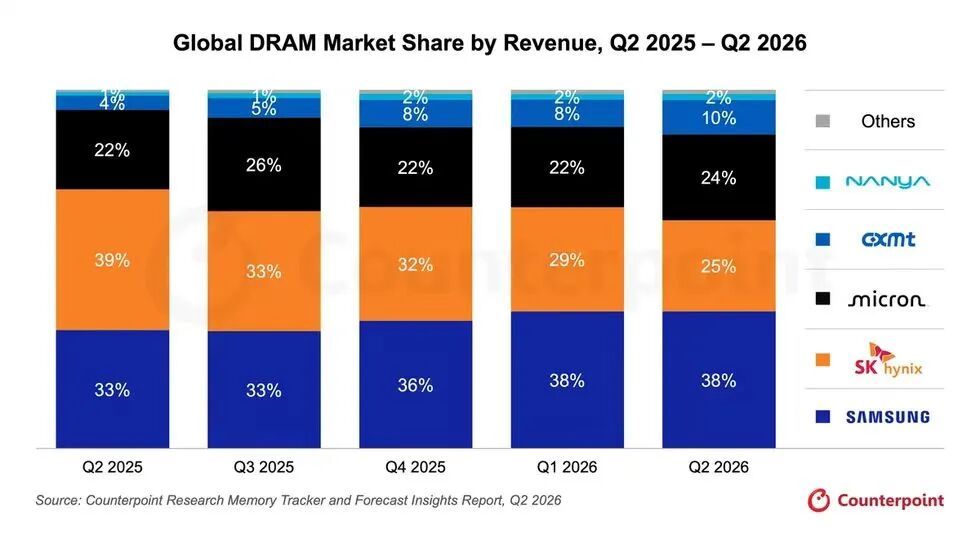
2025年年末,三星、SK海力士和美光三大原厂合计超过九成市场份额,长鑫存储仅占全球市场的7.67%。
2026年一季度,长鑫占比提升至8%,二季度则提升至10%。
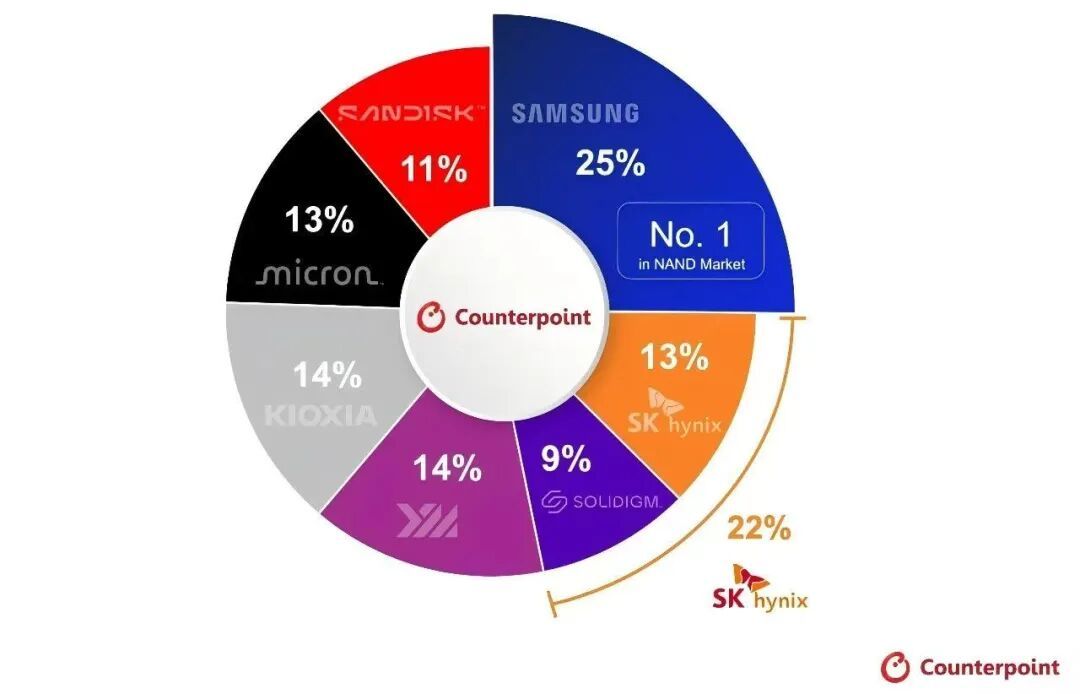
闪存:闪存(NAND Flash)市场的五家主要厂商三星、SK海力士、铠侠、闪迪、美光,2025年年末合计市占率也近九成,其中前三家占比约65%。长江存储占比11%。
今年二季度,长江存储的占比已经提升至14%,超过了美光和铠侠,仅次于三星和SK海力士。
今年两座城市的电子信息产业增加值都以近乎翻倍的速度增长。
2024年电子信息产业已经超过汽车工业成为武汉的当家产业。
2024年的合肥,电子信息产业位居第二。尽管2025年数据尚未公布,但就增速而言,应该已经超越了电气机械成为其当家产业。
最关键的是,今年在AI算力需求下,两座城市的电子信息产业以翻倍增速在增长。
前三季度,武汉的计算机、通信和其他电子设备制造业增长98.2%。同期的合肥,计算机、通信和其他电子设备制造业增加值增长106.2%。
所以,2026年年末,两座城市在集成电路产业规模比拼中,排名会直线飙升。
04
城市角逐进入硬科技时代
除了第一二梯队,第三梯队的西安、南京、广州、成都、天津、杭州、厦门、济南等也是集成电路赛道上的参与者。
其中不得不提的是西安,西安今年同样是AI产业爆发的利好享受者。
最典型的数据便是出口。
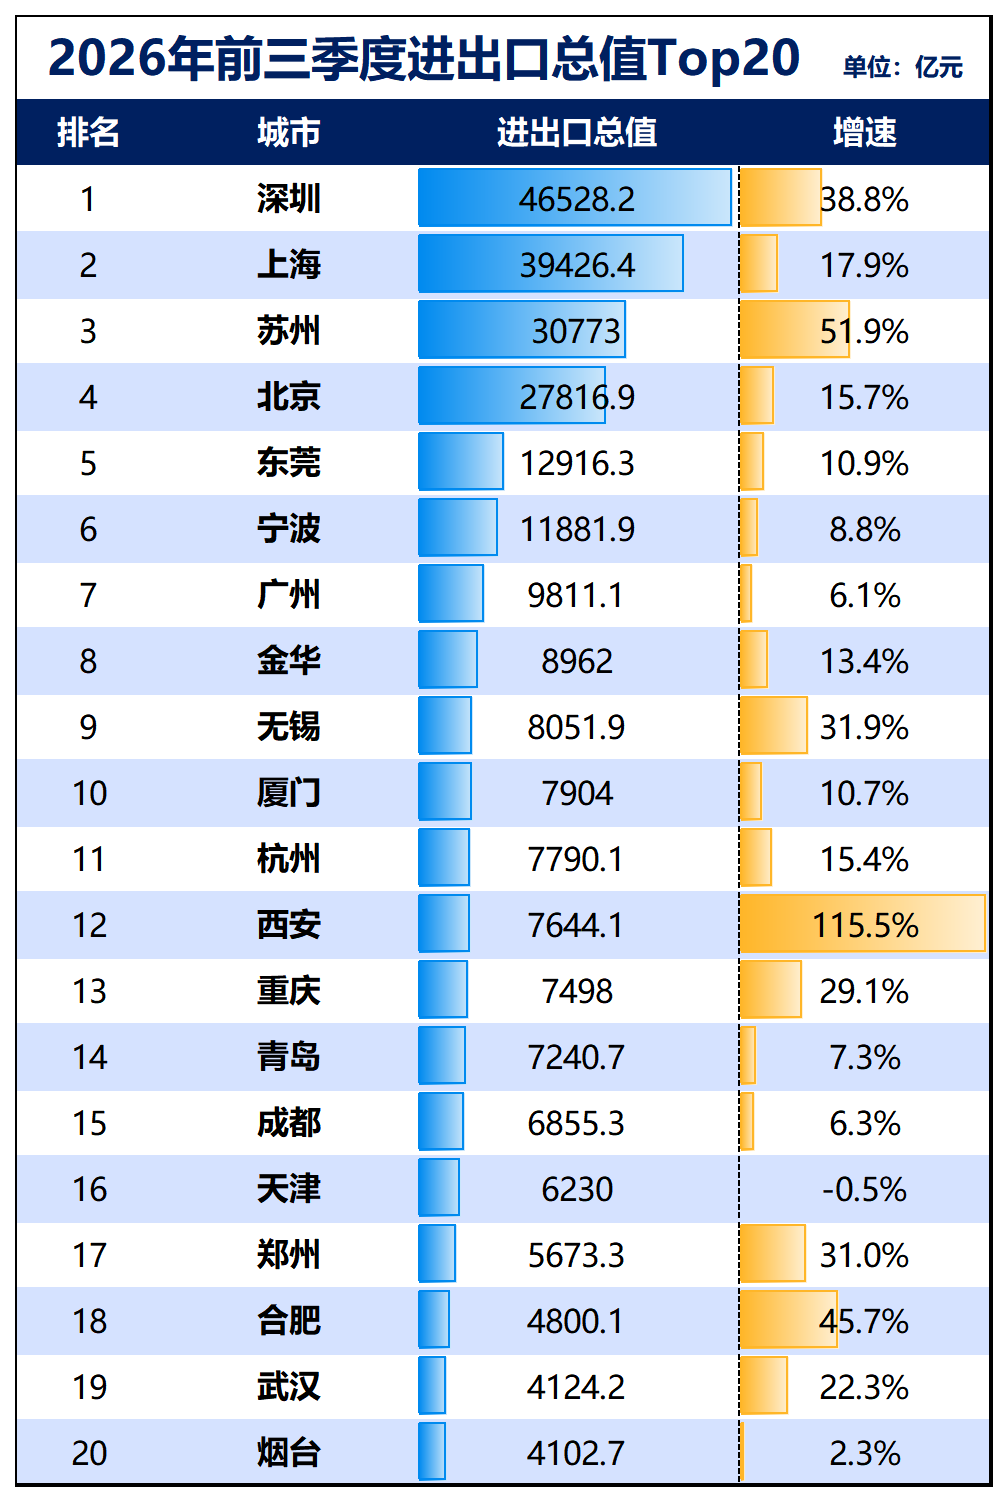
西安去年进出口同比增长21.1%,增速居全国副省级城市第二。其中,出口3492.6亿元,同比增长25.8%,增速在全国副省级城市中排名第一。
进入今年开始翻倍式增长。
今年上半年,西安进出口总值4502亿元,同比增长96.2%,增速第一。其中出口3551亿元,增速更是达到了惊人的121%。
前三季度继续狂飙。出口5971.2亿元,同比增长142%;进口1672.89亿元,同比增长54.7%。进出口合计7644.1亿元。
凭此,西安进出口规模已跻身外贸十强城市,成为十强城市中唯一一个内陆腹地城市。
制图:城市财经;数据:各地海关
西安出口的爆发,几乎完全由本地半导体产能的释放所驱动,标志着西安存储芯片产能进入集中兑现期。
据关中海关统计,今年上半年,美光半导体(西安)有限责任公司进出口总值达2307.9亿元,同比增长224.1%,占西安市进出口总值五成以上,居西安外贸龙头地位。
这种依托国外企业拉动进出口的模式,有一个鲜明特点,加工贸易“两头在外”,即“原料从外进,产品在外销”,往往附加值较低。
这也是今年以来,西安“外贸热、经济冷”被外界关注的重要原因。
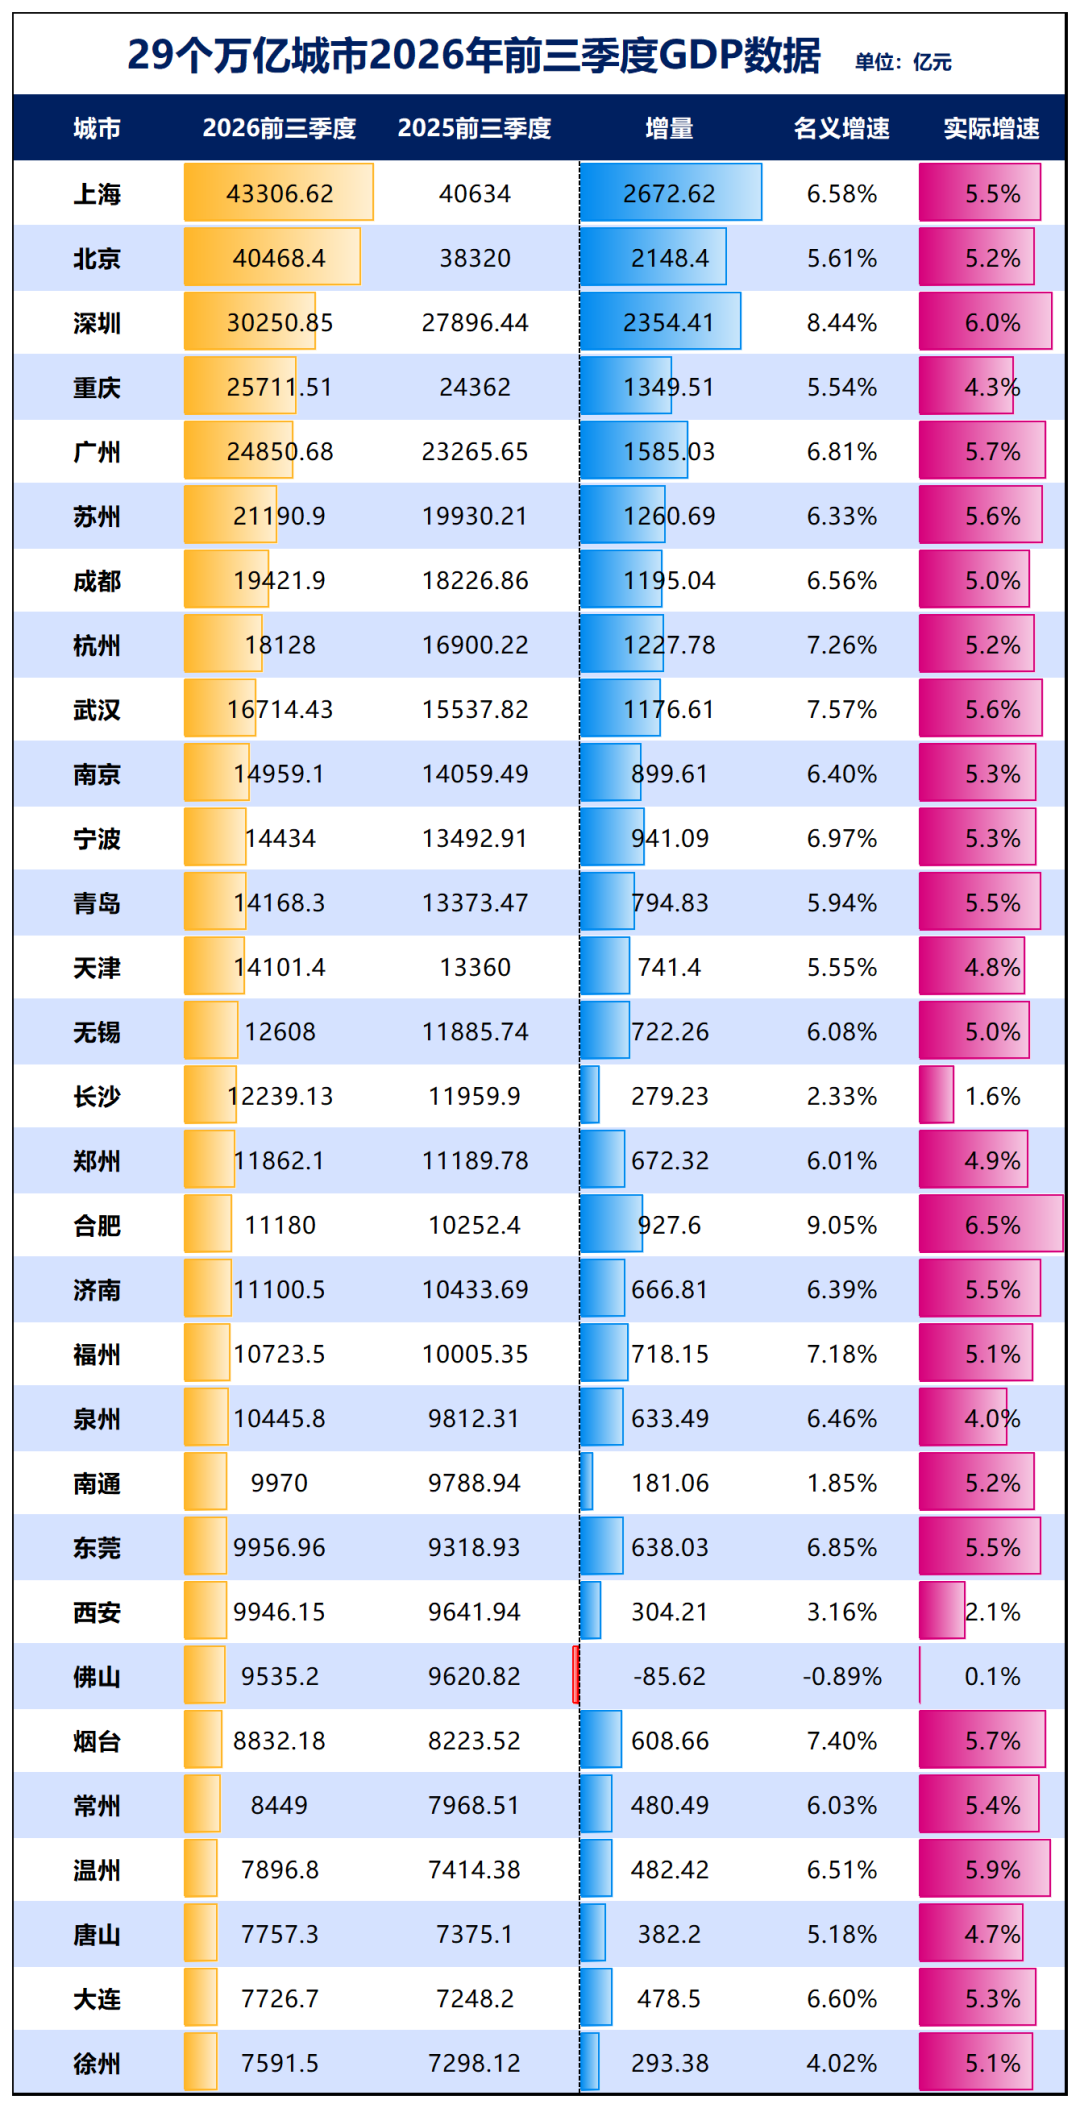
除了西安之外,第三梯队的城市今年的经济表现都可圈可点。
制图:城市财经;数据:各城市统计局
这些数据,都发生黄仁勋事件之前。
前不久,官方发布了《关于发展新质生产力的意见》,此文件传达的一个明确信号是:
中国经济与产业已经到了迈向更高质量的发展阶段,这是主动选择,更是发展趋势使然。
在这一战略驱动下,踩中时代红利产业的城市,仍在蒸蒸日上,比如深圳、北京、上海、苏州、武汉、杭州、成都、无锡、合肥、宁波等等。
而仍没有切换过来的城市,则陷入了水逆,如长春、沈阳、哈尔滨、长沙、西安、佛山、太原、昆明、南宁等等。
快速完成产业转型则实现了快速反弹,如广州、东莞。
这些现象背后的根本,是整个中国城市竞争逻辑正在发生改变。
换句话说,中国的城市角逐早就进入了硬科技时代,而黄仁勋事件的影响,将会成为催化剂,将加速这一轮洗牌。
城市竞争是逆水行舟,不进则退。
已经手握硬科技产业的城市,将继续狂奔。跟上队伍的城市,将重新出发。
跟不上这趟车的城市,将会持续滑落。