朱炳仁铜 IPO 审核中止:程序性暂停之后,哪些事实需要分开看

北交所官网信息显示,杭州朱炳仁铜艺股份有限公司(简称“朱炳仁铜”)的 IPO 审核状态已变更为“中止”。次日,公司发布公告,把原因写得非常克制:首次申报财务报表的审计基准日是 2025 年 12 月 31 日,“鉴于财务报告有效期即将届满,于 9 月 21 日提交中止申请。”
按北交所《向不特定合格投资者公开发行股票并上市审核规则》第五十二条第四项,“财务资料已过有效期、需要补充提交” 属于法定中止情形;规则同时规定,中止审核后发行人应当在三个月内完成补件并申请恢复审核。根据公告及规则,本次中止为程序性暂停,并非审核否决。后续需观察补件进度以及补充财务资料披露后的审核推进情况。
溢价不是凭空喊出来的
公开信息显示,朱炳仁铜 2025 年营收 10.09 亿元,同比增长 62.81%,综合毛利率 52.26%。招股书披露,2025 年公司铜工艺品毛利率为 59.19%。作为参照,港股铜师傅 2026 年中期毛利率为 34.1%,二者统计期间并不一致,前者为全年数据、后者为半年度数据,该对比仅作粗略参考,不宜直接用来判定长期毛利差距。
朱炳仁铜的高毛利与其公共工程履历和工艺背景相关。公开资料显示,2002 年重建雷峰塔时,朱炳仁提出用铜做外衣,最终建成中国第一座钢骨铜身彩色铜雕宝塔,耗铜 280 吨,铜瓦近两万片。此后灵隐铜殿、峨眉山金顶、桂林铜塔、G20 杭州峰会主会场铜艺项目陆续落地。
2007 年,熔铜作品《阙立》被中国国家博物馆收藏;2024 年,中国国家博物馆、中国艺术研究院等五家机构联合主办 “熔铸古今 —— 八十而立朱炳仁艺术展”,展出 100 余件作品。《人民日报》海外版对此定性为 “以传统铸铜、刻铜、锻铜技艺为根基,师古而不泥古”。
这些履历构成公司品牌资产的一部分,但高毛利能否持续,还需要结合采购结构、产品口径和渠道效率来看。
贴牌代工:合规与品牌叙事的错位难题
招股书披露,2025 年公司铜工艺成品采购金额 2.39 亿元,占当年采购总额 54.73%;2023 年该项采购金额为 2033.64 万元,占当年主营业务成本 8.98%。两个指标分母不同,不适合直接横向对比。公司在招股书中解释,受阶段性产能约束和成本效益考量,部分产品交由供应商生产,采购入库后贴自有品牌销售。
贴牌本身不违法,IPO 也不禁止成品的对外采购。家电、服饰、茶饮行业普遍如此。但当一个品牌把 “大师手作” 当成核心溢价理由,它就必须承担比普通消费品更高的口径一致性义务。
掉色舆情:一件低价挂件带来的信任拷问
据《北京商报》2026 年 8 月调查报道,多位消费者反映朱炳仁・铜饰品佩戴一至六个月后掉色、露出银白基底;官方旗舰店客服称,其镀金首饰镀层厚度约 0.25 微米。轻工行业标准 QB/T 1131-2005 规定,纯金等效厚度达到 0.5 微米及以上才属标准镀金饰品,0.05 至 0.5 微米只能称“薄层镀金”。
8 月 21 日,朱炳仁铜董事长朱军岷在临平工厂接受潮新闻采访。他在报道中澄清了三件事:网传“你的汗液异于常人”取自一年多前科普视频并被掐头去尾;承认涉事 “小老鼠” 挂件确为自家产品、售价 59 元而非网传“几百元”;并明确表态“哪怕是几块钱的东西,也不应该有质量问题,这是我们工作的疏忽”,他还提出两条整改措施:出现质量问题的产品可换可退,同时迭代优化工艺。
36 氪的评论点指出,0.25 微米来自客服口径而非第三方检测,涉事挂件原本定位为车载摆件而非首饰,仅凭现有信息不能直接认定其违反标准。对市场而言,现有信息不足以将事件定性为标准违规,但最便宜产品的质量反馈会影响消费者对 “非遗” 标签的信任。
品牌资产的三层结构
从公开披露看,朱炳仁铜的品牌资产至少包含三个层面,价值逻辑不同。
第一层是工艺方法。包括熔铜(无模可控铸造成型)、庚彩、热着色、蚀刻等技术资产。招股书显示,公司设有百余人设计团队,每年设计并投产数百款新品,支撑持续产品开发。
第二层是公共工程履历,包括雷峰塔、峨眉山金顶、人民大会堂铜门、G20 会场等。这一层不可复制,但可以长期引用,是品牌信用背书中最硬的部分。
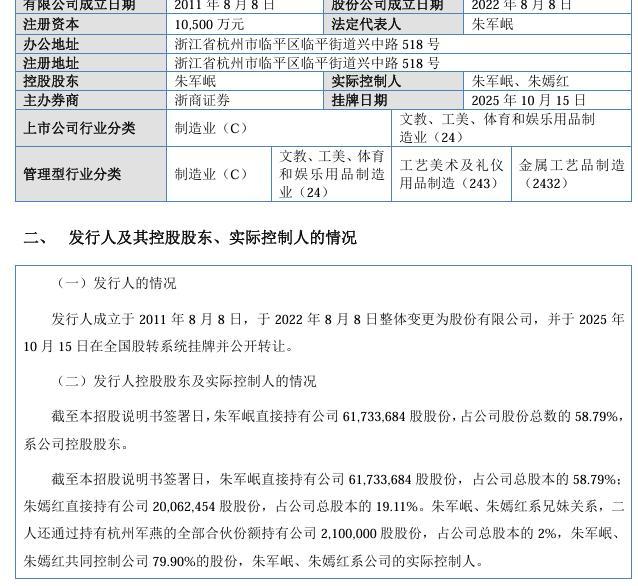
第三层是个人声望。招股书显示,品牌灵魂人物朱炳仁并未直接持有公司股份,仅作为顾问参与;实际控制人为朱军岷(直接持股 58.79%)与其妹朱嫣红(直接持股 19.11%),二人直接持股合计 77.90%,通过相关持股平台合计控制 79.90% 股权。父子同为国家级非遗铜雕技艺代表性传承人,“一门双国遗” 是业内罕见的结构。
个人声望层价值高,但也最依赖持续的人格输出、接班安排和公众情绪经营,与工艺标准、团队和时间的关系不同于前两层。
渠道与费用:投放效率需要后续数据验证
朱炳仁铜 2025 年销售费用 2.97 亿元,销售费用率 29.42%,2023 年为 20.68%。其中,平台服务费从 1203.95 万元增至 6890.01 万元,达人及代播佣金从 22.69 万元增至 2878.71 万元。2025 年末,自有门店 78 家,官网口径国内外门店已超 230 家;门店直销收入 2.65 亿元,占铜工艺品收入 30.6%,线上收入 3.13 亿元,占 36.12%。
销售费用率和平台服务费、达人佣金的上升,反映朱炳仁铜处在买增长的阶段。后续需要观察的是投放效率、产品复购率和会员留存:如果投放下降,收入端会受到多大影响,只能由复购和留存数据来回答。这一项尚待更多公开披露验证。
同业对照:不宜把同行估值锚直接套用
铜师傅 (00664.HK) 于 2026 年 3 月 31 日在港交所上市,发行价 60 港元,首日收报 30.5 港元,跌幅 49.17%。其 2026 年中期业绩显示,收入 3.415 亿元,同比增长 10.8%;毛利率 34.1%,去年同期为 35.1%;净利润 130 万元,同比减少 95.8%;销售及营销开支同比增 71.2%。
这组数字说明的是低毛利叠加高开店会压缩利润,而非“铜文创不行”。按 2024 年收入计,铜师傅市占率 35%,朱炳仁铜约 31.8%,两家合计 66.8%。这是一个双寡头的小池子,头部两家活法不同:铜师傅偏平价规模,朱炳仁铜偏文化溢价。
朱炳仁铜本次 IPO 中止源于财务资料有效期届满,属于规则内的程序性暂停。围绕公司的成品采购占比、质量事件整改效果、销售费用投放效率及渠道复购情况,仍有待后续公开披露和审核进展验证。对这家公司而言,比回应标签更实际的,是把已披露的数据和已作出的整改放在准确位置;对关注它的读者而言,程序性中止之后,值得跟踪的是补件进展与经营质量的可验证性。