
太空AI第一股!成都80后博士把算力送上太空

出品丨花朵财经观察(FF-Finance)
撰文丨学研
最近,“太空AI第一股”国星宇航正式在港交所主板挂牌上市,代码06935。发行价定在24.9港元,是招股区间24.90到33.20的最下沿。开盘首日收在24.02,跌3.53%,收盘市值144.7亿港元。
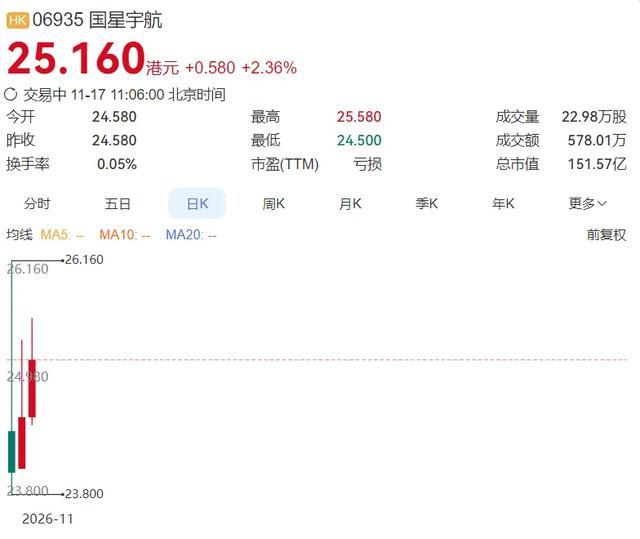
开盘首日的市场情绪不乐观,其实早已有迹可循。早在发行阶段,香港公开发售只超购3.43倍,国际配售1.79倍,没有触发回拨,香港部分只占发售总量的一成。两家基石投资晶科能源和锦信合起来认购6000万港元,占发售股份8%。募资净额6.52亿港元,国泰君安国际独家保荐。
港股上半年的新股平均超购2628倍,是去年同期的3.8倍,破千倍的45只。翼菲科技14855倍刷新港股纪录,壁仞科技2347倍,智谱1159倍。国星宇航这3.43倍的公开发售和1.79倍的国际配售,连零头都算不上,显然散户和机构都没什么兴趣。
国星宇航手里的待交付AI卫星订单是114颗,合约总值34.75亿元,接近2025年全年收入的五倍。
订单排到了2028年,公开发售却只超了3倍。这个落差,得从8年前成都那间办公室讲起。
PART.01
一家太空效果图公司的华丽转身
陆川是80后,本硕都在电子科技大学读通信与信息工程。2006年到2021年他在电子科大任教近15年,研究人工智能、航天和通信,其间联合学校发起成立了国内首个AI卫星科研机构。2018年他下海创业,教职一直挂到2021年。
国星宇航创始人陆川
创业头5年,这家公司不靠造卫星吃饭。2023年营收5.08亿元,星基解决方案4.60亿元,占90.7%,卫星及相关服务只有322.1万元。
所谓星基解决方案,是用自研的灵境引擎把卫星影像转成三维模型,卖给数字城市、城市治理、文旅项目。那几年的国星宇航,实质上是一家太空效果图公司。
当时,传统对地观测卫星把原始数据传回地面处理,可星地链路带宽有限,卫星飞过地面站的时间也有限,很多数据排不上队只能扔掉。行业统计里,绝大多数对地观测数据的实际利用率不足5%。
陆川的想法是,既然传下来这么费劲,不如让卫星在天上先算一遍。
2023年国星宇航宣布进入AI卫星商业化阶段,从AI应用卫星转向AI智算卫星。
2024年9月跟之江实验室合作,中国第一颗AI大模型智算卫星上天。
2025年5月一箭十二星,组出全球首个AI智算卫星星座,数据处理周期从天级压到秒级。同年11月,千问Qwen3大模型上星。
到2026年10月,国星宇航自主研制了4颗AI应用卫星和26颗AI智算卫星。2026年上半年,卫星及相关服务收入1.31亿元,占57.7%,第一次超过星基解决方案,其中AI智算卫星1.25亿元。
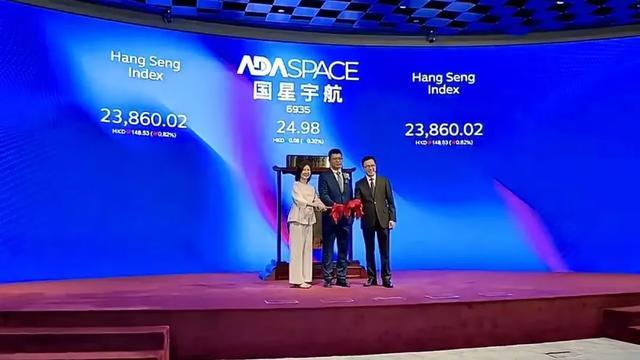
上市当天,星算计划03组的5颗卫星在台州基地下线。从宣布转型到递交招股书,只隔了两年多。
PART.02
在做谁的生意?
算力送上天,卖的是三种东西,成熟度差得很远。
森林着火时,传统流程是拍摄、下传、接收、处理、分发,从几小时到几天。星上处理之后,地面收到的可以直接是哪里着火、火往哪烧。这套逻辑能平移到国土监测、环保执法、农业估产,是眼下真正在收钱的那部分。
别的遥感星要自己扛一套计算载荷上天,成本很高,把数据传给算力星更划算。天上的卫星于是开始分工,有的管看,有的管算,但有多少卫星愿意借,主人愿不愿意持续付费,还没有答案。
至于把机房搬上天,太空有晒不完的太阳能,省电费省地价。可真空里没有空气,热量只能靠辐射散出去,高功耗芯片散热是公认的难题。国星宇航自己的液冷方案要等到2026年10月才送上卫星实测,能不能在真空里跑通,还没有答案。设备坏了没法上门修,升级只能再发射一颗新卫星。
国星宇航的AI卫星生意,大多数交易方式是项目制,按项目接单,按节点交付,先垫钱研制,验收后回款,甲方以地方政府和国企为主。前五大客户占比从2023年的约56%一路升到2026年上半年的91.1%,最大单一客户占35.9%。卫星业务的客户留存率7.1%,几乎每年都要重新找一遍客户。
应收账款周转天数从2023年的233.8天一路爬升至2026年上半年的610.8天,国星宇航已计提1.57亿元减值拨备。账龄超过一年的应收款及票据3.05亿元,其中73.1%来自国企客户或国企主导项目。
货交出去,钱至少要等1年半-2年才能到手。
值得注意的是,国星宇航手里114颗待交付AI卫星订单里,有77颗是第三次递交招股书之后五个月之内签的,交付和回款都还没经过时间检验。
2026年上半年,国星宇航整体毛利率39.3%,卫星及相关服务53.3%,AI智算卫星单品55.4%。一年前则是另一副模样,2025年整体毛利率20.4%,AI智算卫星单品只有7.6%。2022年到2025年,整体毛利率在14%到39%之间来回摆,相当不稳。
为什么会出现这种情况呢?
其实成本端没有失控,问题出在收入确认的方式。项目制接单、按节点确认,一批星是大是小、当季交付了几颗,毛利率就跟着波动。2025年AI智算卫星的收入从0.78亿元涨到2.25亿元,占总收入32.0%,正好赶上那批订单毛利极低,整体于是被拖下去。2026年上半年往回走,是交付的那批换了配置。
这种摆动对一家要连续交付114颗卫星的公司来说不是好事,利润没法按季度预测,只能按项目预测。
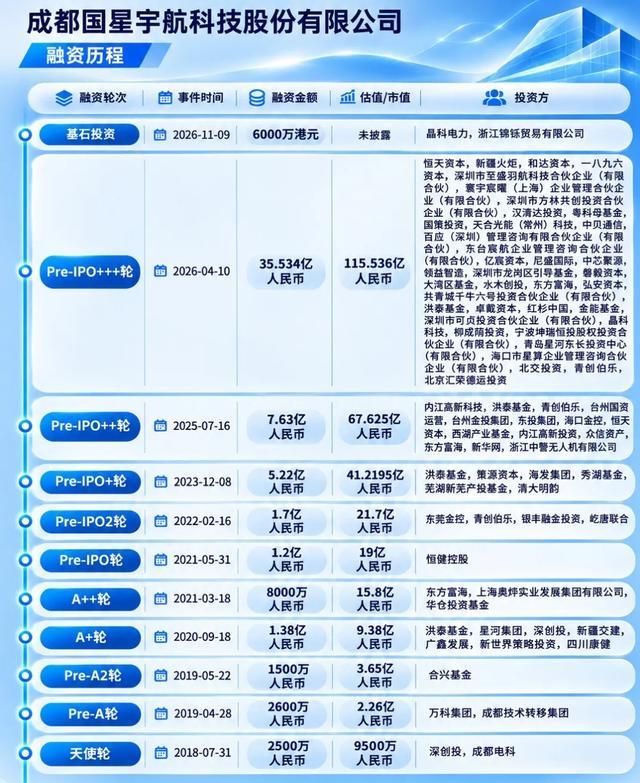
国星宇航成立至今经历了10轮融资,披露金额合计约18.64亿元。估值从天使轮的9500万元涨到2025年E轮的67.625亿元,翻了近70倍。
资金背后是各地国资,比如恒坤发展基金背后是广东省国资委,海金星宇是青岛市国资委,策源优产是成都高新区旗下基金等。
地方国资的钱往往附带落地产能的诉求,基地建在哪、建多大,未必全按效率算。
国星宇航的研制和测试设施分布在成都、嘉兴、台州。招股书把台州中心投运后的折旧摊销,列为2026年亏损扩大的原因之一。
反过来,这批股东里有不少也是它的客户,订单和资金两头都靠同一批人撑着,定价权和回款节奏自然不全在自己手上。
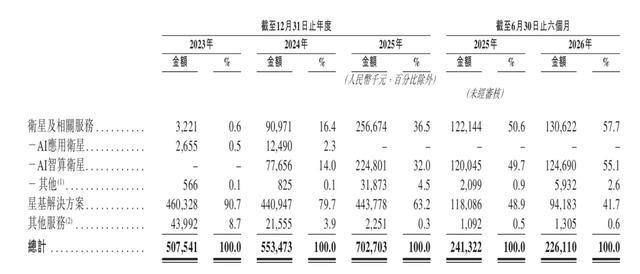
此外,2025年国星宇航净亏2.56亿元,其中股权激励0.93亿元、金融资产及合同资产净减值0.95亿元,两项占73%。2026年上半年账面净亏1.51亿元,经调整后0.65亿元。研发是笔硬支出,2026年上半年1.086亿元,占同期收入的48%,2023到2025年累计投入超过3.4亿元。
2026年上半年营收2.26亿元,同比降6.3%。为符合港股上市后的外商投资准入要求,2026年2月起全面停止真三维地图编制,同期停掉卫星影像直销,后者是2024年的高毛利来源。
毛利率能回去,收入回不去,这是国星宇航眼下最拧巴的一处。
PART.03
所有人都在挤同一个赛道
按累计发射的AI卫星数量算,国星宇航在国内民营企业里排第一。按具备卫星全价值链能力的公司算收入,它排第二。按2025年卫星相关业务收入7.03亿元算,它排第七,份额2.1%。
同行银河航天押批量,南通工厂计划2026年月产20颗。长光卫星押存量,吉林一号累计161颗在轨。国星宇航押算力,114颗在手订单全是AI智算卫星,同行的订单里通信星和遥感星还是主力。
蓝箭航天2025年营收5209.63万元,净亏17.11亿元,研发费用9.22亿元,是当年营收的17.7倍。中科宇航营收2.77亿元,亏11.19亿元。微纳星空营收3.85亿元,亏1.81亿元。三家都没走到赚钱那一步。
需求这一头不缺规划。中国星网GW星座规划1.3万颗,千帆星座远期超过1.5万颗,到2025年12月两张网在轨合计只有244颗。2026年初,整个行业在轨的低轨卫星加起来三百多颗,对应的规划是3.7万颗。
证券时报的说法是,商业航天板块还没走出趋势性行情,此前上市的同类新股上市后估值持续回落,多数表现平淡。
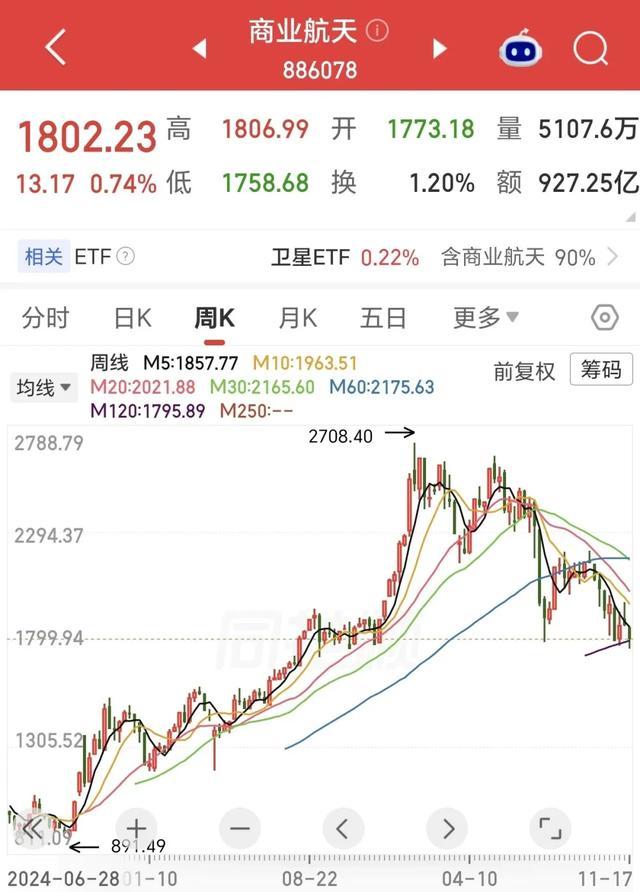
体现在资本市场上,A股商业航天指数今年以来跌约33.14%,1月16日摸到2708点,11月17日见到1758点。卫星互联网指数跌得更多,28.72%。卫星ETF招商跟踪的那只指数,年初以来跌33.54%。
板块下跌前的平均市盈率是96倍,部分龙头破千倍。2026年初情绪最热的时候,一批只有航天概念、收入还没做出来的标的,估值能给到收入的50倍以上。业绩没有跟上,估值先把未来几年的空间走完了。
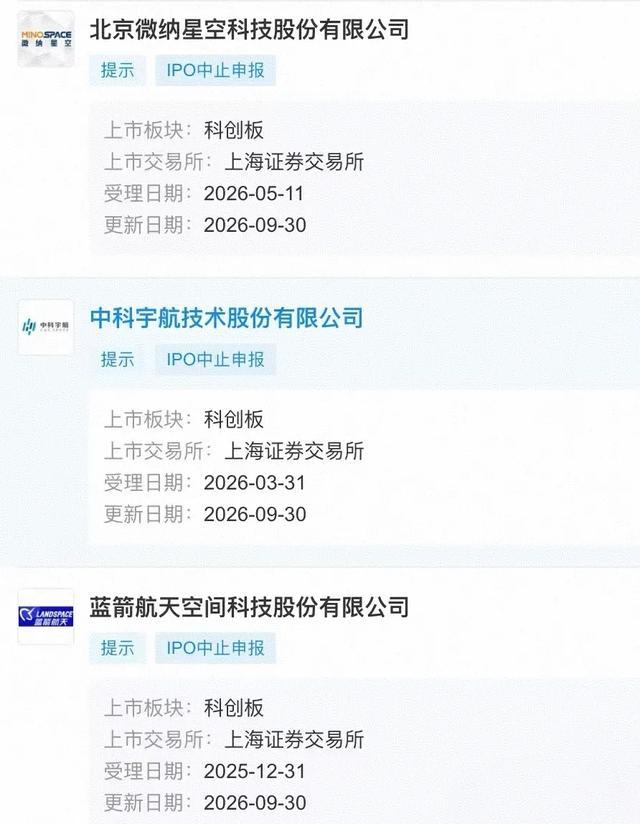
一级市场也在同一时间踩了刹车,9月30日,蓝箭航天、中科宇航、微纳星空三家科创板IPO同一天转为中止,理由都是财务资料过了有效期要补。到11月中,排队等上市的商业航天企业至少15家,今年真正挂牌的只有2月的电科蓝天。
2025年全国完成92次入轨发射,商业航天占50次,把311颗商业卫星送上天。要撑起两张万颗级的网,低成本、高频次的航班化运力不够。发射这一环的成本降不下来,卫星造得再多也只能排队等窗口。
按排产表,2026年剩余时间研制16颗,2027年36颗,2028年60颗。国星宇航手头这114颗订单全部交完,最快排到2028年底。募资净额6.52亿港元,招股书里深圳中心一个项目就要投5.43亿元,这点钱撑不到那一天。
8年前陆川在论文里写卫星该在太空自己计算,8年后卫星确实如他所言,只是距离大趋势到来,还有一段距离。