
5年再造算力巨头!一文看懂超聚变IPO

通信世界网消息(CWW)上半年营收372.86亿元,净利润21.08亿元,同比翻倍有余。这家从华为x86服务器业务剥离、扎根郑州五年的算力企业,已经正式拿到创业板上市的通行证——它就是超聚变。
从5月22日申报受理到11月12日顺利过会,用时174天。80亿元的拟募资规模,成为今年创业板募资规模最高的上会项目;一旦发行落地,还将刷新河南本土IPO的募资纪录。
超聚变顺利过会其实并不意外。一方面,当下国产算力替代的政策红利仍在延续;另一方面,公司业务基本面同样扎实,国内服务器出货量稳居第一梯队,2022至2025年标准液冷服务器市场份额连续四年国内第一,符合创业板支持硬科技企业、鼓励先进算力产业自主发展的导向。
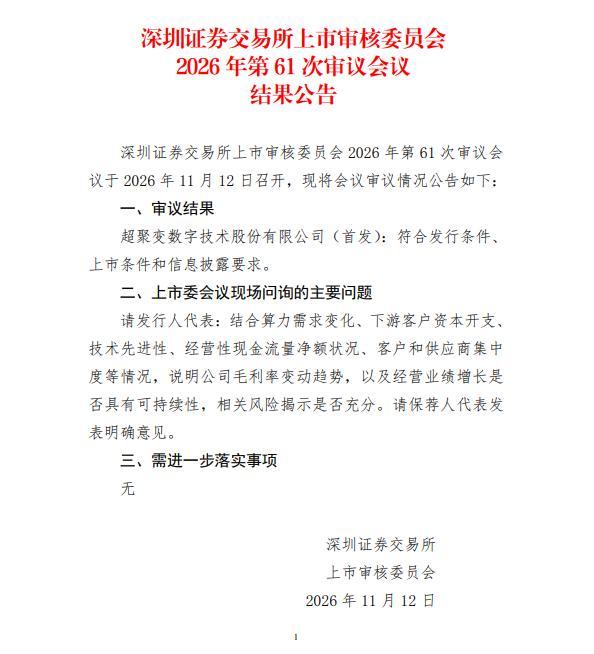
从此次深交所上市委问询的问题可以发现,市场关注重心已经不是“能不能赚钱”,而是算力需求变化、增长能否持续、毛利率能否稳住,以及在AI持续升温的时代,企业差异化竞争力能否站稳。
当市场褪去对“国产替代”概念的狂热追捧,利润质量、库存周转、真实技术壁垒,才是衡量算力企业长期价值的核心标尺。因此,对于超聚变来说,上市只是节点,穿越算力周期的能力,才是真正的考验。
五年磨剑,算力起势
很多人熟悉超聚变,是源于其诞生之初的业务分拆背景,但放在产业视角下,更值得关注的,是它落地生根五年交出的产业答卷。
短短五年,公司搭建起完整的服务器研发、供应链、智能制造与交付服务体系,跻身国内服务器第一梯队,液冷算力产品形成差异化优势,订单落地轨迹清晰勾勒出业务版图。
主战场集中在运营商集采、省级智算中心、政企算力底座三大赛道,从单台服务器供货,逐步升级为液冷整机柜、集群一体化交付。在运营商体系,超聚变持续拿下中国移动、中国电信、中国联通多轮集采大单。
公司成立早期便拿下中国移动PC服务器集采21亿元订单,后续在2022年中国移动政企服务器集采以11.99亿元位列第一;2026年移动PC服务器集采,旗下河南昆仑中标约17.71亿元,位列第三,持续稳住中国移动供应链席位。
在中国电信侧,除服务器硬件集采之外,2024年公司拿下中国电信65000套服务器操作系统集采,以50%份额成为第一中标候选人,标志着其跳出纯硬件售卖,将FusionOS系统软件融入运营商算力底座,打开软硬协同的商业模式。
大型智算样板项目上,代表性项目包括中国电信杭州智算中心,整机柜液冷服务器在智算中心得到充分验证;2025年为中国联通互联网应用创新基地交付静音全液冷一体化算力系统,面向高密AI训练场景验证新一代整机柜架构能力。
这份亮眼的算力订单版图背后,产业股东的协同价值尤为突出。中国移动、中国电信不只是超聚变核心采购方,更是深度绑定的战略投资方。中国移动旗下主体合计持股15.69%,是第二大股东;中国电信通过电信投资持股2.75%。
除此之外,国调基金、人保资本、建信投资等国家级产业基金、金融机构资本同步入局,叠加极具特色的员工持股平台,形成多元制衡的股权结构,既保障长期研发投入,也实现核心团队利益绑定。
2025年11月完成增资,按增资价格测算投后估值约470亿元;本次IPO拟募资80亿元,按发行股数区间测算,发行估值落在400亿—800亿元区间。
细看募资投向,资金布局清晰对应企业增长逻辑与行业痛点。拟募资80亿元中,40.8亿元用于新一代算力基础设施研发及产业化,主攻AI服务器、液冷集群、通用算力与边缘算力产品;20.3亿元投向智慧制造园区及研发中心,扩充产能与研发载体;8.9亿元攻坚智能算力、AI、供电架构底层关键技术;10亿元补充流动资金,支撑高速扩张下的营运周转。
五年时间,从一纸剥离协议,成长为冲击80亿募资的算力龙头。超聚变的崛起,是团队执行力的证明,更是AI算力爆发周期下时代红利的映射。
规模高速扩张背后的“冰火叙事”资本市场给出的估值,是对远期空间的定价,并非眼前的经营结果。
翻开招股书财务数据,AI浪潮带给算力整机厂的冷热两面,在超聚变身上体现得十分清晰。
营收端,公司驶入高速增长通道:2023年营收250.92亿元,2024年442.67亿元,2025年582.46亿元,2026年上半年营收372.86亿元;2023至2025年营收复合增速52.36%,显著高于行业平均水平。利润弹性同样亮眼,归母净利润从2023年5.07亿元增长至2025年10.30亿元,2026年上半年归母净利润21.08亿元,已经超过2025全年水平。
与之形成鲜明对照的是持续承压的经营性现金流。报告期内经营活动现金流净额持续为负:2023年-65.68亿元、2024年-25.26亿元、2025年-4.62亿元,2026年上半年扩大至-156.85亿元。
值得注意的是,账面盈利、现金持续流出,不是超聚变独有的困境,而是当前AI整机制造行业的共性特征。
这背后的商业逻辑其实也不难理解,上游GPU、CPU、内存等核心零部件供给紧张,整机厂商需要预付大额货款锁定产能、备货保供;下游客户以互联网大厂、运营商、大型政企为主,普遍账期偏长。收入可以随交付确认,但资金回流滞后数月。企业规模扩张越快,营运资金的占用规模就越高,现金流压力随之放大。
新旧动能加速转换
值得一提的是,当前超聚变抓住AI发展机遇,产品结构逐渐完成切换。
目前,公司AI服务器营收占比从2023年25.03%提升至2026年上半年53.29%,正式成为第一大收入来源与利润支柱;传统通用计算服务器占比由70.39%回落至43.84%。
业务结构的变化,不只发生在服务器硬件主业。根据保荐书与招股书披露,超聚变将业务划分为核心算力业务,以及智企生态、能源智慧两大战略新兴业务板块。
算力业务虽然依旧贡献99%以上营收,但公司已经不局限于单机服务器硬件组装,向上做系统工程能力延伸,向外开辟第二增长曲线。
面对整机赛道单纯硬件组装的内卷,超聚变尝试向“硬件+散热+供电+集群软件”一体化交付延伸,摆脱单纯的低价竞价,提升单个项目的附加值。在算力业务内部,除极具优势的液冷算力整机之外,公司在整机柜一体化解决方案、集群调度、BMC固件、算网融合管理等方向完成突破。
不过优势不能被过度放大。在超大集群运算、超智融合的大背景下,液冷赛道已经成为全行业共识。浪潮、曙光、新华三等同行同步重兵投入,冷板、浸没两条技术路线并行竞速,大量新玩家涌入,未来液冷整机同样会进入价格竞争区间。液冷能力是优质加分项,但很难形成不可突破的护城河。
而招股书明确的两大新兴业务,代表公司能力边界进一步向外拓展,并非局限算力硬件范畴。
智企生态业务依托自研超聚变智企ERP核心商业软件,面向智能体时代企业数智化转型,同时预研AI原生新一代企业级软件;能源智慧解决方案,以充电网络产品为基础,立项面向AIDC、兆瓦充电站高压直流场景,布局数字储能系统、固态变压器、能量管理系统等产品。
上市是补给,不是终点
放到整条算力产业链来看,服务器整机厂商天然处在承压的中间环节,超聚变也不例外。
这个环节的痛点高度一致:营收容易做大,但下游集采压价、上游成本波动,共同锁死毛利率天花板;每一轮规模扩张,都要消耗巨额流动资金,存货、应收账款同步走高。
上游国产GPU芯片企业集中登陆资本市场,在资金加持下迭代速度加快,芯片供给选择持续丰富,但芯片厂商的议价能力稳步抬升,整机企业持续面临核心元器件成本波动风险。
下游格局同样竞争激烈,浪潮信息AI服务器份额领跑国内市场,超聚变处在第二梯队第一序列,和新华三、中兴等同台竞争,叠加昇腾生态厂商持续扩张,市场争夺趋于激烈。
对超聚变自身而言,本次上市的价值,需要客观看待,不宜过度神话。
IPO首要作用是补充营运资金,缓解扩张带来的现金流缺口。AI服务器备货、预付锁料、产能建设都需要持续投入,上市募资可以有效降低短期资金压力,支撑液冷整机柜、新一代算力基础设施项目研发落地,巩固现有份额优势。
上市带来品牌与信用背书,在运营商、大型政企、智算中心招标中,上市公司身份有助于增强用户信任,助力大单获取,同时拓宽后续融资渠道。
第三,上市也意味着约束同步增加。成为上市企业之后,现金流、存货、毛利率、客户集中度等指标会持续暴露在投资者与监管的放大镜下,过去依托国资耐心资本、优先保交付保份额的发展模式,需要在增长、份额、盈利质量之间寻找新平衡。
国产算力整机,从规模竞赛走向质量竞赛超聚变这场IPO闯关,不只是一家河南本土企业登陆资本市场,更是国产 可以加速培育出数百亿元营收规模的算力硬件龙头。
此前几年,赛道比拼出货规模、营收增速;接下来的算力周期,竞争标尺转向健康现金流、可控库存周转、扎实的系统工程壁垒、高附加值解决方案。规模只是入场券,盈利质量才是穿越周期的压舱石。
拿到上市资金,只是阶段性破局。对超聚变而言,真正长期考题是:如何把纸面利润转化为稳定正向的经营性现金流;如何在日益激烈但产业需求巨大的算力竞争面前,把液冷、整机柜方案的先发优势转化为持续定价权。
这家从中原崛起、技术基因深厚的算力企业,未来要回答的,也将是整个国产算力企业共同的时代命题。