奶茶原料龙头东晓生物冲刺北交所上市:今年前三季度净利润近乎腰斩,还有4400余万元买卖合同纠纷一审败诉

每经记者:陈晴 每经编辑:董兴生
玉米深加工企业东晓生物科技股份有限公司(以下简称东晓生物)正在冲刺北交所上市。
公司上市申请于2026年6月底获北交所受理,目前因财务数据过期处于中止审核状态,正在推进前三季度数据更新。作为国内奶茶原料植脂末赛道的隐形冠军,公司2023年至2025年植脂末产品销量连续三年位居全国第一,另有多款产品销量跻身全国前五。
与行业地位一样引人关注的,是公司浓厚的家族经营色彩。实际控制人王松江合计控制公司84.44%的股份,其女儿、女婿、弟弟等亲属持股或担任管理职务;亲家控制的希努尔国际持股6.42%,其入股还曾牵出税款补缴事项。
业绩层面,公司呈现“过山车”行情:2024年归母净利润同比大增约94%,2025年下降超三成,2026年前三季度归母净利润同比下滑46.53%,盈利能力承压明显。
亲家入股牵出补税及关联往来
东晓生物成立于2004年,总部位于山东诸城。公司主要生产动物营养、食品配料、健康甜味剂等,具体包括L-赖氨酸盐酸盐、L-赖氨酸硫酸盐、植脂末、赤藓糖醇等,下游客户包括蒙牛、伊利、雀巢、元气森林、香飘飘、温氏食品等知名企业。
股权层面,东晓新实业直接持有东晓生物59.11%股份,为控股股东;王松江直接持有公司16.89%股份,并持有东晓新实业93%股权,其配偶李春梅持有东晓新实业剩余7%股权。两个女儿王梦晓、Shihui Wang分别直接持有东晓生物4.22%股份,与王松江构成一致行动关系。由此,王松江合计控制公司84.44%股份。
王松江的两个女儿均未进入东晓生物董事会,但多位家族成员参与公司经营管理。Shihui Wang担任东晓北美经理;王梦晓的配偶李天罡于2022年3月加入公司,目前出任副董事长、常务副总经理、董事会秘书,同时负责经营管理、董事会运作和信息披露等工作。王松江之弟王松德于2007年加入公司,现任副总经理。
家族关系还延伸至重要外部股东。希努尔国际持有东晓生物6.42%股份,该公司由王桂波100%持股,而王桂波正是Shihui Wang配偶王润轩的父亲。
王桂波是资本市场的老兵。早在2010年,他就带领希努尔登陆深交所。但在多重因素下,希努尔于2017年易主,并于2021年更名为雪松发展。
如今希努尔方面与东晓生物的交集不少。2023年7月,东晓生物收到希努尔国际缴纳的6207.62万元增资款,其中608.59万元计入实收资本,5599.03万元计入资本公积。
这笔入股在此后还牵出了补税事项。2025年,东晓生物补缴所得税2642.93万元,原因是2022年希努尔国际入股涉及的股份支付费用,经税务核查认定不符合税前扣除条件。这笔补税也是公司当年非经常性损益为负的重要原因之一。
公司与希努尔方面还曾存在担保和资金往来。招股书显示,公司曾为王桂波控制的诸城市普兰尼奥男装有限公司提供4900万元连带责任保证,担保期间为2022年8月至2023年8月。2023年,公司还分别从山东新唐尔服饰有限公司、诸城市唐尔制衣有限公司新增拆入资金1300万元和1000万元,两家企业均由王桂波之妹控制,相关款项已于当年归还。
2026年前三季度净利润几近腰斩
2023年至2025年,东晓生物营业收入分别为79.93亿元、78.4亿元和77.48亿元,连续三年小幅下降;归母净利润则走出“倒V型”走势,从2.98亿元跃升至5.78亿元后回落至3.83亿元。
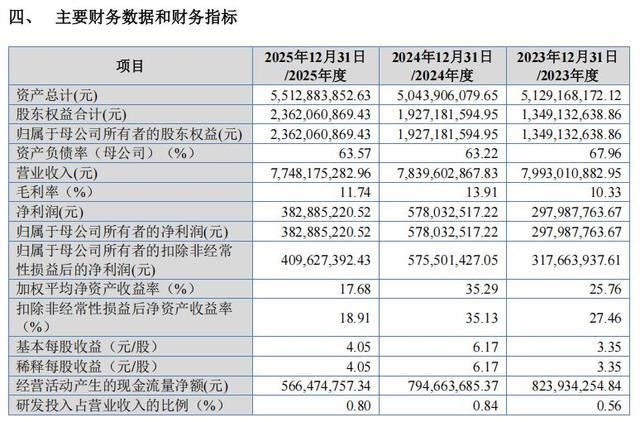
图片来源:招股书截图
盈利大幅波动的核心变量是玉米价格与产品售价。公司解释称,2024年玉米价格下行、主要产品售价坚挺,带动盈利大幅提升;2025年下半年核心产品价格回调,利润随之回落。
事实上,公司主要原材料玉米价格波动较大。同行梅花生物半年报显示,今年上半年玉米均价同比上涨超5%。公司招股书亦提示原材料价格波动风险。
分产品来看,赖氨酸等动物营养类产品是业绩下滑的主要拖累。2025年,公司L-赖氨酸硫酸盐收入由2024年的15.15亿元降至13.26亿元,毛利率亦由15.39%下降至11.74%;L-赖氨酸盐酸盐收入由5.03亿元降至4.22亿元,毛利率由19.22%骤降至11.37%。公司解释称,市场供给增多、行业竞争加剧及部分下游饲料需求阶段性调整,导致相关产品售价和销量承压。
进入2026年,东晓生物盈利压力进一步加大。前三季度,公司营业收入为55.56亿元,同比下降4%;归母净利润为1.58亿元,同比大降46.53%;整体毛利率降至9.50%,同比明显收窄。
针对今年前三季度业绩下滑,11月16日,东晓生物向《每日经济新闻》记者回复称,主要受主要产品价格变化、国际贸易环境及汇率波动等因素影响,相关情况已在定期报告中如实反映。
公司三季报则分析称,2025年上半年,受益于玉米价格低位运行、欧盟和巴西反倾销调查阶段境外客户提前备货以及氨基酸产品价格高位等因素,公司盈利能力处于阶段性高位。2025年下半年起,欧盟、美国等地反倾销措施陆续落地,国内氨基酸企业出口渠道承压,外销受限,国内市场竞争加剧,赖氨酸等核心产品价格持续走弱;但2025年1月—9月整体仍处于较高盈利水平,形成较高对比基数。与此同时,公司外销业务占比较高,2026年1月—9月受汇率波动影响产生较大金额汇兑损失,进一步压缩盈利空间。
从行业环境看,东晓生物并非独自承压。公司将三元生物、保龄宝、梅花生物和佳禾食品列为同行可比公司。2026年前三季度,几家公司普遍表现不佳,佳禾食品净利润增长但营收小幅下滑;三元生物和保龄宝收入增长但盈利下滑;梅花生物则营收和净利润双双下降。
涉4400余万元买卖合同纠纷一审败诉
根据东晓生物招股书,公司历来重视自主创新与技术研发,未来将继续通过技术创新开发出更多技术领先、应用于不同领域的产品。
但从研发费用来看,公司却没有那么大方。2023年至2025年,公司研发投入分别为4500.47万元、6577.40万元和6231.58万元,对应研发费用率分别为0.56%、0.84%和0.80%;而同期三元生物、保龄宝、梅花生物、佳禾食品4家可比公司的平均研发费用率分别为3.21%、2.24%和2.21%,差距显著。
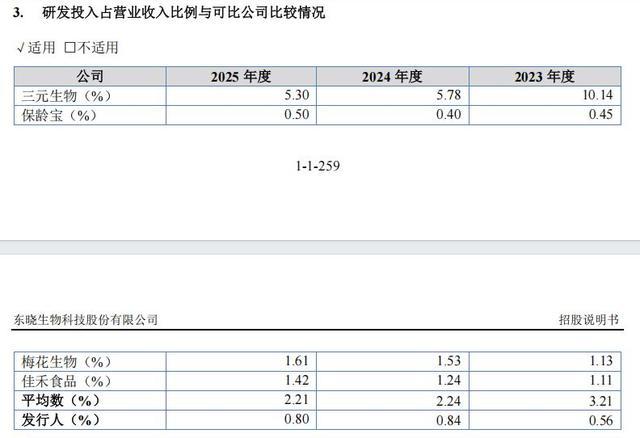
图片来源:招股书截图
公司招股书解释称,自身收入规模显著高于三元生物、保龄宝和佳禾食品,摊薄了研发费用率。与梅花生物相比,梅花生物产品集中于氨基酸领域,涉及人类医用及动物营养氨基酸,研发投入需求较高;而公司产品则覆盖动物营养、固体饮料、食品添加剂等多个领域,部分细分领域研发储备需求相比人类医用及动物营养氨基酸较低,导致研发费用率存在差异。
对此,东晓生物回复称,公司研发费用率处于行业合理水平,公司研发投入与现有业务规模、生产模式及发展阶段相匹配。后续公司将结合业务发展需要,持续完善研发布局与投入安排,为产品迭代和长期竞争力提供支撑。
研发投入全部费用化的同时,研发费用归集的规范性也曾受到监管关注。2025年9月,国家税务总局潍坊市税务局稽查局出具行政处罚决定书,东晓生物因研发费用归集不规范、违规加计扣除费用,导致2021年和2022年合计少缴企业所得税56.42万元,被罚款28.21万元。公司称已缴纳罚款并完成整改,税务机关后续出具证明,认定相关违法行为属于较轻情节,不属于重大违法行为。
公司还面临一桩未决诉讼。2024年8月,丁洁以买卖合同纠纷为由,将东晓生物全资子公司源发生物诉至上海市浦东新区人民法院,要求判令源发生物支付货款及利息合计4462.18万元。
该案此后又经历了管辖权移送和异地审理。2026年9月,山东省潍坊市奎文区人民法院就该案作出一审判决,判令源发生物向丁洁支付4326.51万元及相应利息,东晓生物对上述债务承担连带清偿责任。
根据公司2026年10月30日披露的三季报,因不服一审判决,公司已依法提起上诉。截至三季报公告日,该案尚未形成生效判决,最终裁判结果仍存在不确定性。公司已遵循谨慎性原则,按一审判决金额的50%计提预计负债。
上述50%计提比例如何确定,案件上诉有何进展?就税务及诉讼等事项,东晓生物回复称,公司将结合事实、进展情况及专业意见审慎处理,并依规履行信息披露义务,相关事项不影响公司正常生产经营。
每日经济新闻