四个月净利38亿元,市值351亿元,换手率仅0.06%:存储黑马宏芯宇为何“涨不动”?

本报(chinatimes.net.cn)记者黄海婷 胡梦然 深圳摄影报道
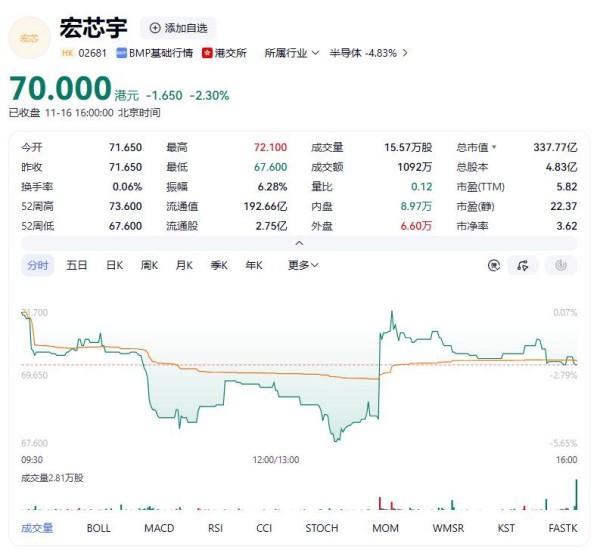
11月16日,港股市场收盘,存储芯片厂商宏芯宇(02681.HK)报收70.00港元,单日下跌1.65港元,跌幅2.30%。结合盘面分时走势观察,该股当日呈现“早盘震荡下探、午后低位反弹修复”的态势,盘中最低下探至67.600港元,最大跌幅接近5.65%,尾盘虽有快速拉升收回大部分失地,但全天仅成交15.57万股,对应成交额1092万港元,换手率低至0.06%。截至当日,其收盘总市值为337.77亿港元,对应TTM市盈率5.82倍,较72.83港元的发行价累计下跌约3.9%。
这一交投表现与宏芯宇招股书披露的业绩形成了强烈的反差:2026年前四个月,公司净利润高达38.41亿元,同比增长3020.8%,短短四个月赚的钱已接近2025年全年净利润的三倍。一面是“利润暴增”的基本面,另一面却是上市首日盘中破发近4.4%、后续交投持续清淡的现实。351亿港元市值的背后,市场究竟在为存储涨价周期赐予的顶点利润定价,还是为自研主控支撑的穿越周期能力买单?《华夏时报》记者通过梳理公开披露的数据与多方采访,拆解这一反差背后的资本逻辑。
38亿元利润与0.06%换手
11月12日,宏芯宇正式登陆港交所主板。作为国内少数具备主控芯片自主设计能力并完成商业化应用的独立存储厂商,其上市表现备受瞩目。然而,上市首日收盘报72.80港元,微跌0.04%,盘中一度跌至69.65港元,每手(100股)账面亏损约3港元。更值得关注的是交易端的冷清,首日全日成交额仅1.80亿港元,而到了11月16日,全天成交额更是萎缩至1092万港元,交投活跃度处于低位。
“从技术形态看,上市当天大幅震荡,当天放出1.8亿港元的成交总额,到底是原先中签的投资者在出货,还是有主力暗中吸纳筹码,还有待观察。”聚汇阁创始人、知名证券公司特约讲师黄邓文接受《华夏时报》记者采访时分析指出,后市可关注两个变量:一是从第二天开始是否形成洗盘形态(不破第一天最低价),再放量突破第一天的收盘价;二是若迟迟不见拉升反而逐日走低,则大概率是中签投资者在借机止盈抛售。若缺乏增量资金入场,可能呈现交投相对清淡的“散行情”。
对于股价与成交表现,宏芯宇相关负责人向《华夏时报》记者回复称,由于公司刚刚完成在港交所主板上市,须严格遵循上市规则与信息披露公平性原则,对股价表现与市场定价不便评论,建议参考招股书及港交所公告所披露的公开数据及信息。
这种冷清的交易局面,与其发行端的筹码结构密切相关。记者查阅交易数据发现,本次全球发售仅1471.72万股H股,占发行后总股本约3.05%。香港公开发售仅获2.37倍认购,一手中签率100%,无回拨机制,公开申购人数仅4625人。同时,7名基石投资者合计获配占发售股份的42.08%,锁定期6个月。此外,本次IPO绿鞋资金约1.61亿港元,上市首日仅动用746.31万港元,剩余稳价资金约1.53亿港元。首日资金动向显示,中信建投、招银国际等席位买入居前,而国泰君安、晋峰证券等席位卖出较多,多空分歧在上市首日已显现。
深圳市股权投资研究会会长、北京大成(深圳)律师事务所律师陈超明接受《华夏时报》记者采访时指出,本次发行的流通盘绝对规模有限,首日价格由少量资金在极窄的流通盘中形成,其价格发现功能相对有限。“‘成交额相对总市值偏低’与‘换手率偏低’并非同一命题。在基石投资者认购并受禁售期约束的结构下,首日可交易筹码的绝对规模较小,价格的边际敏感度较高,单笔交易对收盘价的影响被放大。”在极窄的流通盘和低换手率下,资本市场正凭借有限的交易,对宏芯宇的盈利结构进行着审慎的定价。
62%毛利率的底色
支撑宏芯宇351亿港元市值定价的核心,是其亮眼的盈利能力。招股书显示,公司综合毛利率从上年同期的13.8%跃升至2026年前四个月的62.0%。然而,这一跃升的背后,DRAM产品每GB平均售价从12.24元涨至34.98元,固态硬盘每GB平均售价从0.28元涨至0.93元,涨幅分别高达185.8%和232.1%。
“在成本端相对稳定的假设下,售价的大幅上行即可解释毛利率的绝大部分变动。”陈超明向《华夏时报》记者分析指出,自研主控芯片可能带来一定成本优势,但在价格快速上行的区间内,该等成本优势会被价格因素覆盖。“‘毛利率提升由价格驱动’与‘公司不具备能力’是两个不同的命题。发行人2023年净亏损1.17亿元,2023年至2025年毛利率分别为4.8%、16.1%、21.8%,周期低谷期的亏损与低毛利率,说明发行人盈利对存储价格周期高度敏感。”不过,招股书也显示,公司近年来持续加大研发投入,2023年至2026年前四个月累计研发投入超13亿元,研发人员占比达62.5%,轻资产运营模式正持续聚焦核心技术环节。
资本市场对此显然有着清醒的认知。截至11月16日收盘,宏芯宇TTM市盈率仅为5.82倍,但若对应2025年全年13.64亿元的净利润,其静态市盈率则高达约23倍。这种估值双口径的巨大反差,本质上是市场在给“周期盈利不可持续”定价。市场顾虑的是,一旦存储周期见顶回落,主要依赖消费级市场的模组商将面临估值重估压力。
目前,宏芯宇消费级存储客户已覆盖小米、传音、OPPO、vivo等头部品牌,前五大客户收入占比从2024年的65.7%降至2026年前四个月的40.8%,展现出一定的客户结构优化。但企业级与车规级合计收入占比仅约1%。陈超明向记者指出,具备设计能力与形成可重复的超额回报是两个层次的问题。消费级主控与企业级、车规级主控在可靠性、兼容性、认证周期上存在明显差异。“自研主控目前更接近成本与产品差异化的一项支撑,其是否已构成穿越周期的平台型壁垒,尚待企业级与车规级收入规模化后验证。”他表示,若要实现从“存储模组商”向“平台型存储方案商”的估值切换,通常需要企业级与车规级收入达到一定规模。
值得关注的是,本次发行中基石投资者的结构也影响了部分市场信号的独立性。公开信息显示,传音国际与江波龙投资均在基石名单中,而宏芯宇此前也曾以基石身份参与这两家公司的H股上市。陈超明对此表示,产业资本相互认购本身合规,但当认购方与被认购方存在长期业务往来时,“基石认购更接近于产业链合作的延伸安排,其作为独立第三方验证的功能相应减弱”。
轻资产模式的周期“大考”
除了盈利的周期性,宏芯宇激进的营运资金安排也引发了专业投资者的关注。招股书披露,2026年前四个月,公司净利润38.41亿元,但经营活动现金流净额却为-26.91亿元,两者背离超65亿元。与此同时,存货从2025年末的71.72亿元激增至108.87亿元,存货周转天数从2025年的231天飙升至356天;合同负债更是从8558万元暴增至6.54亿元。
“上述组合指向一种经营安排:以现金提前锁定晶圆等原材料,以预收款锁定部分未来交付,同时由发行人承担存货价格下行的风险。”陈超明表示,这属于营运资金结构与存货风险敞口问题。他建议,宜按产品线分别披露存货账面价值与最近期售价,并模拟售价下行情景下的减值影响。“以108.87亿元存货为基数,在成本不变的假设下,售价下行20%对应的潜在减值约21.8亿元,相当于2025年全年净利润的约1.6倍。该等敏感测算是否以量化方式呈现,可作为判断披露充分性的观察指标。”
面对超百亿的存货和阶段性流出的现金流,宏芯宇本次IPO净募资约9.94亿港元。虽然招股章程所列用途中包含了“运营资金”,但相对于庞大的存货规模,覆盖程度显然有限。陈超明向记者指出,“不补流”的表述并不准确,只是发行人将主要募集资金投向了资本性支出与研发,而非用于缓解短期流动性压力。此外,公司治理层面也带有一定的家族企业特征,公司由吴奕盛联合群联电子创立,吴奕盛任董事长兼总经理,其女儿吴嘉敏于2025年12月调任执行董事,协助整体运营。
在黄邓文看来,宏芯宇上市时间尚短,后势具体如何运行还有待进一步确认。对于这家四个月净利38亿的存储企业而言,极小的流通盘和基石锁仓在限制短期抛压的同时,也放大了波动并降低了价格发现的效率。351亿港元的市值,既包含市场对其过往周期红利的确认,也反映了对存储周期下行风险的折价。在存储行业的周期波动中,宏芯宇能否用时间证明自身在自研主控与企业级市场的商业化能力,将是决定其长期估值中枢的核心命题。
责任编辑:徐芸茜 主编:公培佳