黄仁勋没回来,反攻先来了
11月18日清晨,英伟达董事长哈维·琼斯在电话会上表示,董事会不打算恢复黄仁勋的首席执行官职务。但回归受阻,并没有挡住盘后反弹。路透社当天亚洲早盘报道,英伟达盘后上涨4.7%,标普500指数期货也上涨0.5%。
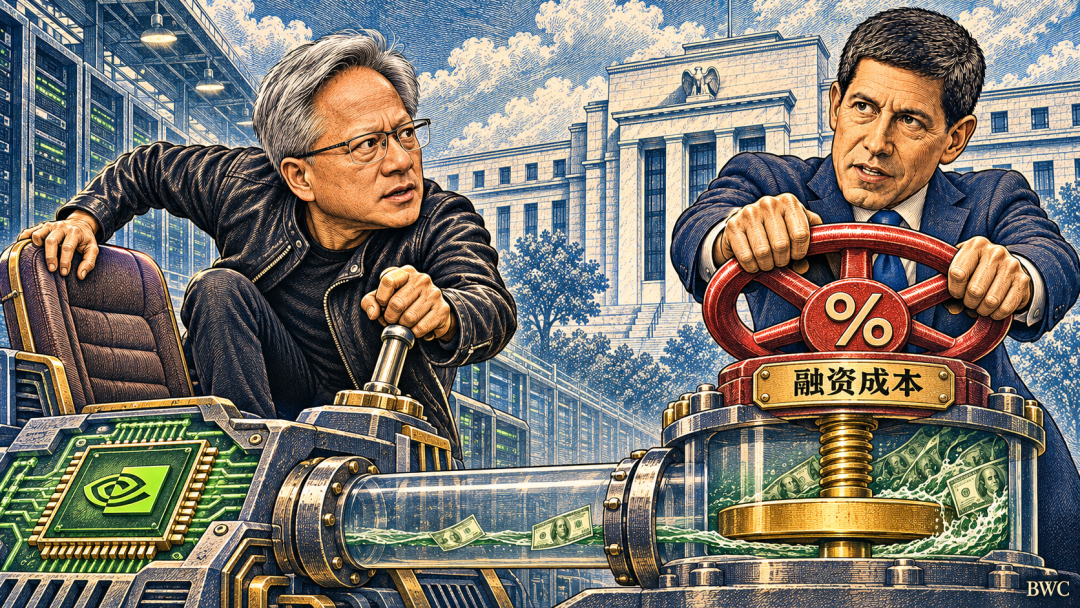
值得注意的是,这场反攻发生在标普500连续4个交易日下跌之后。黄仁勋尚未回来,市场已经开始修复,说明人物去留并不是价格回升的唯一开关。然而,反攻越过了这道关口,却还没有越过美联储留下的利率门槛。
另一项变化把这道门槛照得更清楚。同一份亚洲早盘报道中,美国10年期国债名义收益率升至5.123%,美元指数升至103.66。也就是说,股票期货向上修复时,美元与长期利率并没有一起让路。
问题就在这里,反攻究竟解除了哪一层压力?从这组价格看,市场对股票的悲观预期有所缓和,但支撑高利率的宏观判断尚未出现同样幅度的松动。因此,把盘后上涨直接解释成整个美国金融市场转向宽松,会漏掉仍在抬高的利率约束。
对于这一点,纽约联储主席威廉姆斯17日在纽约Axios峰会上的表态提供了线索。据当天报道,他仍认为需要进一步收紧政策,同时反对眼下采取剧烈行动。换句话说,放缓加息步伐与结束加息,是两件不同的事。
更强的一项证据来自圣路易斯联储主席穆萨莱姆。他17日在阿根廷央行会议上的公开讲稿中判断,明年春季之前可能需要数次加息。不过,他也保留了无需进一步收紧的情景,条件是通胀随供给改善而回落,或者总需求比预期降温得更多。
把这两种表态放在一起,政策争论的重心就清楚了。美联储理事们可以在力度和节奏上存在分歧,却仍认可通胀需要进一步受到抑制。
由此看,市场得到的可能是对激进加息的担忧减轻,而不是降息已经靠近,两者能带来的反攻空间并不相同。
委员会已经作出的决定,则划出了这场争论的起点。10月28日,美联储把政策利率维持在3.75%至4%,同时强调国内支出仍有韧性、通胀偏高。
尤其是,当次反对票来自两位希望加息的委员,暂停本身并没有替宽松打开承诺。
把时间往前推,利率压力其实先于黄仁勋离任公告出现。美国财政部数据显示,10年期名义收益率从11月9日的4.88%升至10日的4.98%,17日仍为5.10%。相比12日才发布的人事公告,这组变化说明,市场原本就面对一轮独立于人物去留的宏观重估。
这轮重估有自己的数据依据。美国劳工统计局11月10日的报告显示,10月剔除食品和能源的CPI月度增幅为0.3%,此前两个月也是这一速度。更关键的是,连续三个月的读数没有显示基础价格压力进一步降温。
这也解释了,为什么人物事件引发的冲击可以缓和,利率约束却未必随之解除。
由此往下推,这轮反攻首先检验的是,市场愿不愿意在人物风波尚未结束时重新接受风险。
更深一层的问题才是,同样一轮价格修复,能不能承受更高利率维持更久。如果后一个条件没有改善,股票完全可能出现反弹,却迟迟等不到整体金融环境转松。
黄金恰好提供了另一个观察窗口。现货黄金约为每盎司3822.03美元,较前一交易日下跌约0.7%。这至少说明,美国股票反攻并没有自动带来跨市场的共同修复,黄金仍面对自己的货币压力。
其中,不能忽略的是实际利率,也就是剔除预期物价上涨因素后的利率。
世界黄金协会11月16日发布的周报指出,在其统计截点内,11月美国10年期通胀保值国债收益率已上升约30个基点。相比一天的股票涨跌,这项月内变化更能说明黄金所处的宏观环境为何没有轻易松动。
顺着这条线看,股票与黄金的分化,恰好帮助辨认这次反攻缓解了什么。人物事件引发的股票压力可以减轻,美元走强与实际利率偏高却仍在制约金价。这也把反攻的边界推得更清楚,风险偏好可以先恢复,货币条件却还没有跟上。
长期美债的信号也因此有了同一个落点。基准收益率没有随反攻回落,较高的长期利率仍是整体市场必须面对的约束。
对于美国财政而言,美国股市恢复一些失地,也不会直接减轻主权债务的利息压力,金融市场的好消息还没有变成整个宏观账本的好消息。
据此推演,下一阶段更可能出现分化式修复。股票获得反弹空间,美联储仍把压低通胀放在前面,美元与实际利率继续限制黄金恢复的幅度。
尤其是,威廉姆斯对激进行动的保留,可以减轻一次大幅加息的担忧,却没有撤掉进一步收紧的判断。接下来的政策更可能是温和加息,而非迅速开启降息。
反过来,能改变这条路径的,也不必是一场衰退。核心通胀持续减速,需求增长与供给能力重新接近,就能减少继续加息的必要。穆萨莱姆保留的温和情景正说明这一点,美联储需要看到的是价格压力缓解,而不是必须先看到市场遭受更重的损失。
所以,黄仁勋没回来,反攻先来了,揭开的其实是两个不同的时间表。
人物事件带来的冲击可以先在价格上消化,货币压力却要等经济证据来解除。
接下来更可能发生的,是股票反弹与黄金承压继续并存,而不是一场上涨带动所有市场同时翻身。只有通胀降温足以压低后续利率路径,或者需求明显转弱迫使政策重新权衡,这场反攻才更有条件从情绪修复,走向整体金融环境的持续改善。(完)
说明:本文属BWC中文网的独家原创分析与观点,不构成投资建议。