海尔让位!中际旭创222亿碾压海尔,AI算力喂出山东新一哥?

我看到“中际旭创222亿碾压海尔,山东新一哥”这个标题的时候,老实讲是愣了一下的。
海尔在山东这个地方,地位是什么水平大家心里都有数。很多人小时候家里第一台大件家电,要么是海尔冰箱,要么是海尔洗衣机。你现在跟他们说:不好意思啊,山东最能赚钱的上市公司,不是海尔了,是一家卖光模块、给英伟达和北美云厂商供货的通信企业。反应基本两极分化:玩股票的人眼睛一亮,做制造业的人皱皱眉头。
行吧,数据先摆上来。
一、中际旭创这份三季报,有多夸张
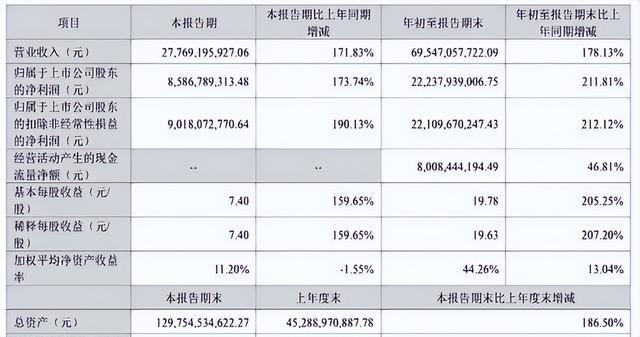
前三季度,中际旭创营收695.47亿元,同比飙到178.13%;归母净利润222.38亿元,同比涨211.81%,比去年同期多赚151.06亿。单三季度净利85.87亿元,同比增幅173.74%。这不是正常公司能跑出来的节奏,这是全球AI资本开支把它按在风口中心了。
它的财务特征很“反人类”:
净资产收益率44.26%,通信设备行业平均才4.93%。
每股收益19.78元,同板块平均0.84元。
毛利率,从2025年全年42.61%拉到2026年一季度46.06%,一年多升了三个点多,这在制造业里非常少见。靠的是啥?1.6T光模块全球市占率超过23%,连着五年全球第一,英伟达这条线,它大概拿了八成订单。
资本市场也很捧场。港股那边,7月30日它在港交所挂牌,发行价980港元,募资534.1亿港元,是今年港股最大IPO。29家基石投资者认购34.5亿美元,高瓴、贝莱德、淡马锡、阿布扎比投资局都在名单里。A股这边,三季报后总市值一度冲到5800亿,是海尔智家的近三倍,市盈率大概在22到25倍,市净率接近6倍。
讲真,单看这份报表,这家公司就是标准的“世界级硬核资产”,不是一般省内龙头的量级。
但故事到这还没完,后面这几天股价的走势很有戏剧性。
三季报10月30日发出来,11月3日股价直接大跌12.69%,11月5日继续下挫7.51%,三个交易日从553掉到493,市值蒸发接近1000亿。
你说市场不认这份报表吧,也不至于;你说很认吧,那这几天的走势又有点“打脸”。
说白了,大家给它的是2027年、2028年的估值,参考的是未来产能扩张和AI资本开支的预期,而不是当期的222亿利润。现在的利润,是预热;估值,对标的是后面三年能不能真把9000万只年产能、3.2T光模块和CPO量产落地。
预期这种东西,一有风吹草动就抖。
二、山东这份“新一哥”,其实是AI算力周期打的钱
我自己看这份数据,很快就得出一个结论:中际旭创这波赚钱,主要吃的是全球AI资本开支红利,和山东本地产业升级,关系真不算大。
今年山东317家A股公司,前三季度合计营收27127.15亿,同比增长14.15%;归母净利润1994.90亿,同比增长37.75%,比去年多赚大概546.70亿。
听上去很漂亮,全国视角看也确实亮眼。
问题是钱分得非常不均。
中际旭创、宏桥控股、万华化学三家,前三季度归母净利润合计611.90亿,占全省净利的30.67%;净利增量是311.87亿,占全省利润增量的57%。
简单算一下就知道:全省多出来的546.70亿利润里,有57%是这三家贡献的。剩下的314家公司,大家一起分掉两百多亿。
317家里,只有133家净利润同比增长,占比41.96%;184家没有涨,甚至在掉;251家实现盈利,占比79.18%,另外66家亏损。近六成公司利润没增长,总利润却涨了近四成。多出来的钱集中在少数几家公司,这种结构,看报表的人一眼就知道是怎么回事。
再看这三家赚的是同一种钱吗?表面看行业差得很远,内核其实意外统一:
中际旭创卖1.6T光模块,客户是英伟达和北美云厂商,直接吃全球AI基建的钱。
宏桥控股卖电解铝,需求里有数据中心用电,叠加地缘冲突导致供给收缩,铝价被抬上去,它赚的是资源品涨价的钱。
万华化学卖化工材料,国际地缘冲突推高全球化工原料价格,它顺着涨价,毛利跟着厚起来。
三条产业链,最后涨价原因指向同一处:全球AI基建资本开支拉动资源品和高端器件重新定价。
所以你说“AI算力喂出来的山东新一哥”吗?我觉得,从钱的来源上说,这句话没问题,确实是全球算力周期喂出来的利润王。
但从产业落地的角度看,这个“山东新一哥”的根长在山东吗?这就很值得打个问号。
三、户口挂在山东,身子却在苏州
有个细节很多人没意识到:中际旭创的注册地在山东龙口,没错,但它的营收和产能基本全部不在山东。
2025年公司营收382.40亿,全资子公司苏州旭创贡献了364.47亿,营收占比超过95%。研发、产线、供应链一小时闭环,全都在苏州工业园区。
山东拿到的是啥?注册地、纳税主体,以及在A股山东板块里一个很体面的“席位”。江苏拿到的是啥?近130家光通信企业、近700亿产业规模和一整条完整的产业链。
你要说这家公司把市值、利润都算在山东头上,这当然没问题,是合规的。但你要说它真把AI算力的产业链、就业机会和技术生态喂到了山东本地,我真觉得有点虚。
报表迁过来,一个工商变更就能搞定;整条产业链迁过来,动辄十年起步,还不一定迁得过来。
这也是我对“山东新一哥”这个说法持保留态度的原因:这个位置是真的,表面看很光鲜,但它的基础搭在别的省的土地上。
四、海尔让位?我觉得是换赛道,不是掉队
再看看被说成“让位”的海尔智家。数据确实不好看:
前三季度营收2218.19亿,同比下降5.23%;归母净利润149.99亿,同比下降13.67%,少赚23.75亿。
经营活动现金流净额106.70亿,比去年174.91亿少了68.21亿,直接砍掉39%。利润掉一成多,现金流掉近四成,这说明行业景气确实弱,回款压力挺大。
公司解释是国内家电市场下滑,回款减少,加上海外应收账款保理节奏调整。你去看海信家电,更惨一些:前三季度营收670.14亿,下降6.32%;归母净利18.49亿,下降34.23%。第三季度单季净利1.91亿,同比暴降74%;扣非净利只剩1668万,同比下降96.73%,主营业务那一季基本没赚什么钱。
家电这条线靠的是国内消费和投资,价格由国内供需决定。居民消费价格上不来,房地产和基建的投资强度没恢复,报表就很难好看。这个是赛道问题,不是某一家公司突然不会经营了。
资本怎么给海尔定价?11月11日,海尔智家A股股价21.08元,总市值1960亿,动态市盈率9.98倍,市净率1.62倍。你看它分红策略就懂了:公司把分红率提到55%,还承诺2026年度不低于58%,2027和2028年度不低于60%,上市以来累计分红近570亿。
这是什么信号?我不打算再猛烈扩张了,利润大比例分掉,认真做现金牛。市场就按“类债券”给它定价,十倍出头的市盈率是合理结果。
反过来看中际旭创:利润和募资全部砸进产能,三年之内年产能从4000万只拉到9000万只,2028年启动3.2T量产。市场把它当成全球AI硬件龙头的成长期权,22到25倍市盈率就不奇怪。
所以,所谓“海尔让位”这件事,在我眼里更多是两类资产在换赛道:一个走高股息、稳现金流的路,一个站在全球AI资本开支的风口。你硬要说谁输谁赢,我觉得有点刻意。
五、机构给中际旭创画的饼,到底有多大
我看了一下机构预测,很多人现在对中际旭创的预期是这样的:
49家机构给出的数据,2026年净利大概337亿,2027年要做到727亿,相当于在2026年基础上再涨115%。这个增速要求需求、价格、产能、良率同时都在最优,几乎没有出错空间。
支撑在哪?北美四大云厂商2026年资本开支预计约7100亿美元,2027年预计9500亿美元左右,增速大概33%。摩根士丹利提到,市场对2027年的共识是1.2万亿美元,实际有可能到1.4万亿。
AI算力这条线,确实还在往上走,而且不只是训练,推理、搜索、办公、视频,算力的应用场景越来越多。资本开支往上,再加上1.6T向3.2T、CPO和硅光渗透率从60往80走,给了中际旭创一个巨大空间。
问题是,这条线的节奏,是几家美国公司的董事会说了算。资本开支一旦从9500亿往下修,而不是往1.2万亿、1.4万亿推,那中际旭创这种极度绑定头部云厂商的公司,利润表的弹性会非常大,是向上也非常猛,向下也非常猛。
技术路线本身也有变数。3.2T和CPO的切换里,硅光工艺、封装、良率,一个环节出现问题,毛利可能不是掉一两点,是直接掉台阶。现在毛利率守在46%左右,看着很舒服,但要连续守住三四年,中间一点意外都不能有,这要求很高。
六、山东真正扎实的部分,不在“新一哥”身上
这次三季报里,有一块内容是我个人更在意的:那些净利几千万到几个亿的小公司。
有33家公司净利润增幅超过100%,7家超过1000%。山东玻纤净利5839.72万元,增幅直接拉到27418.97%,排A股全市场第五。原因很简单,玻纤纱涨价,电子玻纤在AI算力和海上风电的需求下供给紧俏,小公司刚好踩到点上。
还有电科思仪,9月10日刚上创业板,前三季度营收15.89亿,净利2.78亿,增长11.04%,做微波毫米波、光电、通信测量仪器。天博智能,9月7日登陆上交所主板,营收14.48亿,净利2.37亿,做汽车热管理里的调温器、智能水阀。
这些公司净利加起来连中际旭创一个零头都不到,但有几个共同点:
技术在自己手里。
客户相对分散,不是死绑一两家巨头。
价格不是周期随波逐流,而是靠自身技术和产品力说话。
山东有全部41个工业大类,这种规模不算大、技术挺硬、分布比较散的小公司其实不少,只是过去大家更爱盯着海尔这种大象,对中间层没太多耐心。
你要问我山东未来真正有持续性、能把当地产业链撑起来的是谁,我反而觉得,是这些看上去不起眼的技术型企业,是玻纤、测量仪器、汽车零部件、智能装备这些“小筋骨”。
海尔智家,不是突然变差了,而是主动把自己往高股息、稳现金流的轨道上挪,在一个今年没被资本市场给高溢价的内需赛道上,稳稳做一家现金牛,而不是再冲市值冠军。
山东这份近2000亿利润、37.75%增速的成绩单,有一半来自全球算力周期和资源品涨价,有一半来自本地技术和产业升级。真正能把山东产业链抬起来的,可能不是“新一哥”这种表面光鲜,而是那一批净利两三亿、技术在手里的小公司。
回到标题那个问题:“AI算力喂出山东新一哥了吗?”
我的回答更偏复杂一点:算力周期喂出了一个挂山东户口的全球资产,但还没真正喂成一条扎根山东本地、带着一整条配套企业一起升级的算力产业链。这个过程,可能要再看五到十年。
你觉得呢?在“海尔这类内需现金牛”和“中际旭创这类全球AI龙头”之间,如果只能选一种长期持有,你更偏向哪一边?欢迎在评论里聊聊你的选择和理由,看看大家心里的“新一哥”到底是哪种类型。