
央行出手,超7000亿



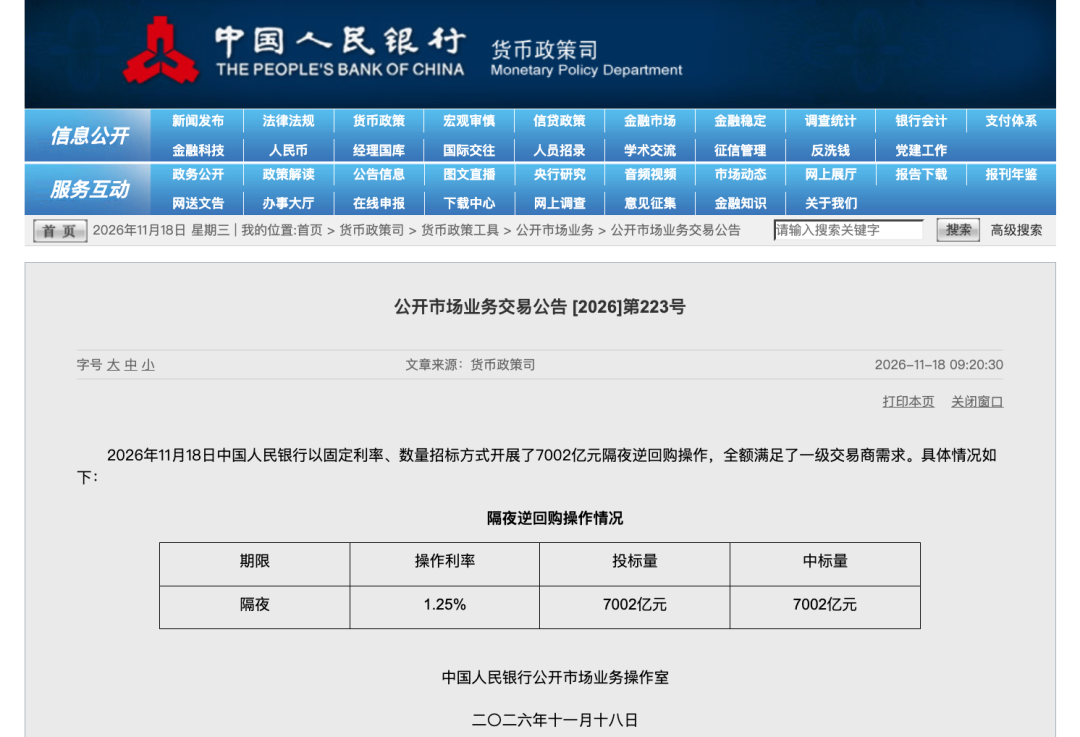
11月18日,央行发布公告称,2026年11月18日中国人民银行以固定利率、数量招标方式开展了7002亿元隔夜逆回购操作,全额满足一级交易商需求。操作利率为1.25%,与上期保持不变。
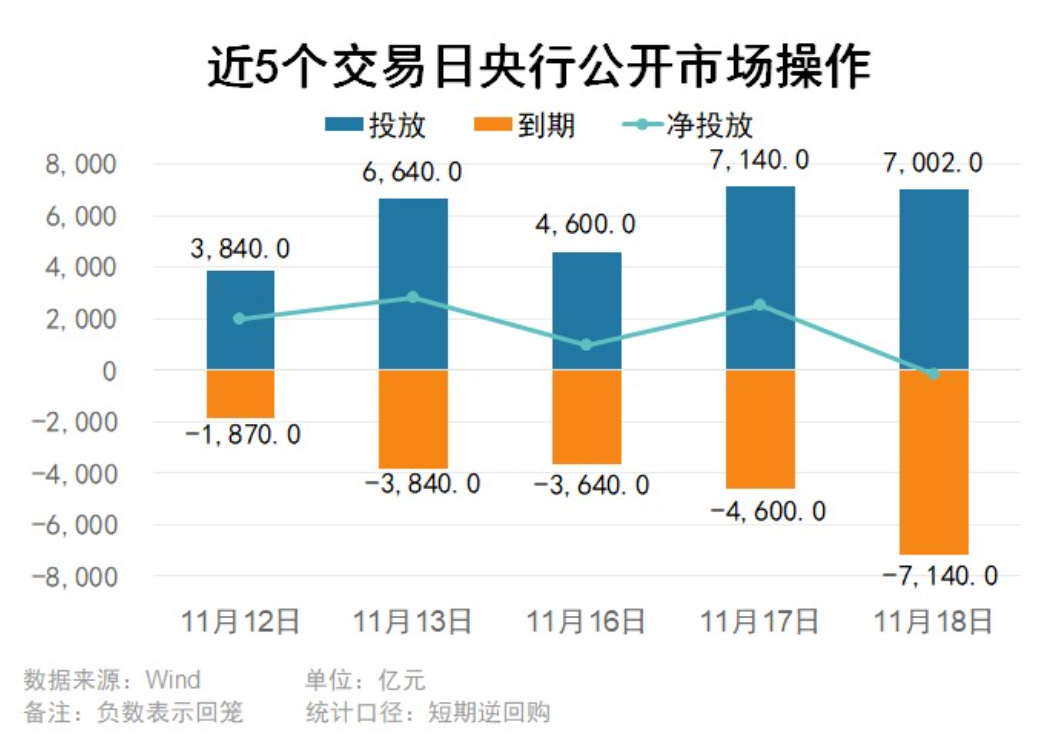
数据显示,今日有7140亿元隔夜逆回购到期,据此计算,单日净回笼138亿元。
东方金诚首席宏观分析师王青对记者表示,18日为本月税期窗口的最后一个交易日,央行继续开展较大规模隔夜逆回购,旨在稳定资金面。“不过,考虑到期因素,今日实施小幅资金净回笼,在税期影响周期内较为少见。”
招联首席经济学家、上海金融与发展实验室执行主任董希淼分析,11月18日隔夜逆回购操作净回笼138亿元,是税期后段“全额满足需求”下的被动微调,而非主动收紧。由于本日隔夜逆回购到期量略大于申报量,叠加前一日大额投放,显示央行仍在呵护税期走款,但力度边际收敛。其意图在于以隔夜常规操作平抑短端脉冲,引导DR001围绕新政策利率收敛。
资金面上,11月17日,DR001上行0.17个基点至1.3035%,DR007上行1.26个基点至1.4086%。11月18日早盘,资金利率延续窄幅波动态势,DR001仍在1.25%的新政策中枢上方运行。
董希淼认为,对资金面而言,税期最紧阶段大概率已过,净回笼边际拖累有限,但DR001能否持续回落、融出是否放量,才是判断真实松紧的关键。
“税期影响过后,11月19日起隔夜逆回购操作规模会显著下降,这意味着将持续实施资金净回笼。结合11月两个期限品种买断式逆回购合计续作缩量3000亿元,近期资金面调控的主要目标是引导DR001平稳运行,遏制前期偏快下行势头。”王青判断,税期过后DR001或还有小幅上行空间。这有助于推动主要政策利率平稳“换锚”,避免市场将央行操作机制改革举措当作降息来炒作。
债市方面,11月17日,债市在连续回调一周后迎来反弹。国债期货全线上涨:30年期主力合约涨0.88%报117.710元,10年期主力合约涨0.21%报110.010元,5年期主力合约涨0.11%报106.78元,2年期主力合约涨0.02%报102.646元。银行间现券收益率多数下行:10年期国债活跃券“26附息国债16”收益率下行约2.6个基点报1.591%;30年期国债活跃券“26超长特别国债06”收益率下行约2.8个基点报2.039%。
“对债市而言,该操作体量不构成新增利空,短期定价主导权仍在于机构赎回压力、信用事件传导及国债利息税收讨论等变量。”董希淼表示,后续应重点观察四点:一是税期走款结束后资金回补力度与DR001中枢位置;二是7天逆回购在月末等时点的启用频率,以研判央行对波动的容忍度;三是政府债发行缴款高峰前后公开市场投放是否加码;四是国债利息税收政策讨论是否实质推进,其潜在冲击可能大于日常操作微调。
长城固收首席分析师李相龙预计,短期内债市或延续多空交织下的高波动状态,维持10年期国债收益率短期在1.55%至1.65%区间内高波动运行的判断;若后续资金面再次转松(DR001回到1.25%左右,或位于1.25%以下),收益率有望向1.55%试探;若信用债调整、税收预期等压制因素继续发酵,收益率可能仍存调整压力。
兴业固收指出,债市行情再度证明,近期利率调整背后,定价逻辑并非政府债恢复票息所得税征收,止盈诉求主要还是出于对潜在赎回冲击的担忧。随着近期债市调整持续加深,尤其是信用板块,监管态度或是破局关键。接下来若央行投放量加大,资金利率明显转松,或意味着调整基本到位,此时可以优先考虑长久期利率债的修复机会。阶段性赎回的资金最终大概率还是会回流债市。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”