业绩双降、刷单失败,钜芯科技IPO何去何从?

这单IPO由国泰海通证券保荐。
2026年11月17日,安徽钜芯半导体科技股份有限公司(简称:钜芯科技)北交所IPO完成第三轮问询回复,该公司自2025年6月27日申报上市并首次披露《招股说明书》以来,一直未进行更新,报告期还停留在“2022年度、2023年度和2024年度”,但问询回复披露的信息,透露了该公司最新的业绩情况:2026年上半年营业收入、净利润“双降”,“2026年1-9月经营业绩仍处于下滑趋势”,2027年、2028年业绩预测较为悲观。
此外,钜芯科技与美利信科技的存储芯片及MOS芯片贸易业务“交易取消”,刷业绩失败,交易金额高达1.16亿元。
【中介机构】
保荐机构:国泰海通证券,保荐代表人:黄蕾,周永鹏
会所:容诚,签字会计师:陈芳贺,孔晶晶,刘荣,姚捷
律所:上海精诚磐明,签字律师:沙千里,沈盈欣,杨露
评估机构:中水致远,签字评估师:吴海燕,张巧
【问询重点】最新业绩数据下滑,芯片贸易交易取消
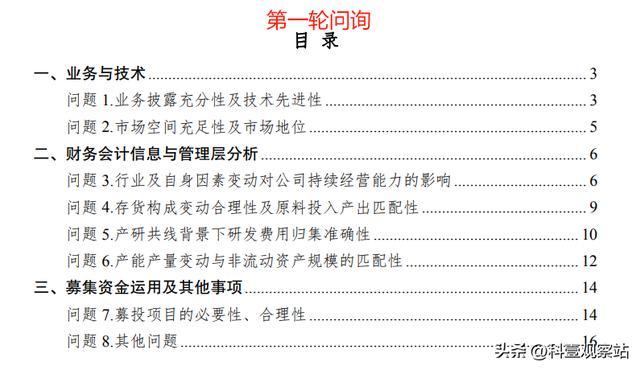
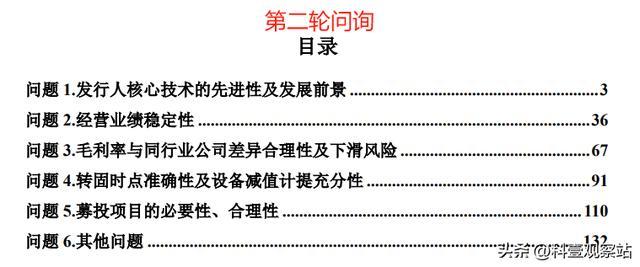
三轮问询共16个问题。第一轮、二轮问询中,北交所分别问询钜芯科技8个和6个问题,关注该公司的“持续经营能力”“经营业绩稳定性”,并两次问询“募投项目的必要性、合理性”。
北交所对钜芯科技的第三轮问询有2个问题:关于经营业绩下滑,关于大额预付预收款及存货。
据第三轮问询回复披露:2026年上半年,钜芯科技的营业收入、归母净利润分别同步下滑19.86%、37.59%,利润下降远大于营收,预计今年前三季度业绩仍处于下滑趋势。
2026年6月末,钜芯科技预付给美利信科技货款11,564.53万元,2026年7月全额退回,这笔款是该公司开展存储芯片及MOS芯片贸易业务预付的货款,交易取消。
从时间线上看,十分紧凑,是业务需要还是“刷单”,有待证实。
>>问题1.关于经营业绩下滑
根据问询回复及公开信息:(1)发行人2026年1-6月营业收入及归母净利润同比分别下降19.86%、37.59%,预计2026年1-9月经营业绩仍处于下滑趋势。(2)2026年1-6月国内太阳能发电新增装机容量为72.07GW,相较2024年和2025年同期新增装机量有所回调,受此影响2026年全年国内光伏新增装机容量预计将有所回调。(3)发行人新型功率器件TO-252、TO-220、GBU等产品已完成产品研发,技术水平达到车规级水平,在工业控制/消费电子领域开始批量销售并实现收入,在汽车电子领域及储能领域上述产品正处于产品认证、客户导入验证阶段,尚未实现规模化收入。(4)为拓展新业务、提升产品产能、扩大销售规模,公司规划的二期厂房已投入使用,并购置相应的机器设备,截至报告期期末,确认的相关固定资产原值为16,449.14万元,未来两年将每年新增折旧费用1,618.41万元。
请发行人:(1)说明下游客户如何确定光伏二极管等原材料的供应份额,2026年1-6月明禾新能、快可电子进入前五大客户的原因,发行人与泽润新能、中环赛特等客户的合作是否发生重大不利变化,未来是否存在供应份额进一步降低导致收入大幅减少的风险。(2)更新最近2年太阳能发电新增装机容量比较情况;结合二极管价格变动的影响因素及变化趋势、下游客户开工率变动、光伏二极管供需变动等,说明光伏二极管价格变动趋势,是否存在光伏二极管价格大幅下滑导致业绩大幅下滑的风险。(3)说明2026年1-6月消费电子功率器件对应的主要客户、销售数量及价格变动等,分析相关收入增长的原因及合理性;说明汽车电子领域及储能领域下游客户验证周期及具体销售情况,相关信息披露是否准确。(4)说明中国光伏行业协会等机构关于年度新增装机规模最新预测情况;结合最新在手订单、执行周期等,说明2026年全年业绩预计情况。(5)结合前述情况及发行人主要产品价格、供应份额、销售金额及毛利率等未来预计变化幅度及判断依据、新产品新客户市场开拓进展情况,区分悲观、中性、乐观情形,客观、合理、准确地测算分析未来业绩变动情况,针对性的揭示经营业绩下滑风险。
具体回复中的重点信息:
其一,对客户销售出现异常情形。
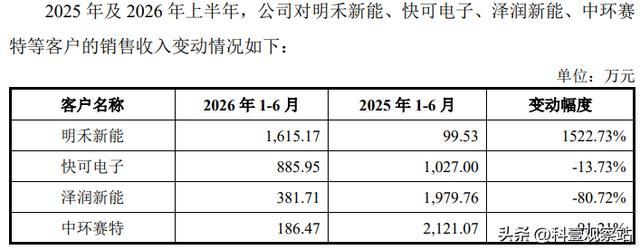
2026年上半年,钜芯科技对明禾新能的销售收入较上年同期大幅增长1522.73%,但对快可电子、泽润新能、中环赛特等客户的销售收入全部下滑。
其二,下游重点行业遇冷。
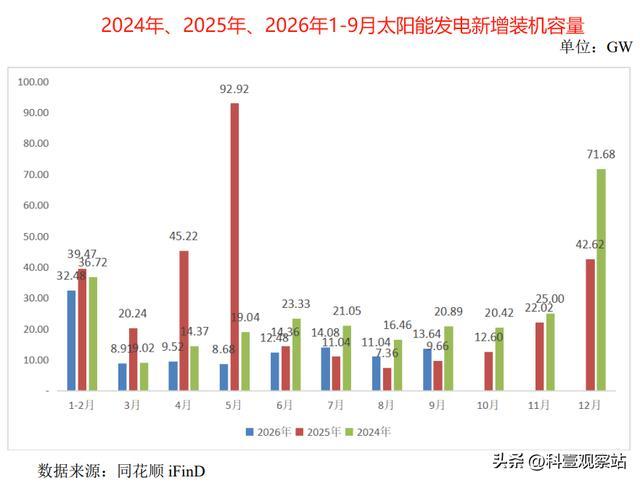
根据上述对比,2026年1-9月国内太阳能发电新增装机容量110.83GW,相较2024年和2025年同期新增装机量有所回调,2026年三季度光伏新增装机量较2025年同期回暖,同比增长38.13%。
其三,悲观情形下,未来2年业绩仍将下滑。
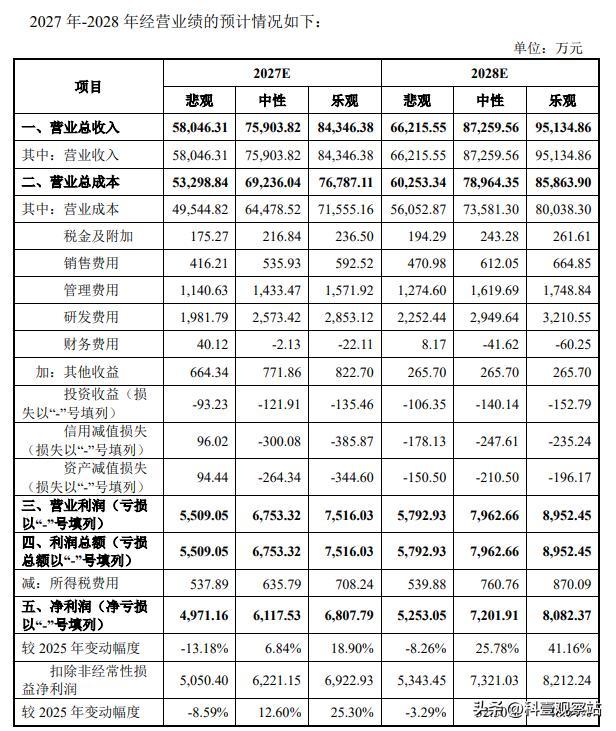
钜芯科技在第三轮问询回复中称,除悲观情形下预测的2027年和2028年净利润较2025年小幅下降外,未来两年预测的净利润较2025年均呈增长趋势。
假设2027年、2028年全球光伏新增装机量较2025年分别下降15%、5%,同时公司光伏二极管产品销售均价较2025年分别下降10%、15%,公司光伏产品市场占有率较2025年保持不变,在前述假设条件下公司2027年、2028年光伏业务收入分别为4.35亿元、4.60亿元,较2025年分别下降24.77%、20.59%。在前述光伏业务收入下滑幅度较大的情形下,得益于公司消费电子业务规模的快速提升,公司2027年和2028年整体经营业绩较2025年小幅下降。
>>问题2.关于大额预付预收款及存货
根据问询回复及公开信息:(1)2026年6月末,发行人预付美利信科技国际有限公司(以下简称美利信)11,564.53万元,主要系公司开展存储芯片及MOS芯片贸易业务预付的货款。此后因交易取消,美利信已于2026年7月将上述预付货款全额退回。(2)2026年6月末,发行人合同负债(预收商品货款)余额为4,305.94万元,主要系公司开展存储芯片及MOS芯片贸易业务预收的货款。(3)2026年1-6月,发行人新增无锡桓旭电子科技有限公司(以下简称无锡桓旭)为主要供应商,采购内容为芯片。(4)2026年6月末,发行人存货期末账面余额较期初增长41.41%,其中原材料期末账面余额较期初增长103.57%,主要系2026年上半年主要原材料铜材单价上行,公司适当增加原材料备货。
请发行人:(1)说明美利信、无锡桓旭的历史沿革与主营业务,发行人与美利信、无锡桓旭的合作过程、历史交易情况,向美利信、无锡桓旭采购芯片的商业合理性及价格公允性。(2)说明公司向美利信预付情况与合同约定是否相匹配、交易取消的原因,发行人与美利信是否存在特殊利益安排或其他隐性关联关系。(3)结合芯片贸易业务购销合同约定、收入金额及毛利率等,具体说明发行人与上游供应商、下游客户的结算模式、货物及资金流转过程,分析交易是否均具有商业实质,相关会计处理是否符合《企业会计准则》规定。(4)说明2026年6月末原材料的主要构成及变动情况,与期末在手订单或当期产量的匹配性;结合主要原材料市场价格变动、不同供应商采购价格比较情况等,分析采购价格是否公允。(5)说明在经营业绩下滑、下游市场需求回调的背景下,公司增加采购的原因,是否存在特殊安排。
【发行计划】拟募资2.95亿元
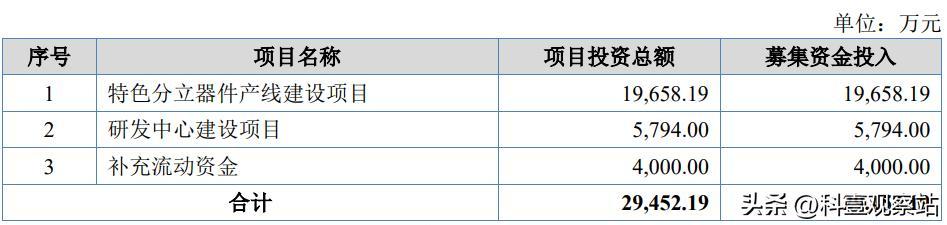
本次北交所IPO,钜芯科技拟向不特定合格投资者公开发行不超过3,000万股(含本数,未考虑超额配售选择权),拟募资2.9452亿元,用于:特色分立器件产线建设项目(19,658.19万元)、研发中心建设项目(5,794万元)、补充流动资金(4,000万元),募投项目全额使用拟募集资金。
【上市标准】北交所第一套标准
根据《北京证券交易所股票上市规则》第2.1.3条,钜芯科技选择第一套标准,即“预计市值不低于2亿元,最近两年净利润均不低于1,500万元且加权平均净资产收益率平均不低于8%,或者最近一年净利润不低于2,500万元且加权平均净资产收益率不低于8%”。
【主营业务】以光伏组件保护功率器件为主
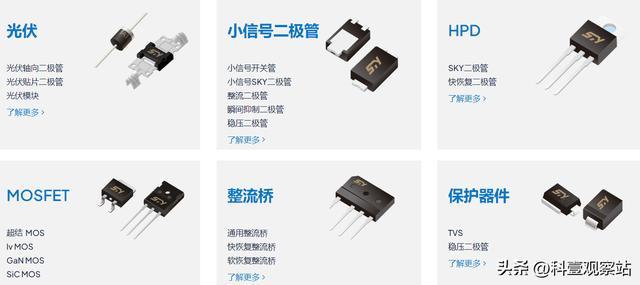
钜芯科技是一家专注于半导体功率器件及芯片研发、封装测试、生产和销售的高新技术企业,产品以光伏组件保护功率器件为主,产品线涵盖整流、快恢复、超快恢复、肖特基、瞬态电压抑制器(TVS)等二极管及整流桥堆、MOSFET等功率器件产品
该公司产品目前主要用于新能源和消费电子领域,并逐步延伸至工业控制、汽车电子和储能等领域。
在新能源领域,公司主要客户包括快可电子(301278.SZ)、通灵股份(301168.SZ)、泽润新能(301636.SZ)、人和光伏、中环赛特、晶科光伏等光伏接线盒厂,公司产品已广泛应用于天合光能、晶澳科技、隆基绿能、晶科能源、通威股份、正泰新能等主流光伏组件厂,并建立深度合作关系。
在消费电子领域,公司具有较强的功率器件及芯片研发生产能力,产品已应用于美的、格力、格兰仕等大型白色家电生产厂商。在车规产品开拓方面,公司已通过IATF-16949体系认证,且部分MOSFET产品已通过AEC-Q101产品认证。
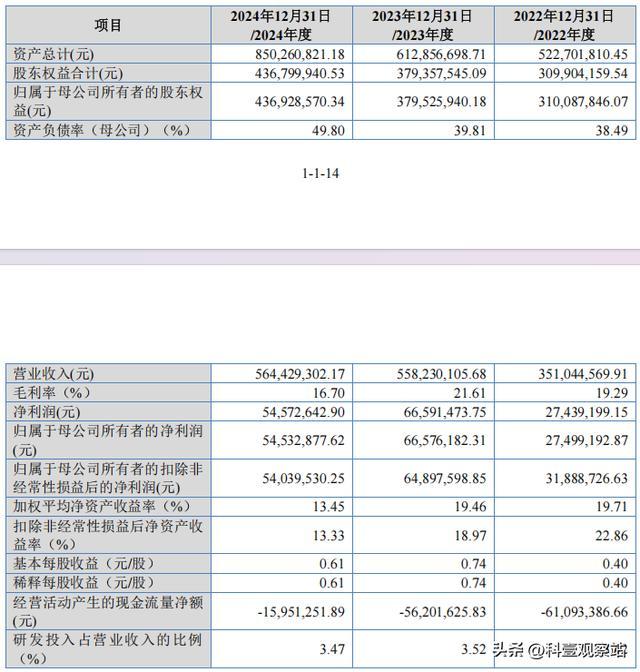
【财务分析】报告期利润下滑,现金流持续为负
钜芯科技的招股书并未更新,业绩披露期为2022年度、2023年度和2024年度,营业收入持续增长,净利润出现下滑。
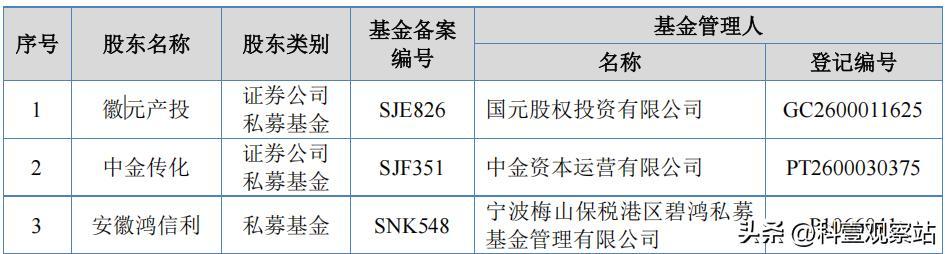
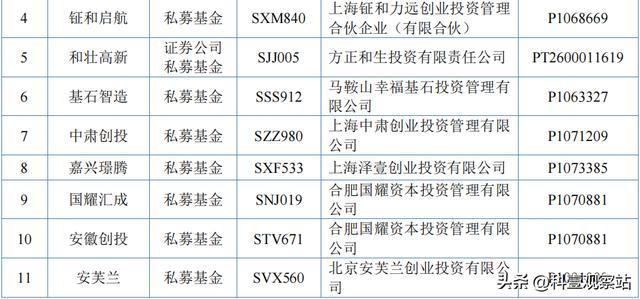
【股权架构】曹孙根控股67.87%,股权激励10人,11家私募投资基金入局
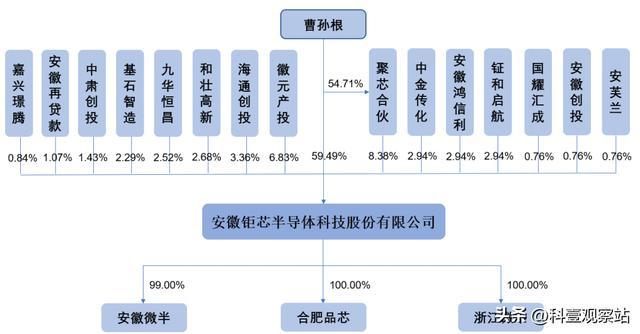
钜芯科技的控股股东、实际控制人是曹孙根,直接持有公司5,353.98万股股份,持股比例为59.49%,通过聚芯合伙间接控制公司8.38%的表决权,合计控制的表决权比例为67.87%。
据公开披露信息,曹孙根一直深耕在电子领域,从作业员、工艺员做起,并创立钜芯科技。
曹孙根1975年2月出生,中国国籍,无境外永久居留权,本科学历,工程师,1995年7月至1999年1月,历任上海达成电子有限公司作业员、组长、工艺员;1999年1月至2000年1月,任上海旭福电子有限公司工艺员;2000年1月至2004年5月,任如皋康比电子有限公司开发部项目负责人;2004年5月至2013年3月,历任南通康比电子有限公司部门经理、厂长、常务副总经理;2008年2月至2021年12月,任如皋市思晶源电子有限公司监事;2013年7月至2018年3月,任深圳市尚明微电子有限公司董事长兼总经理;2015年6月创立钜芯有限,任总经理至2016年10月;2016年10月至2023年8月,任钜芯有限董事长兼总经理,2023年8月至今,任公司董事长兼总经理。
员工持股平台股权激励10人。
钜芯科技的员工持股平台——池州市聚芯商务服务合伙企业(有限合伙)(简称:聚芯合伙),执行事务合伙人:曹孙根,出资人即股权激励10人(含实控人)。
除员工持股平台外,还有3名不属于私募股权投资基金的机构股东:九华恒昌系由池州市政府国有资产监督管理委员会控股的安徽平天湖投资控股集团有限公司100%持股的国有企业;安徽再贷款系安徽省国资委和安徽省人民政府间接持股100%的国有企业;海通创投系国泰海通证券(601211.SH)的全资子公司。
11名股东是在中基协备案的私募投资基金。