
化债千亿之后,紫光把紫光国芯推上IPO

来源:风云IPO
2026年秋天,深圳华强北的柜台上,一条DDR5内存条的价格可以一天变三次。经销商劝客户非刚需再等等,因为等来的往往是更高的报价。TrendForce的数据显示,三季度通用DRAM合约价环比再涨13%到18%,2026年3—6月车规级存储采购价累计上涨约180%。
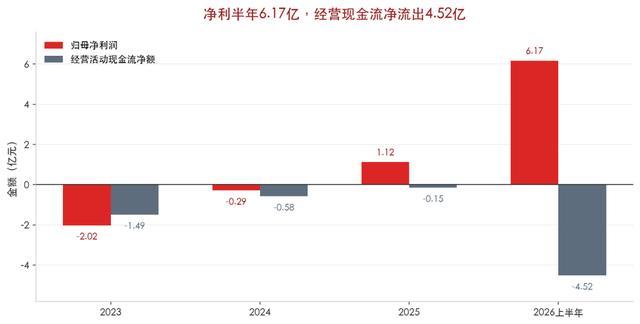
涨价传导到西安的一家芯片设计公司,变成一份罕见的半年报:2026年上半年,紫光国芯营业收入22.77亿元,同比增长203.46%;归母净利润6.17亿元,同比增长10750.63%。仅半年的利润,就是2025年全年的5.5倍。
这家公司正在冲刺北交所。拟募资11.5亿元,保荐机构中信建投,适用的是“预计市值不低于2亿元、最近一年净利润不低于2500万元且加权平均净资产收益率不低于8%”的第一套上市标准。11月13日,它刚刚回复完北交所首轮问询的13个问题。
01
涨价潮下年入18亿,2025年扭亏为盈
紫光国芯不是一家新公司。它的技术血脉可以追到2004年英飞凌在西安设立的存储研发团队,2006年随奇梦达分拆独立,2009年奇梦达破产后被浪潮买下改名西安华芯,2015年被紫光国微收购,2019年划入紫光存储,2023年完成股改,2024年挂牌新三板,2025年升入创新层。二十多年,它只做一件事:DRAM。
但直到2025年,它才第一次盈利。《招股书》显示,2023年至2025年,营业收入分别为9.12亿元、11.82亿元、18.30亿元,净利润分别为亏损2.02亿元、亏损2874万元、盈利1.12亿元,毛利率从11.55%升到19.01%,再升到22.98%。2026年上半年,毛利率跳到42.03%。
公司的解释是DRAM市场量价齐升,尤其是车规级需求提升。
先看产品结构。2025年,系统产品也就是存储模组,贡献了39.06%的收入,毛利率只有15.74%;集成电路设计服务毛利率44.38%,收入占比只有11.75%;晶圆产品毛利率27.70%,占比22.09%;芯片产品毛利率26.35%,占比17.57%。
也就是说,收入的大头来自毛利最低的模组,四块业务的毛利贡献都在两成上下。公司最拿得出手的技术是三维堆叠DRAM(SeDRAM),已在业内率先量产,但从收入结构看,撑起规模的仍是标准化DRAM和模组。
再看同行。2025年,兆易创新毛利率40.22%,北京君正34.09%,东芯股份24.51%,行业均值25.08%,紫光国芯22.98%,低于均值。公司的解释是产品结构不同,兆易、君正有NOR Flash、MCU等高毛利产品,紫光国芯以标准化DRAM为主。
现金流方面,2023年至2025年,经营活动现金流净额分别为净流出1.49亿元、5778万元、1505万元,连续三年为负。公司的解释是备货、研发投入和固定资产投资,景气上行阶段要抢订单、抢产能、抢备货。
数据来源 公司《招股书》及北交所问询回复
资产负债表也符合这个说法。应收账款从2023年末的5264万元涨到2025年末的1.95亿元,两年增长约2.7倍,同期收入增长约100%。同期存货账面价值从3.53亿元涨到8.77亿元。截至2025年末,合并报表仍有1.85亿元未弥补亏损,三年累计亏损约1.19亿元。
02
IPO前收警示函,北交所一轮发起13问
2026年9月1日,陕西证监局下发行政监管措施决定书,对紫光国芯、间接控股股东新紫光集团,以及董事长范新、总经理江喜平、董秘吴晓冬出具警示函。
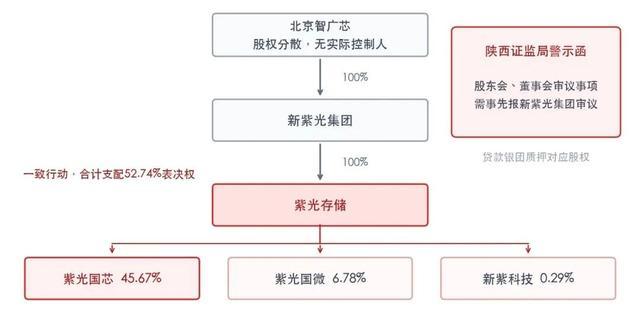
警示函列了三件事。一是公司股东会、董事会审议事项需事先报新紫光集团审议,年度经营绩效目标和财务预算也需报批,但公司2025年年报披露“不存在影响发行人独立性的情形”。
二是2025年公司向8名关联法人采购商品或接受服务,金额849.87万元,未及时履行审议程序及信息披露义务,直到2026年3月才补充披露。
三是信息披露事务管理制度中未包含内幕信息知情人登记管理要求,日常运营中也没有对重大事项开展知情人登记。
把这三件事和《招股书》放在一起看,招股书里的控制权结构是:紫光存储直接持有45.67%股份,是第一大股东;紫光存储、紫光国微(持股6.78%)、北京新紫科技(持股0.29%)构成一致行动关系,合计支配52.74%表决权。
数据来源 公司《招股书》、陕西证监局警示函
再往上,紫光存储由新紫光集团100%持有,新紫光集团由北京智广芯100%持有,而智广芯股权高度分散,设有多家双执行合伙人架构的合伙企业,没有任何单一主体能支配其股东会、董事会。由此,公司认定自己有控股股东、无实际控制人,李滨不被认定为实际控制人。
中介机构的核查结论是,双GP架构属于重整投资的商业安排,不存在刻意规避实控人认定的情形。
但监管警示函说的是董事会审议事项要先报集团。北交所首轮问询把控制权认定放在第一个问题,问的正是这一点。

双方还存在关联交易。2025年,紫光国芯前五大客户合计贡献收入11.01亿元,占营业收入的60.35%。第一大客户是深圳中电港,销售4.90亿元,占比26.86%;第二大客户就是新紫光集团下属企业,销售2.72亿元,占比14.92%。设计服务业务里,关联方收入占比偏高。
供应端同样集中,前五大供应商采购额占采购总额的66.78%,其中力晶集团一家占35.35%,晶圆和内存颗粒都从这里来。
北交所的13个问题,基本把这条链条问全了:控制权认定、多层股权架构、关联销售真实性、经销与境外销售、收入确认、DRAM周期下的业绩波动、2025年扭亏原因及持续性、对力晶集团的依赖、存货跌价、经营现金流为负、坏账计提。
03
新紫光怎么样了?
把镜头拉远,紫光国芯只是新紫光这盘棋里的一颗子。
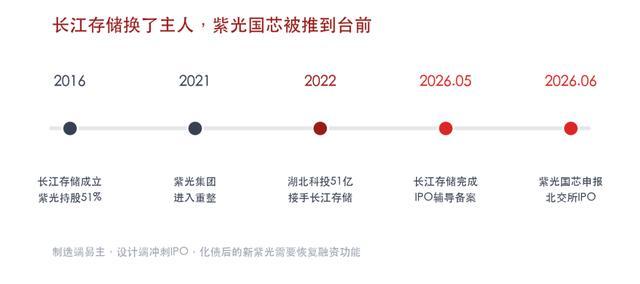
2016年7月,长江存储在武汉成立,注册资本386亿元。紫光集团旗下紫光控股出资197亿元,持股51.04%,赵伟国出任董事长。那是紫光系最风光的时候,2013年收购展讯、2014年收购锐迪科、2015年买下新华三51%股权,230亿美元洽购美光、38亿美元入股西部数据。
2021年7月,紫光集团进入破产重整。2022年,湖北科投以51亿元对价接手紫光所持的长江存储权益。2025年5月,赵伟国因贪污、为亲友非法牟利、背信损害上市公司利益,被吉林市中院一审判处死缓。2025年底,重整收尾;2026年的工商信息显示,紫光集团已不再直接或间接持有长江存储股权。
四年之后,两家公司的位置调转。长江存储2026年一季度营收470.42亿元、归母净利润333.79亿元。紫光国芯2025年营收18.30亿元,净利润1.12亿元,IPO拟募11.5亿元。
数据来源 公开披露文件及公开报道
新紫光的化债成绩单也表现不错。集团累计偿还本息超过1000亿元,负债下降74.2%,4.5亿美元境外维好债在2026年2月全额清偿。董事长李滨在5月的创新峰会上说,化债让企业修复了资产负债表,重新恢复企业信誉和健康。新华三、紫光展锐、紫光国微、紫光同创、紫光国芯、紫光同芯都留在了集团体系内。
李滨说,未来一两年新紫光体系会有多家企业达到上市标准,不一定都单独IPO,也考虑置入现有上市公司。紫光国芯是第一个被推到台前的存储资产。
同一体系里的另外几个平台,处境并不一样。紫光股份2026年上半年营收635.16亿元,归母净利润21.67亿元,同比增长108%,新华三持股已提升到87.98%,是集团里最稳的现金牛。

紫光国微2026年前三季度营收48.58亿元,归母净利润10.45亿元,同比下降17.23%,第三季度单季净利2.48亿元,同比下降56.63%。公开资料显示,停牌前(2025 年末)紫光国微收盘价 78.81 元/股、总市值约669.6 亿元,2026 年 1 月 15 日复牌;截至 11 月 17 日总市值约 425 亿元。
紫光展锐仍在科创板辅导,辅导前完成60亿元融资,投后估值或超700亿元。
一个集团,四张牌,三种命运。紫光国芯是其中一张。北交所的问询已经问到业绩持续性和对力晶的依赖。
你对紫光国芯的故事还有何了解?欢迎下方留言讨论。