
朱炳仁:铜打的财报

一门百年手艺的资本算术与一个15亿赛道的天花板
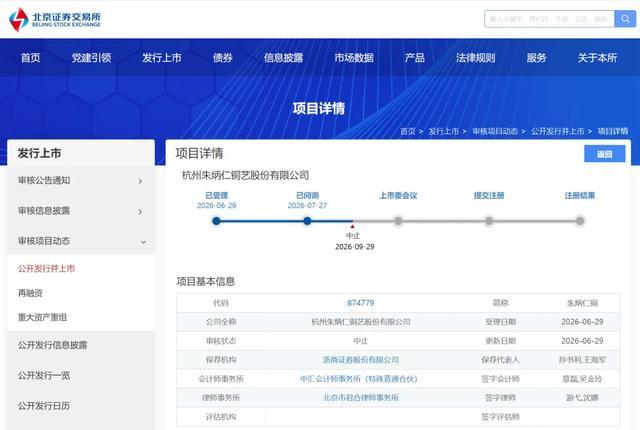
据北交所官网,近日,杭州朱炳仁铜艺股份有限公司(以下简称“朱炳仁铜”)IPO审核状态变更为“中止”,原因为“朱炳仁铜因财务报告到期补充审计事项申请中止审核”。
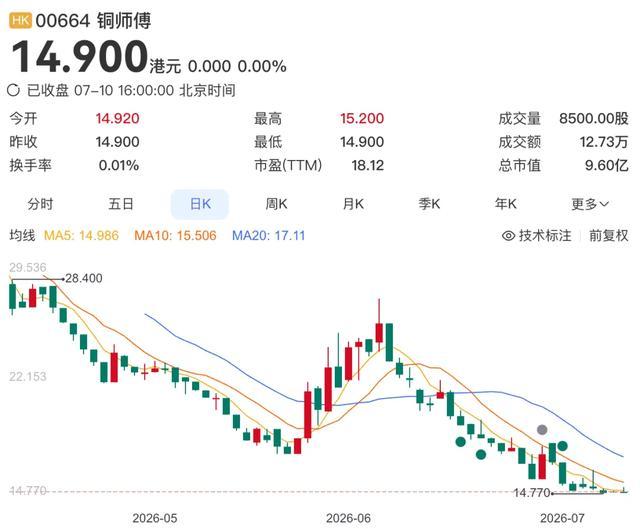
它停在一个敏感的时点。就在同一赛道,铜师傅已于2026年3月登陆港交所,成为“铜质文创第一股”,发行价60港元,上市首日破发,到8月底跌至12.59港元,较发行价蒸发近八成。先行者用一根向下的K线,给这条赛道划出了估值坐标。
朱炳仁铜2023年到2025年,营业收入从4.85亿元走到10.09亿元,两年翻了一倍多,年均复合增长率44.32%。归母净利润从5686万元增到8982万元。2026年一季度,营收3.79亿元,同比增长92.17%;净利润7182万元,同比增长168.44%,一个季度就赚到了上一年全年的八成。此外,综合毛利率从49.59%升到59.91%,核心的铜工艺品业务,2025年毛利率59.19%。
同期港股上市的铜师傅,毛利率33.7%;建筑装饰行业的金螳螂12.67%,亚厦股份15.61%。一家做铜器的公司,毛利接近六成,把很多科技公司都甩在身后。这门生意看起来好得不太真实。钱是怎么来的拆开10.09亿元营收,可以清晰地看到一次重心迁移。2023年,朱炳仁铜工艺品收入3.07亿元,占主营业务收入63.66%;铜装饰工程收入1.75亿元,占36.34%。到2025年,工艺品涨到8.66亿元,占比86.07%;工程缩到1.40亿元,占比13.93%。
两年之间,一家“做工程的文化企业”,变成了“卖文创的消费品牌”。工程业务项目制、周期长、垫资重、回款慢;文创业务毛利高、周转快、先款后货。同样是铜,做成一扇大门和做成一只摆件,是不同的生意。前者按工程结算,后者按品牌定价。
财报的毛利率曲线,几乎是这次迁移的直接投影。支撑高毛利的是定价方式。铜在这里不按重量卖,按文化符号卖。同一块铜,做成39元的“一锭发财”黄铜元宝,128元的麻将元素“转大运”摆件,是入门生意;做成融入《千里江山图》的铜壶,售价4600元,比普通黄铜壶高出三倍;做成国家博物馆联名款、熔铜孤品,最贵的线上产品约15万元。
2026年3月,佳士得香港的一场秋拍上,朱炳仁亲制的“离离青云”成交价37.5万港元;“燃烧的向日葵”拍出过158万元。铜还是那块铜,价签上的数字差出几个数量级,中间隔的全是叙事:非遗、大师、国博收藏、公共IP的二次创作。
渠道也在变化,2023年线上收入占比19.28%;2025年升至36.12%,首次超过门店直销。平台服务费从1203.95万元涨到6890.01万元,与外部达人及代播服务商的合作费用从22.69万元涨到2878.71万元。直播成了主战场:朱军岷一条探访儿子卧室的短视频,带火“文昌塔”摆件,单条视频销售额超110万元;一场直播里,单价近万元的新品《河清海晏》卖出118件。微信小店的女性用户占89%,客单价350元以上。
把铜从工程材料变成文化符号,把符号铺到线上,用高客单价摊薄流量成本。代价是销售费用从1亿元涨到2.97亿元,销售费用率从27.1%升到29.3%。研发费用率却在往下走——3.49%、3.23%、2.24%,低于铜师傅同期的5.66%、4.94%、5.7%。一家靠工艺立身的公司,营收在放大,研发投入的占比在收缩。
赛道有多大
弗若斯特沙利文的数据显示,2019年到2024年,中国金属文创工艺产品市场从231亿元温和长到252亿元;更细分的铜质工艺产品,2024年规模约15.76亿元,预计到2029年也只有23亿元,复合年增长率7.7%。这不是一个能长出巨头的赛道。15.8亿元的盘子,两家公司分掉三分之二:按2024年收入计,铜师傅占35%,朱炳仁铜占31.8%,合计66.8%。双寡头格局的另一面,是天花板肉眼可见,头部企业的增长空间被池子的大小锁死了。
先行者已经给出了估值参照。铜师傅2026年3月登陆港交所,发行价60港元,上市首日破发,跌去48.9%;到8月底跌至12.59港元,较发行价蒸发近八成,市值不足10亿港元。它的静态市盈率从最高约48倍回落到约18倍。市场对“低频消费、受众狭窄”的顾虑,形成了整个赛道的估值压制。朱炳仁铜上市前估值约15亿元,2025年物产中大参与C轮,3000万元换2%股份,对应2025年净利润的静态市盈率约20倍,比铜师傅还高。
它要给自己的溢价找一个理由。
理由写在两条不同的路上。铜师傅走的是平价国潮的规模化路线:复刻小米模式,标准化设计、规模化生产,主流产品100到1700元,年均推出超400款新品,截至2026年已与57个热门IP达成授权,累计投入1310万元买授权。它赚的是薄利多销的辛苦钱,2025年毛利率33.7%,销售费用率却高达48.3%,规模没能把成本摊薄。朱炳仁铜走的是另一条:绑定“朱炳仁”三个字,把非遗传承、大师技艺、国博收藏注入铜器,卖文化归属感和身份认同。
它不买IP,造IP,基于《西游记》《封神演义》这类公共版权做二次创作,《黑神话:悟空》火了就出“如意金箍棒”,《哪吒2》破纪录就推“一笔定乾坤”,省下授权费,又接住流量。高客单价摊薄了单笔营销成本,即便背着门店和推广的开销,销售费用率仍守在29.42%。
一个靠品牌溢价赚钱,一个靠规模走量生存。同样的铜,两种生意。
但朱炳仁铜的溢价有个前提:它得一直相信“朱炳仁”这三个字值钱。
表外的事
财报会把风险写进附注,附注往往比正文更诚实。
第一条风险,是名字本身。公司名、品牌名都取自朱炳仁,品牌价值与他的个人声誉深度绑定。而朱炳仁是顾问,不直接持股;持股的是儿子朱军岷和女儿朱嫣红,兄妹连同持股平台合计控制约82.55%的股权,典型的家族控股。招股书里写着一句提示:若朱炳仁先生个人存在不当行为,可能侵害公司品牌形象。把大师的名字做成资产,也等于把大师的声誉变成负债的入口。
第二条风险,是溢价能不能传导到每一件产品。收藏圈有个共识:拍卖行认的是“朱炳仁亲制”,不是“朱炳仁铜”。大师亲制的孤品有拍卖纪录托底,有藏家接盘;但门店里4980元的《燃烧的向日葵》文创版,和拍出158万元的同名作品,共享一个IP,却是两个世界。有签名、限量的大师设计,和只有品牌标识的量产配饰,在二级市场的待遇完全不同——后者买到手就大幅折价,想转手很难。反观铜师傅,变形金刚首发500元的擎天柱,二手能挂到1200元以上。
第三条风险,是扩张的速度。截至2026年一季度末,门店突破200家,三个月增长156%。但直营权重在降,经销占比在升;IPO辅导中,中介机构已被要求对经销模式做专项核查。门店急速扩张的诉求,和非遗手艺天然的非标属性之间,存在不易调和的矛盾——标准化复制和大师手作,本就是两套逻辑。逾4800万元未决诉讼、个人卡收付款等历史内控问题,也还写在附注里。
第四条风险,是赛道本身。7.7%的行业复合增速,意味着高增长最终要从对手手里抢份额,而不是靠水涨船高。铜价波动直接吃利润,生产依赖熟练工人,四分之三的专利是外观设计专利,“专精特新”的成色,在北交所的定位下会被反复掂量。IPO中止,但窗口依然开着,市场会给出它的价格。到那时,这张由铜打出来的财报才真正开始被计价。
本文依据杭州朱炳仁铜艺股份有限公司招股书披露内容,以及媒体报道、行业报告等公开资料撰写。财务数据以招股书及相关报道口径为准;估值、市场份额、门店数量因统计时点与口径不同,公开报道存在差异。本文不构成任何投资建议。