区域房企回到土拍“牌桌”:兴耀房产年内豪夺杭州九宗地,民企拿下近两个月全国半数热门地块



土地市场的竞买席上,出现越来越多熟悉又有些陌生的面孔。
11月17日,杭州上城区景芳三堡地块经过60轮竞价,由绿城中国以24.27亿元竞得,溢价率达32.84%。11月13日,武汉光谷一宗宅地吸引9家房企参与竞拍,经过114轮竞价,最终由绿城中国以14.85亿元拿下,溢价率达到62.27%。
同期,南京也出现多宗高溢价地块。其中,江宁区科学园G96宅地吸引四川邦泰、中国金茂、厦门联发三家房企参与,经过307轮竞价,最终由厦门联发以9.79亿元竞得,溢价率达46.12%;百家湖G108地块则由南京本土开发商金基地产经过184轮竞价,以12.41亿元拿下,溢价率43.14%。
图源:图虫创意
在这些热门地块的竞拍名单中,除了绿城中国等全国性房企,也出现了厦门联发、四川邦泰、南京金基等区域房企的身影。
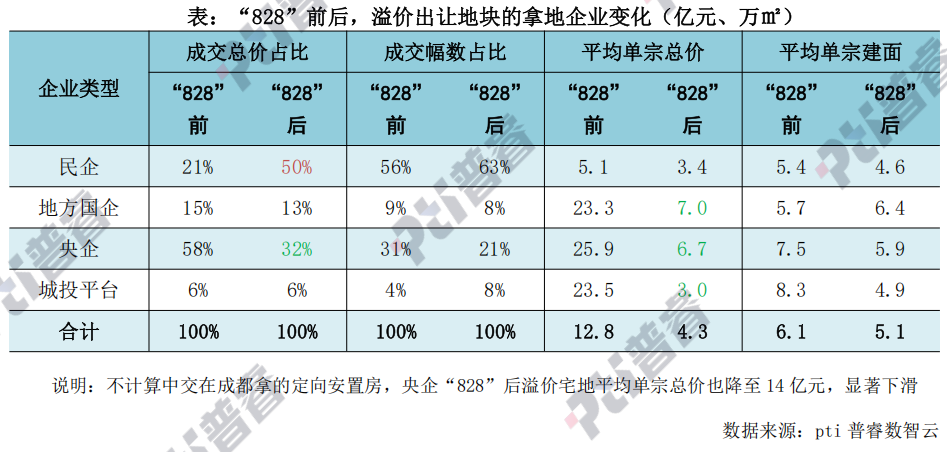
第三方研究机构普睿研究中心的统计数据显示,“828新政”后溢价地块的成交总价份额中,民企占比由21%升至50%,央企由58%降至32%,地方国企由15%降至13%,城投平台维持在6%。
区域民营房企拿地凶猛
尽管从整体数据看,土地市场仍然以国资背景企业为主,但部分深耕区域市场的民营房企,正在重新回到土地市场。
今年9-10月,拿地金额超过20亿元的33家房企中,地方国资企业有22家,占比66.7%。民营房企中,滨江集团和邦泰集团保持了较强的拿地节奏。滨江集团在杭州、上海拿地3宗,其中杭州萧山世纪城地块经过97轮竞价,以29.69亿元竞得,溢价率达48.53%;邦泰集团同期拿地8宗,权益拿地金额近40亿元。
此外,正弘置业、海威置业、龙翔控股等区域深耕型民营房企,也在各自优势区域保持一定投资节奏。
以正弘置业为例。9月15日,河南郑州二七区粮二库地块经过2个小时、301轮竞价,由正弘置业以12.18亿元竞得,溢价率32.67%。
正弘置业成立于1997年,总部位于河南郑州,靠经营奢侈品店积累了第一桶金,随后涉足地产、商业、物业服务等业务,在河南本土及上海、深圳开发多个项目。今年7-9月,正弘置业连续在信阳、郑州拿下4宗地块,投资额逾18亿元。据其官网信息,2025年正弘置业并未拿地,2024年下半年则在郑州高新区、信阳主城区获取两宗地块。
中指研究院企业研究总监刘水认为,行业深度调整周期中,一批长期深耕地方的区域民营房企重新现身土拍市场,并非全面回暖,而是精选赛道、抓住政策窗口、依托自身稳健底盘的结构性投资行为。
厦门联发竞得的江宁科学园G96地块周边已有金茂樾满云川等项目形成市场参照,该项目今年前十个月销售面积和销售金额均位居南京前列,成交均价约3.2万元/平方米。相比之下,G96地块起拍楼面价8551元/平方米,虽然成交楼面价升至12494元/平方米,仍有一定的利润空间。
杭州也出现了类似情况。11月17日,钱塘区下沙单元组合地块由兴耀房产与滨江集团联合体以22.96亿元竞得,溢价率26.43%。下沙单元组合地块是“运金板块首宗组合地块,有着卓越的土地禀赋和规划条件,为未来的开发提供了充足的想象空间。”兴耀房产表示。
兴耀房产成立于1992年,起家于杭州滨江。2025年,兴耀房产实现权益销售额109亿元,全口径销售额293.4亿元,首次跻身杭州房企年度销售额TOP3阵营。
今年以来,兴耀房产通过独立竞拍及联合体合作等方式,至少斩获杭州9宗土地,前9个月拿地金额位列杭州前十。值得注意的是,兴耀房产多次联合绿城中国、滨江集团拿地,既补仓延续其区域深耕策略,又以联合开发模式分散了风险。
超八成地块为底价成交
在刘水看来,区域民企重新出现在土拍市场,与“828新政”带来的政策窗口期有关。
今年以来,现房销售相关配套细则陆续落地。对于新政前已经公告、但尚未完成出让的地块,多数城市明确,在2027年底前仍可按照原有预售条件申请预售。这意味着,部分房企仍有机会在过渡期内按照原有开发节奏推进项目,降低现房销售政策对资金周转的短期影响。
更重要的是,行业调整也改变了土地市场的竞争格局。
过去几年,不少全国性民营房企缩减投资甚至退出市场,土地竞拍的参与者明显减少。央国企虽然仍是拿地主力,但受利润考核和区域布局策略影响,也难以覆盖所有城市和地块。尤其是在三四线城市以及部分区域核心城市,本土房企在土地获取、客户资源和项目运营方面具备一定优势。
刘水认为,当前能够重新出手的区域民企,“普遍杠杆可控、历史债务包袱较轻,资产负债表相对干净,具备适度新增投资的空间。”同时,成熟客户资源、渠道网络、政企与供应链合作基础,叠加限购限贷放松、利率下调、以旧换新、收储等政策带动局部市场回暖,进一步抬升企业拿地意愿。
从近期成交情况看,区域房企的投资策略也更加务实。
今年9-10月,重点房企竞得的163宗土地中,有137宗为底价成交,占比超过八成;房企拿地也更倾向于中小体量、总价可控的地块,规划建筑面积在5万-10万平方米的地块宗数占比最高,达到53%。
普睿研究中心也指出,中小体量地块投资门槛更低、开发周期更短、产品定位更聚焦,更符合房企控制风险、保障现金流的拿地诉求。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”