全球份额1.36%对上90%,弥费科技的AMHS突围

图片来源:弥费科技官网
撰稿丨宋姝
来源丨松石财经
2026年10月27日,弥费科技(上海)股份有限公司(简称“弥费科技”)科创板IPO完成首轮审核问询函回复。
招股书提到,弥费科技深度聚焦于半导体晶圆厂自动物料传送系统(AMHS)的核心技术攻关与产业化应用,是国内极少数具备半导体AMHS各类产品自主研发与供应能力的厂商。
弥费科技成立于2014年,总部位于上海,董事长、总经理是深耕半导体行业多年的缪峰。
2024年,弥费科技被认定为国家级专精特新“小巨人”企业。截至2026年6月30日,公司已取得132项授权专利,其中境内和境外授权发明专利分别有54项和10项。
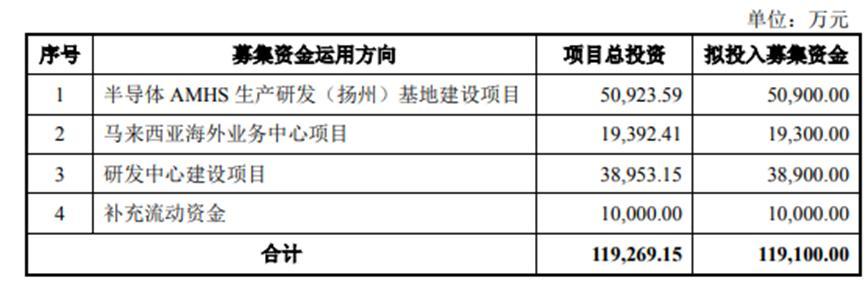
通过此次IPO,弥费科技计划募资11.91亿元,其中1亿元补充流动资金,其余分别投向扬州生产研发基地、马来西亚海外业务中心及研发中心建设项目,目的是提升技术水平、丰富产品线布局、搭建海外本地化服务能力,进一步推动公司高质量增长和盈利能力的提升。
01
多项技术指标对齐国际巨头
我们先来看看半导体AMHS(Automated Material Handling System)是什么。
资料显示,半导体AMHS主要由传送设备、存储设备、净化设备及全自动控制软件深度集成,主要负责在晶圆厂内搬运晶圆,是半导体晶圆厂保障晶圆良率和提升产线效率的核心基础设施。有业内人士称,一旦该传送系统出现微尘污染或卡顿,整条产线的良率与产能会面临直接威胁。
根据弥费科技招股书的介绍,AMHS行业,全球有突出研发实力和规模化运营能力的半导体AMHS供应商均集中在境外;而全球前二十大自动物料搬运供应商中,仅日本大福集团和村田机械从事半导体AMHS,两家企业合计占据全球约90%的市场份额。
弥费科技的市场份额是多少?
弥费科技的首轮问询函回复援引SEMI及赛迪顾问数据称,2025年公司全球市场份额约为1.36%,中国大陆市场份额约3.72%。
在国际巨头主导的AMHS市场,弥费科技只是吃到了很小一块“蛋糕”。而能否把市场空间转化为经营业绩,取决于技术积累、客户壁垒、项目经验和交付能力。
技术方面,弥费科技在审核问询函回复中表示,公司核心技术成熟度已跨越量产门槛。
包括公司已取得12项覆盖系统软件、传送设备、存储设备、净化设备的核心技术,全部为自主研发。其中,传送设备天车系统直行速度达5.5m/s、振动控制<0.35g、重复定位精度±0.5mm;存储设备洁净度达Class 1标准;软件系统基于全局动态AI时空预测算法,可实现千台级天车集群无冲突调度。
弥费科技认为,上述指标已全面对齐国际头部竞品,技术稳定性与可靠性已通过多个整厂项目的7×24小时满负荷运行验证。
弥费科技创始人、董事长缪峰2025年接受媒体采访时也曾表示:“新发布的天帆天车直行速度每秒5.5米,居全行业第一;车体厚度仅有895mm,比上一代产品薄120mm,也比市面上最先进的竞品薄90mm。”
招股书显示,截至报告期末,弥费科技拥有132项专利,其中境内发明专利54项,境外发明专利10项。从客户端看,弥费科技产品已进入近50家晶圆厂,国内客户涵盖芯联集成、奕瑞科技、芯粤能等,海外开始与英飞凌建立合作。
从采购范围看,弥费科技交付的产品分为整厂项目和单项设备。
其中,整厂项目是AMHS全套软硬件设备均使用公司自主研发产品的订单项目,涵盖天车传送系统、各类存储设备、净化设备及配套软件,因其对软硬件协同一体化及系统稳定性的高要求,属于AMHS行业最具技术难度和竞争壁垒的业务类型。
招股书显示,弥费科技是“极少数在8英寸和12英寸晶圆厂完成整厂验收的国产供应商”。
02
业绩已实现扭亏
业绩层面,弥费科技已实现扭亏,商业化能力得到初步验证。
2023-2025年及2026年1-6月,弥费科技营业收入分别为1.74亿元、1.67亿元、3.93亿元和2.07亿元,归母净利润分别为-3515.2万元、-5311.05万元、6045.3万元和3636.32万元。
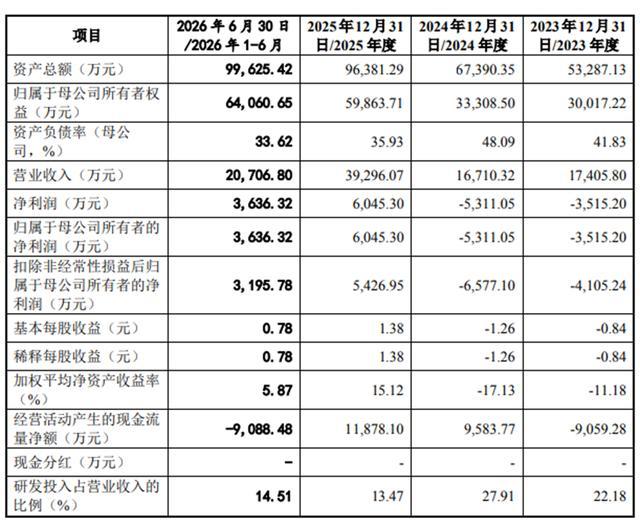
对于2024年营收下滑和亏损扩大,弥费科技解释称:当年首次确认整厂项目收入,为开拓市场采取优惠定价,叠加人力和物力投入较大,导致该项目毛利率为负,拖累了整体盈利水平。
招股书显示,2024年,弥费科技整厂项目在客户处首次完成验收,标志着公司已完成由AMHS产品供应商向AMHS系统级整厂供应商的演进。
不过,从当前节点来看,弥费科技的整厂项目从“中小规模验证”到“大型量产线批量交付”,中间可能还有一道不窄的“鸿沟”。
按产品和服务类型,弥费科技的收入主要由整厂项目、单项设备、服务三项构成。
2024年、2025年和2026年1-6月,弥费科技整厂项目的收入分别为6462.27万元、6113.76万元和1822.6万元,占主营业务收入的比例分别为38.83%、15.67%和8.91%。
体现在毛利率上,2024年、2025年和2026年1-6月,弥费科技整厂项目的毛利率分别为-8.75%、16.92%和-1.71%。已经完成验收的整厂项目中,除2025年验收的客户八Fab2达到18.27%外,其余的毛利率均为0或者低于0。
这与公司在首轮问询函回复中的表述印证——弥费科技“已验收及在手整厂项目均为中小规模产线”,天车传送系统仅处于通过多阶段的内部验证与客户现场验证阶段。
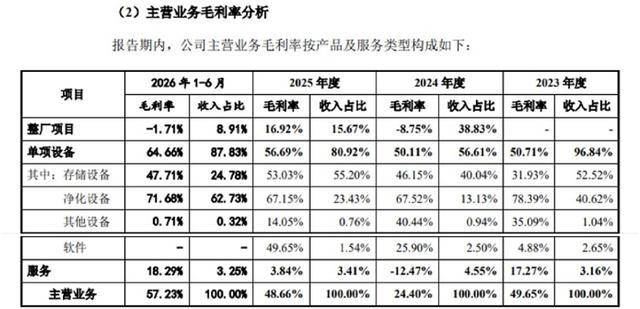
2024年、2025年和2026年1-6月,弥费科技单项设备的收入分别为9420.97万元、3.16亿元和1.80亿元,占主营业务收入的比例分别为56.61%、80.92%和87.83%,毛利率分别为50.11%、56.69%和64.66%。
也就是说,弥费科技2025年扭亏,主要是高毛利的单项设备撑起了收入结构。
此外,值得注意的是,弥费科技向客户八销售整厂设备的同时,还向其采购委托测试服务,框架协议约定每期采购金额不低于500万元、总额不低于2000万元。
业内人士称,这种“双向交易”安排在AMHS领域并不常见。但相关交易的商业合理性、定价公允性,招股书未有更多披露,有待公司进一步说明。
弥费科技表示,未来公司将依托测试及中小规模产线阶段积累的优质客户资源与良好市场口碑,持续拓展业务版图,全面切入境内外厂商的大规模产线市场。
03
结语
弥费科技的核心价值,在于切入了AMHS这个长期被日企垄断、国产化率极低的硬核环节,并在2025年首次实现年度盈利。
但实现盈利不等于盈利模式已经稳固。
弥费科技问询函回复中坦承“在发展历史、经营规模、全球市场地位及品牌影响力等方面,其与国际龙头相比仍存在一定差距”。
如何补齐这段差距,将是弥费科技在登陆资本市场后,需要持续作答的核心考题。