八成收入来自欧洲、研发费用率降至4.8%,欧税通的AI成色待考

跨境出海,从来不止于简单的商品买卖。
企业要想出海,既需要熟悉市场环境,也需要掌握海外市场复杂的监管要求,从税务申报、产品环保回收责任,到海外商标注册和产品检测认证,跨境电商卖家需要处理的合规事项越来越多。
深圳欧税通控股股份有限公司(以下简称“欧税通”)做的就是这门生意,且开始向资本市场发起冲击。
近期,欧税通正式向港交所主板递交上市申请,中金公司和申万宏源香港担任联席保荐人,若成功上市,公司或将成为“全球跨境合规AI第一股”。
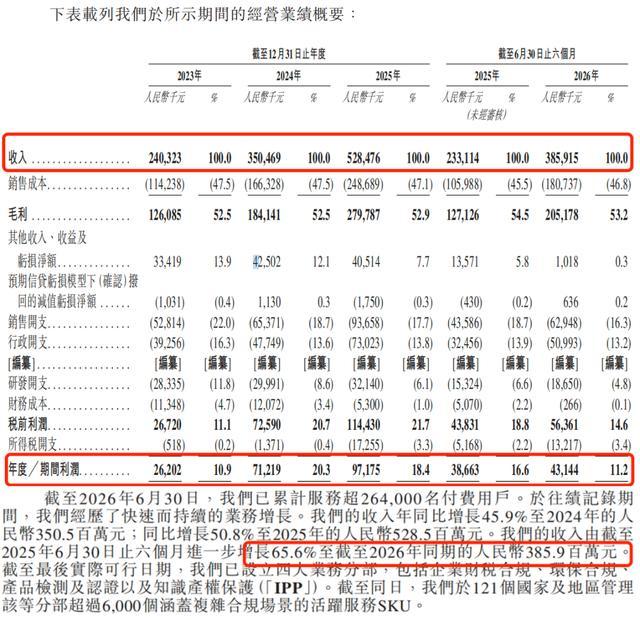
翻开招股书,欧税通的“成绩单”十分亮眼,收入从2023年的2.4亿元增长至2025年的5.28亿元。截至2026年6月30日,已累计服务超过26.4万付费用户。
然而公司八成收入押在欧洲,研发费用率持续下降,公司仍存隐忧。
1
深耕跨境合规生意,
营收三年翻倍
跨境卖家的战场,长期聚焦在前台,例如投放流量、打磨供应链、打“价格战”,但有时候会让卖家“栽跟头”的,反而是在合规里。
简单来说,如果一家中国企业想把商品卖到欧洲、美国等海外市场,不仅要负责把货卖出去,还要处理当地的税务申报、环保法规、产品认证、商标注册等一系列事情。
欧税通的生意,便是将海外公司注册、税务申报、产品认证、知识产权等事项打包成线上标准化服务,卖给跨境电商。
孙玉涛在创办欧税通之前,已经在跨境服务行业深耕了十几年。2009年,孙玉涛创办深圳合众商务,主打境外工商注册业务。
彼时,跨境电商处在萌芽阶段,海外税务、经营合规并未受到太多重视。2019年后,欧洲税务部门针对海外仓备货的中国卖家启动集中稽查,德、法、意、西陆续跟进税号要求;2021年亚马逊大规模封店风波后,跨境电商经营合规需求更盛。
2019年,欧税通在深圳正式成立,2020年推出旗舰品牌“欧税通”,提供增值税服务,并拿下英国和德国税务机构官方API直连认证,成为国内首家拿到这项资质的报税工具。
过去,一个跨境电商如果要进入海外市场,面对税务的注册、计算、申报和缴纳,往往要分别寻找税务代理,再通过邮件、表格传递资料,服务链条长,且信息门槛高。
欧税通把这个过程搬到线上,其系统直接对接税务局,一键搞定相关流程,而这也成了欧税通快速发展的商业基础。
随着碳边境机制、EPR环保、产品检测、知识产权等新监管要求持续落地,欧税通相继推出麦德通、小贸出海等品牌承接卖家的需求。
时至今日,欧税通旗下拥有欧税通、麦德通、小贸出海、绿舟、VATAi、易思跨境、能标检测七个品牌,是全球唯一打通英、德、法、意、西五国税局API直连申报的服务商。
同时,公司形成企业财税合规、环保合规、产品检测认证、知识产权保护四大业务板块,覆盖增值税+、境外企业服务、EPR、碳合规、授权代表(RsP)、检验检测认证(TIC)、知识产权保护(IPP)七条服务线。
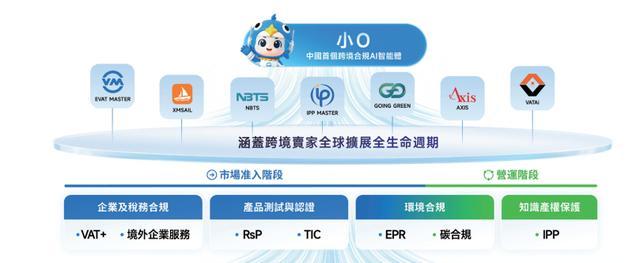
招股书披露,欧税通获得亚马逊、TikTok、全球速卖通等九大主流跨境平台官方认证,手握27类全球合规资质,服务网络铺至121个国家和地区。
到2026年6月,公司平台已经能管理超过6000个覆盖复杂合规场景的活跃服务SKU,累计付费用户突破26.4万名。
刚性的需求,带动着欧税通业绩大涨。2023年至2025年,欧税通实现营业收入2.40亿元、3.50亿元和5.28亿元,2026年上半年的营收更是同比大增65.6%达到3.86亿元。
按2025年销售额计,欧税通在中国跨境电商合规平台市场的市占率高达21.5%,在全球排名第一。
2
净利依赖退税红利,
八成收入集中欧洲
营收规模快速扩张的同时,欧税通的盈利质量也值得关注。
2023年至2025年,欧税通的毛利率分别为52.5%、52.5%、52.9%;净利润2620.2万元、7121.9万元和9717.5万元,2025年净利润较2023年增长近2.7倍。
不过,净利润增长并不完全来源于主营业务,有相当一部分来自增值税退税。
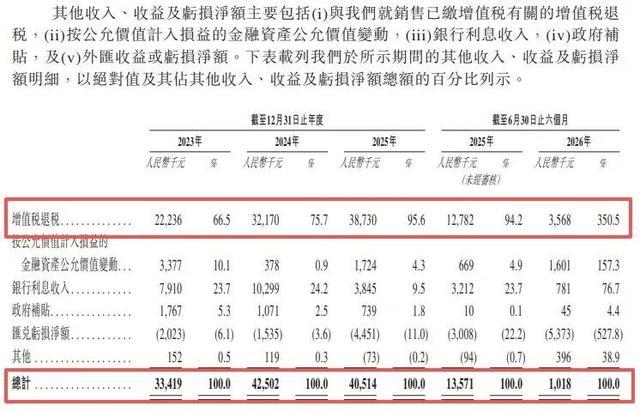
招股书显示,报告期内,欧税通获得的增值税退税分别为2223.6万元、3217万元、3873万元和356.8万元。
在2025年时,增值税退税金额达到3873万元,占当年净利润的约39.9%。这意味着,增值税退税是欧税通利润的重要补充。
而政策变化已经开始影响这部分收益。
招股书披露,2026年上半年,欧税通获得的增值税退税为356.8万元,较2025年同期的1278.2万元下降72.1%。公司解释称,这与适用增值税税率及相关政策调整有关。
可见,在欧税通高速增长的那几年,利润盘很大一部分依托于政策红利托底。拉长时间来看,企业的盈利增长动能已经露出乏力的信号。
2024年,欧税通净利润率一度达到20.3%,2025年回落至18.4%,2026年上半年进一步降至11.2%。尽管公司同期收入仍然保持较快增长,但收入增长并没有完全带动利润率的同步提升。
退税之外,欧税通还面临收入高度集中于欧洲市场的难题。
报告期内,来自欧洲地区的收入分别为2.09亿元、2.81亿元、4.38亿元和3.20亿元,占总收入的比例分别为87.1%、80.2%、82.9%和83.0%,欧洲地区收入始终占总收入八成以上。
相比之下,美洲、亚洲市场的占比较低。2026年上半年,美洲和亚洲市场收入占比分别为9.3%和6.8%。
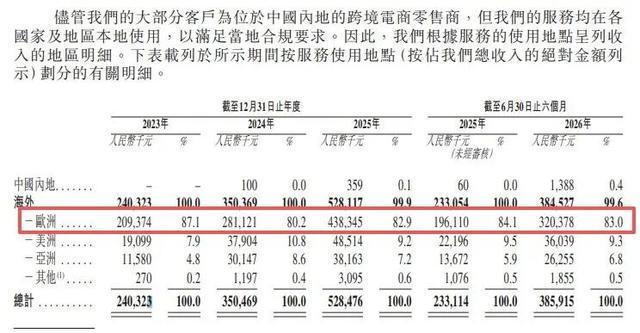
对于欧税通而言,欧洲市场既是其业务起家的核心区域,也是收入增长的重要来源。一旦当地监管规则、申报流程或平台合规要求发生变化,公司的服务需求、产品定价以及交付成本都可能受到影响。
欧税通对「子弹财经」表示,未来,公司将向重点市场(包括北美、英国、德国及西班牙)分配专属资源,并透过线上及线下举措强化品牌VATAi。
值得注意的是,公司的业务结构也在发生变化。
早期,企业财税合规是欧税通的第一大收入来源。2023年,该业务实现收入1.10亿元,占总收入的45.6%;环保合规业务紧随其后,实现收入9482.3万元,占比39.5%。
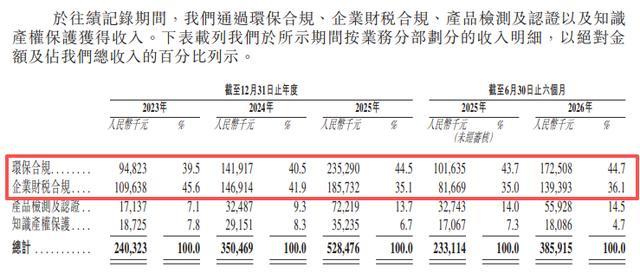
随着欧洲环保法规及生产者延伸责任(EPR)相关要求逐步落地,环保合规业务实现反超。2025年,该业务收入达到2.35亿元,收入占比提升至44.5%,成为公司第一大收入来源。
2026年上半年,环保合规收入进一步增至1.73亿元,占比约44.7%。
两大业务此消彼长,但盈利能力并不相同。2026年上半年,环保合规业务收入为1.73亿元,毛利率约为34.9%;企业财税合规收入为1.39亿元,毛利率约为64.1%。
除此之外,产品检测及认证业务收入5592.8万元,毛利率则达到80.8%。
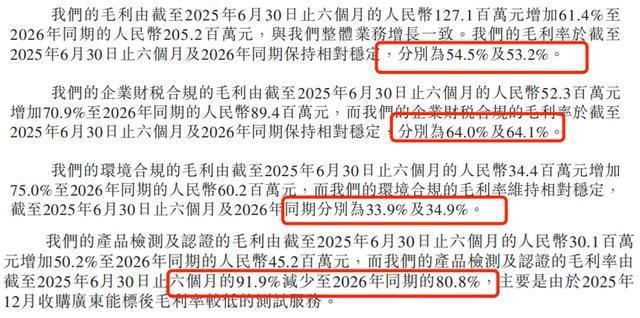
环保合规业务已经成为欧税通最大的收入来源,但其毛利率明显低于企业财税合规和产品检测认证业务。随着环保合规在收入结构中的占比提高,公司整体收入规模虽然扩大,却未必能带来同等幅度的利润增长。
对此,欧税通对「子弹财经」表示,在提升盈利能力方面,除持续把握现有优势产品提质增效,公司将针对EPR及RsP服务等高潜力产品设计具针对性的营销及推广计划,把握交叉销售机会,提升盈利能力。
2026年上半年,公司整体毛利率由上年同期的54.5%降至53.2%,也从侧面反映出业务结构和成本变化对盈利能力的影响。
欧税通在招股书中披露,2025年净收入留存率达到126%,说明存量客户在持续使用公司服务的基础上,整体消费金额有所增加,这是公司业务具有一定客户黏性的积极信号。
不过,如何调整业务结构,在增强客户黏性的同时提振整体毛利率,仍是欧税通需要关注的问题。
3
研发费用率走低,
AI故事底气有限
如果说欧洲市场集中和退税依赖,反映的是欧税通现有业务的增长风险,那么AI技术能否构筑竞争壁垒,则关系到公司未来能否摆脱传统合规服务商的定位。
此次赴港IPO,欧税通将自己定位为AI驱动的全球跨境电商合规服务平台。其中,最受关注的产品之一是2026年8月推出的跨境合规AI智能体“小O”。
按照招股书介绍,客户可以通过自然语言向小O描述需求,系统再将任务拆解,调动不同的AI智能体完成税务计算、商标查询、文件审核、产品合规评估及客户服务等工作。
与此同时,公司还将API直连、机器人流程自动化(RPA)、多语言OCR等技术嵌入业务流程,试图把原本需要人工反复处理的合规事项转化为线上自动化服务。
从数据来看,AI确实给欧税通带来了一定效率提升。招股书披露,2026年第二季度,公司增值税+及EPR服务的订单处理效率同比提升77%,材料审核AI化准确率超过95%,数据录入成本下降70%,客服实现全量AI接待。
但效率提升,并不意味着AI技术已经完全成形。
首先,欧税通目前的技术路线,更接近于将外部模型能力与自身跨境合规场景结合,而非从底层模型研发出发建立技术优势。
招股书披露,公司的天衡架构主要承担任务编排、工具调用、数据与知识管理以及模型服务等功能。公司也明确提出,在未来研发规划中,投资重点在于整合、应用和治理外部引入的模型能力,并持续完善合规知识库、任务路由及智能体执行能力。
然而,随着通用大模型、RPA工具和低代码智能体平台不断成熟,其他跨境服务商同样可以接入外部模型,开发税务问答、材料识别、自动报价等功能。欧税通把成熟的AI工具应用到原有业务中,是否能够形成优势还有待观察。
欧税通对「子弹财经」表示,依托自研的天衡架构、小O及O•AI智能体,公司实现了底层技术能力在各大合规产品间的充分复用。根据灼识咨询的资料,参考中国信息通信研究院(「CAICT」)发布的AI智能体成熟度评级标准(1至5级),公司部署的AI智能体已达到第3级,跻身业内少数达到该级别的AI智能体之列。
其次,研发投入的变化,也让公司的AI战略面临考验。
报告期内,欧税通研发开支分别为2833.5万元、2999.1万元、3214万元和1865万元,对应研发费用率分别为11.8%、8.6%、6.1%和4.8%。
尽管研发开支绝对金额仍在增加,但研发费用率连续下滑,2026年上半年更是降至不足5%。
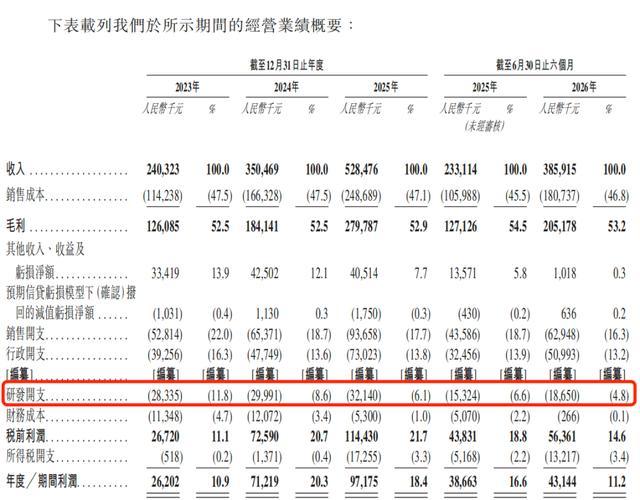
从研发费用构成看,员工薪酬占据绝大部分。报告期内,公司研发员工薪酬分别为2590.6万元、2788.8万元、2956.5万元和1673.9万元,2026年上半年占研发开支的89.8%,2025年这一比例也达到约92%。
值得一提的是,小O直到2026年8月才正式推出,距离公司9月3日递交上市申请的时间并不长,小O能否优化客户体验、提高客户续费和增购意愿,能否降低单位订单交付成本,目前仍需要更长时间的商业化表现来验证。
毕竟,AI产品是否有价值,不能只看它能处理多少任务,还要看客户是否愿意为此持续付费,以及公司能否因此获得更高的利润率。
当跨境合规服务逐渐从政策驱动走向技术竞争,欧税通能否将多年积累的客户、法规和服务资源转化为真正可复制、可规模化的技术能力,将决定其AI故事究竟是新的增长起点,还是传统服务生意的一次技术包装。