每天了解一家上市公司 联讯仪器

一、公司概况
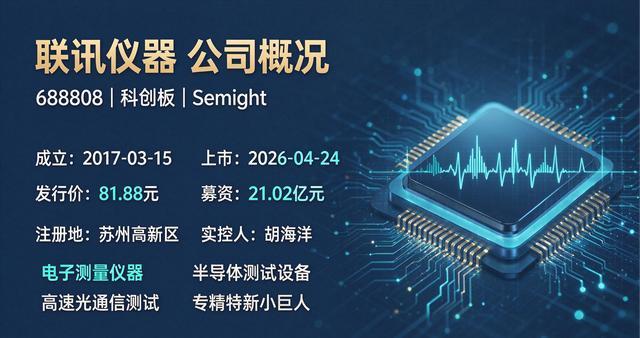
全称:苏州联讯仪器股份有限公司(Semight)
成立:2017-03-15;科创板上市:2026-04-24;发行价81.88元,募资21.02亿元
注册地:苏州高新区;法定代表人:胡海洋;国家级专精特新小巨人
主营业务:电子测量仪器+半导体测试设备研发、制造、销售;核心赛道:高速光通信测试、功率半导体/第三代半导体测试、硅光/光芯片测试
核心产品:采样示波器、误码分析仪、时钟恢复单元、精密源表、光芯片老化/分选测试系统、碳化硅功率器件测试系统;全球第二家可全套量产1.6T光模块核心测试仪器厂商,国内稀缺打破是德、安立、泰克海外垄断
客户:中际旭创、新易盛、光迅科技、Lumentum、Coherent、比亚迪半导体、士兰微等海内外头部光模块、功率器件厂商
二、最新新闻资讯
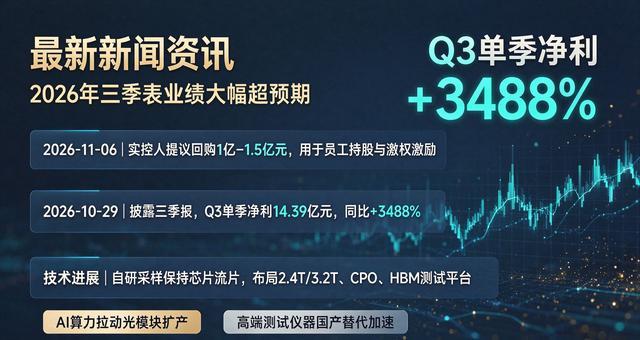
2026-11-06:公告实控人提议1亿–1.5亿元股份回购,用于员工持股/股权激励
2026-10-29:披露2026三季报,业绩大幅超预期;Q3单季净利14.39亿,同比+3488%
技术进展:自研采样保持芯片流片,面向2.4T/3.2T高速光模块测试;布局CPO、HBM/存储测试机、高速光电混合ATE测试平台
行业背景:AI算力拉动800G/1.6T光模块扩产,高速测试仪器价值量随速率抬升;国产替代加速,高端仪器长期被海外巨头垄断
三、机构研报核心要点
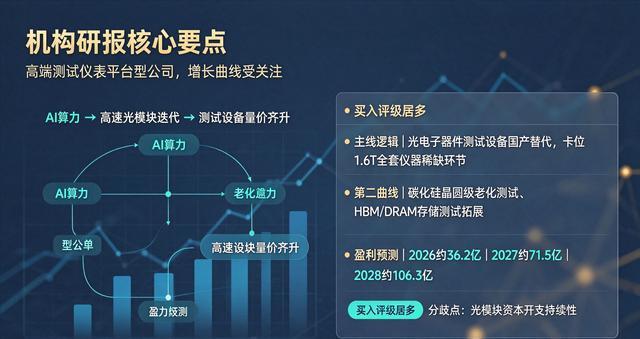
主线逻辑:AI算力→高速光模块迭代→测试设备量价齐升;公司从光模块测试向上游硅光晶圆、光芯片KGD分选、CoC老化测试延伸,国内光电子器件测试设备市占率第一
第二增长曲线:碳化硅功率器件晶圆级老化测试、存储测试(HBM/DRAM),自研ASIC芯片送样头部存储厂验证
盈利预测(多家券商一致区间):2026/2027/2028归母净利润约36.2/71.5/106.3亿元,远期PE逐步回落;多数给予买入评级,核心分歧在于光模块资本开支周期持续性
对比:对标是德科技、泰克;国内直接竞品少,属于稀缺高端测试仪表平台型公司
四、公司近期重要公告
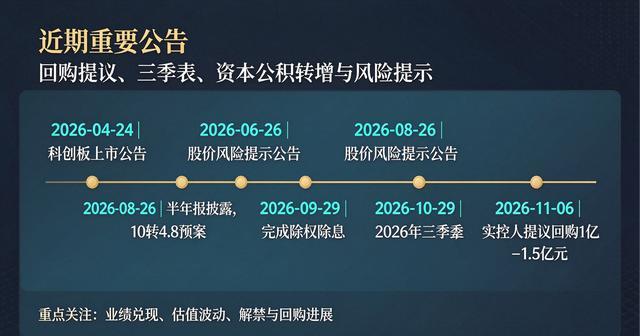
2026-11-06:实控人提议回购股份(1–1.5亿)
2026-10-29:2026年三季报
2026-08-26:2026半年报+10转4.8资本公积转增预案,9月29日除权除息
2026-06-26:股价风险提示公告,提示估值显著高于行业均值、换手率高、波动风险
2026-04-24:科创板上市公告
五、操盘必读(行情+核心风险)
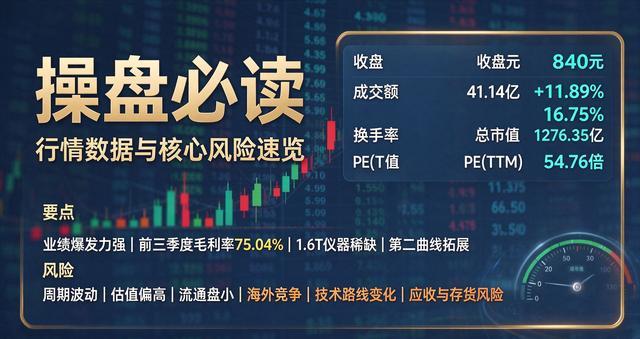
今日收盘:840元,+11.89%;成交额41.14亿,换手率16.75%;总市值1276.35亿,PE(TTM)约54.76倍 ✅ 核心看点
业绩爆发力极强,毛利率持续抬升(前三季度75.04%),境外收入占比过半,海外订单持续落地
产品卡位光模块速率迭代核心环节,1.6T全套仪器稀缺,2.4T/3.2T预研领先
从通信测试横向拓展功率半导体、存储测试,打开第二成长曲线
⚠️ 核心风险(重点)
强周期属性:业绩高度绑定海外云厂商资本开支、光模块扩产周期,一旦资本开支放缓,订单和收入会快速承压
估值波动、流通盘小、历史波动巨大,前期涨幅极高,获利盘兑现压力大
海外巨头竞争:是德、安立持续迭代,后续降价竞争、技术追赶风险
技术迭代风险:CPO、新架构若路线变化,测试方案可能重构
应收账款、存货随营收快速放大,存在坏账、跌价风险
科创板,涨跌幅20%,交易波动风险高于主板
六、股东股本(截至2026-09-30,转增后)
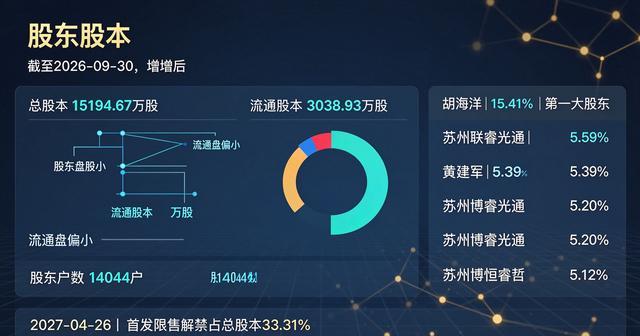
总股本:15194.67万股;流通股本:3038.93万股,流通盘偏小
实控人:胡海洋、黄建军、杨建;胡海洋持股15.41%,第一大股东
前五大股东:胡海洋(15.41%)、苏州联睿光通(5.59%)、黄建军(5.39%)、苏州博睿光通(5.20%)、苏州博恒睿哲(5.12%)
股东户数:14044户,筹码分散度偏高
解禁提醒:2027-04-26大额首发限售解禁(占总股本33.31%),是未来重要压力窗口
七、财务数据(2026前三季度,已披露)
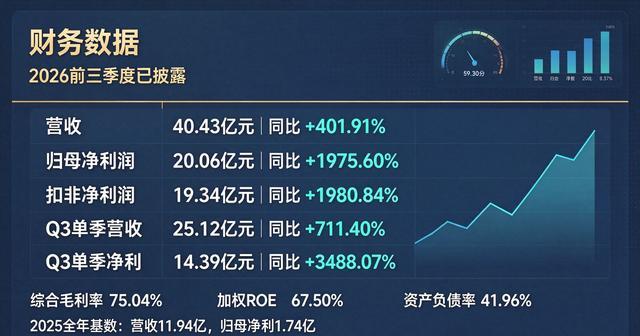
营收:40.43亿元,同比+401.91%
归母净利润:20.06亿元,同比+1975.60%
扣非净利润:19.34亿元,同比+1980.84%
Q3单季:营收25.12亿(+711.40%),归母净利14.39亿(+3488.07%)
综合毛利率:75.04%;加权ROE:67.50%;资产负债率41.96%
2025全年基数:营收11.94亿,归母净利1.74亿
八、分红融资
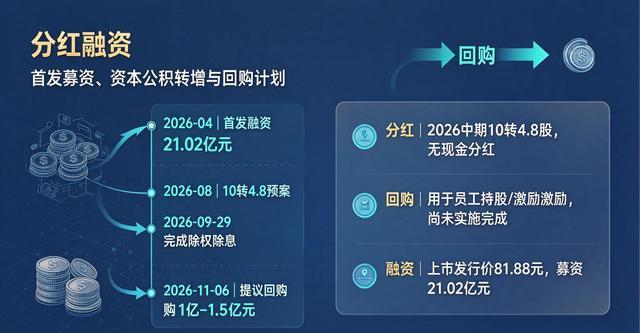
首发融资:21.02亿元(2026.4)
分红:2026中期方案:10转4.8股,无现金分红、不送股,9月29日完成除权;上市以来暂无现金分红记录
本次回购:拟1–1.5亿回购,尚未实施完成
九、概念题材标签
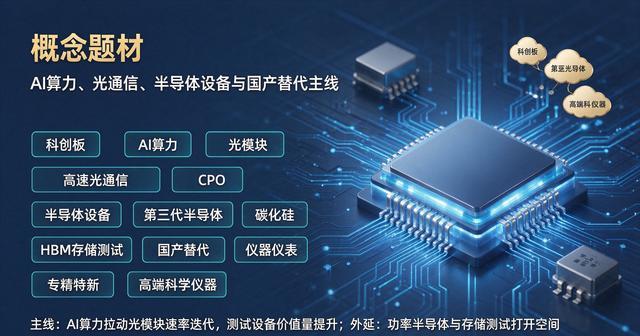
科创板、AI算力、光模块、高速光通信、CPO、半导体设备、第三代半导体/碳化硅、HBM存储测试、国产替代、仪器仪表、专精特新、高端科学仪器
十、产业链梳理
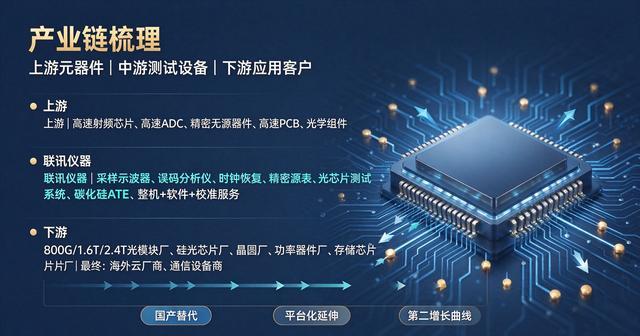
上游:高速射频芯片、高速ADC、精密无源器件、高速PCB、光学组件;部分核心芯片自研,其余采购海外/国内高端元器件
中游(公司):高速采样示波器、误码仪、时钟恢复、光芯片测试系统、功率器件ATE测试设备,提供整机+软件+校准服务
下游:800G/1.6T/2.4T光模块厂、硅光芯片厂商、晶圆厂、碳化硅功率器件厂、存储芯片厂商;最终客户为海外云厂商、通信设备商