阳光电源跌去六成,氢能招标份额做到46%

阳光电源(300274.SZ) 拆解日期:2026-10-17 | 产业链定位见当日《氢能产业链》分析
5月27日收盘,阳光电源卖到183.46元。10月16日,76.86元。这不到五个月里,公司干成了两件不小的事:上半年拿下国内电解槽公开招投标518兆瓦、46.24%的份额;储能系统收入第一次超过逆变器,成了第一大业务。
一家在氢能招标上把隆基氢能和派瑞氢能都甩在身后的公司,股价跌去58.1%。
钱是在哪儿亏掉的,氢能这门生意又能为它挣回多少,是这篇要算的账。
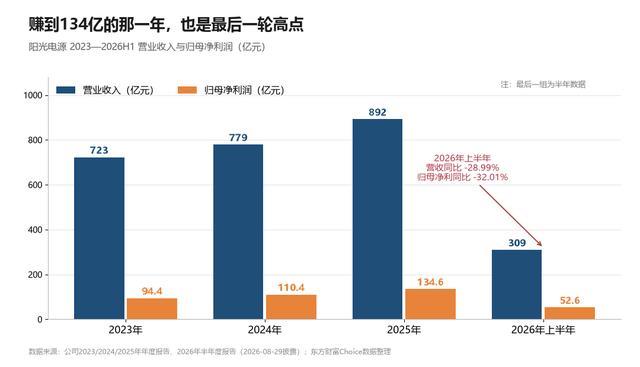
图1 阳光电源2023—2026H1营业收入与归母净利润
阳光电源注册在合肥,2011年登陆创业板,实控人曹仁贤直接持股30.46%(截至2026年6月30日)。
公司的东西可以分成三层。最硬的一层是光伏逆变器和储能系统,把直流电和交流电来回转换,2025年这两块收入合计684.23亿元、占营收76.7%(本文按年报分产品数据加总)。
第二层是新能源投资开发,自己拿指标、建电站、再转让,是重资产生意,2025年收入165.59亿元、毛利率只有14.50%。第三层是刚长出来的:氢能、充电设备,以及今年首次被单列为主业的AIDC电源。
2026年上半年的结构变化比总量更能说明问题。储能系统154.56亿元、占50.00%;逆变器123.88亿元、占40.08%;新能源投资开发只剩12.58亿元,占比从一年前的18.57%掉到4.07%。
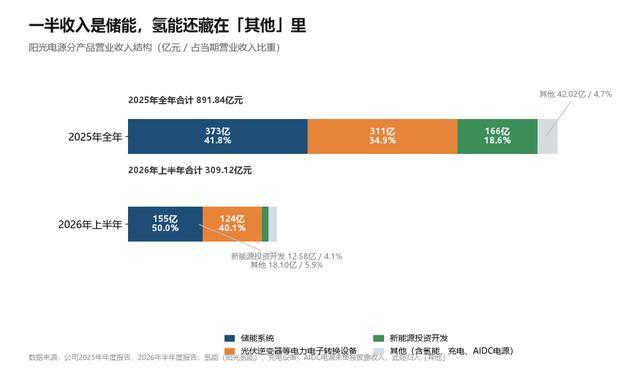
图2 阳光电源分产品营业收入结构(2025年报与2026年中报)
毛利率35.92%创新高,营收却掉了29%
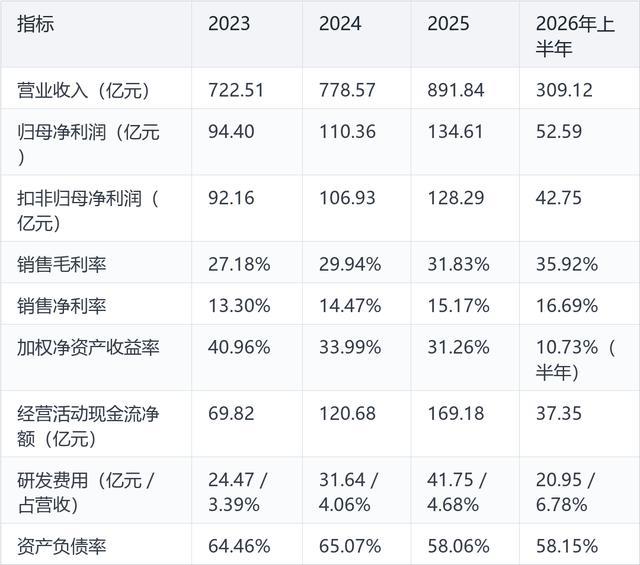
2026年半年报的总量数字很难看。营业收入309.12亿元,同比下降28.99%;归母净利润52.59亿元,下降32.01%;扣非净利润42.75亿元,下降42.96%。
同一份报表里,毛利率35.92%,是历史最高,比去年同期还高1.56个百分点。
两个数字同时成立,靠的是分子分母被换掉了。14.50%毛利的重资产电站业务从83.98亿元压到12.58亿元,留下的都是高毛利部分。
拆开看更直接。逆变器毛利率从2025年的34.66%冲到42.72%;储能系统毛利率从36.49%掉到32.43%,一年少了4.06个百分点。
储能现在是公司的第一大业务,它的成本表里躺着碳酸锂。2026年上半年国内电池级碳酸锂均价16.34万元/吨,2025年同期是7.04万元/吨,涨132.1%(Wind口径,21世纪经济报道)。逆变器不用买电芯,所以它的毛利率不受影响。
研发费用20.95亿元,占营收6.78%,绝对额比去年同期只多2.85%。经营现金流37.35亿元、同比+8.75%,是这半年最正常的一个数字。
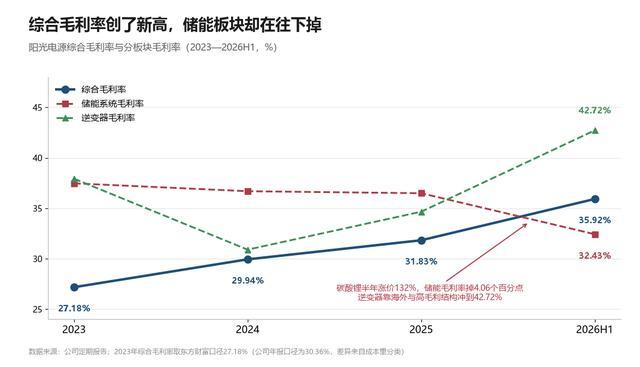
图3 阳光电源综合毛利率与分板块毛利率(2023—2026H1)
电解槽46%的份额,在报表上值多少钱
先说清楚一件事:阳光电源不单独披露氢能业务收入。
承载主体是阳光氢能科技有限公司,2021年6月18日成立于合肥高新区,母公司持股73.45%(公司2026年半年度报告口径,2025年年度报告为74.29%,中间因A轮增资被稀释)。
2023年12月完成6.6亿元A轮融资,君联资本领投(公司官网及H股招股书披露)。
截至2025年12月31日,制氢电解槽产能3GW/年(公司H股招股书口径),另有一处30兆瓦电解水制氢实证基地,2025年初通过CNAS认可(公司官网披露)。
行业坐标是这样的(以下产业数据为公开行业统计口径的转引,公司未披露,本文未独立核实):2025年国内电解槽名义产能58GW/年,全年出货只有2.2GW出头,产能利用率不到52%。
1000Nm³/h碱性电解槽的中标均价从2021年的1000万元/套跌到531万元/套,部分报价已经贴着950元/kW的成本红线。
在这种价格战里,2026年上半年的招标榜是这样的。香橙会氢能数据库统计,全行业公开招投标中标(含直接签约)1121.05兆瓦、同比+35.74%。
阳光氢能一家拿下518兆瓦、占46.24%,第二名青骐骥162.55兆瓦。2025年出货前两名的派瑞氢能和隆基氢能,均缺席这份榜单。
但这个数字有口径冲突,必须交代。
碳索氢能网统计同期总盘823.675兆瓦、阳光氢能243兆瓦;氢能汇口径总盘826.93兆瓦、阳光氢能243兆瓦。
氢能观察的纯碱性口径是223兆瓦;标普全球《Quarterly Power-to-X 2026Q2》给的是阳光氢能订单份额35%、排名第一。
差距来自统计边界不同——是否含直接签约、是否含海外、是否只算碱性。能确定的是同一件事:不管按哪个口径,阳光氢能都是2026年上半年中国电解槽出货的第一名。
它凭什么?制氢电源本质是一台大功率、低谐波、要求快速跟随的电力变换装置,跟逆变器、储能PCS用的是同一套功率变换、拓扑和集群控制技术。做光伏逆变器做到全球头部的公司切进电解槽,不是从零开始。
出海在同步放量。2026年上半年国内企业海外电解槽订单合计502.25兆瓦,去年同期整个行业的海外交付量只有18.5兆瓦。阳光氢能拿到了肯尼亚开山Olkaria地热制氢项目80兆瓦中的最大份额(公开报道口径,公司未就该单项发过公告)。
问题是,这些订单今天在报表上只能归进"其他"这一科目:2026年上半年"其他"业务合计15.14亿元,里面混着氢能、充电设备、AIDC电源,公司没有逐项拆分。
近半年大事记:两份美国文件,一次港股递表
4月24日,公司第二次向港交所递交H股招股书,中金公司独家保荐。首次递表是2025年10月5日,满六个月失效后重新递交。募资指向波兰(22.5GWh储能+20GW逆变器)和埃及10GWh基地。
据运营商财经网,截至8月17日仍在审核中;此后未见通过聆讯或上市的公开信息。这笔钱决定海外产能的扩法,也决定摊薄比例。
4月27日,一季报。营收155.61亿元、同比-18.26%,归母净利润22.91亿元、同比-40.12%。
公司在投资者关系活动中把降幅拆成三块(以下均为公司口径):2025年一季度沙特7.8GWh项目确认了约40亿元收入和10亿元利润形成高基数、汇兑损失约4亿元、研发多花约1.7亿元;剔除沙特项目,储能收入同比是+60%。
这是本轮下跌的第一块砖,4月28日收128.57元。
5月11日,2025年度权益分派实施,每10股派6.9元。
5月21日,宣布中标阿联酋Masdar RTC1 North项目,7.5GWh储能加2.6GW逆变器,采用PowerTitan 3.0与684Ah叠片电芯,预计2027年并网(碳索储能、建设通报道口径,公司未就该单项发过公告)。
该笔订单的合同金额公司未披露,本文不对金额作推算。
5月29日,2026年员工持股计划完成购买721.3万股,占流通股0.45%,资金来源是2025年提取的不超过10亿元专项激励基金,参与人数不超过147人。
6月30日至7月1日,路透社报道美国FCC拟禁止外国产新型号逆变器取得认证,7月1日单日下跌13.95%。7月29日FCC正式将外国产电力逆变器列入"覆盖清单",公司在深交所互动易答复称不影响已认证产品、离网逆变器不在清单内。
8月2日,董事会通过回购方案,金额5亿至10亿元、价格上限188元/股、12个月内实施,用于员工持股或股权激励。截至9月30日已回购304.76万股、支付3.25亿元。
8月26日,特朗普签署第14420号行政令,宣布"主电力系统"进入国家紧急状态,限制采购特定外国大型电力设备。8月27日公司股价单日下跌12.31%(前复权收盘价口径,下同)。
公司在投资者关系活动中判断该令字面覆盖69kV及以上输电设备,实施细则尚未出台。
8月28日,半年报。同日宣布中期每10股派6.4元,合计13.17亿元,占上半年归母净利的25%。AIDC电源第一次被单列为主营业务之一。8月31日节后首个交易日再跌6.38%。
9月24日,阳光新能源与华泰资管系设立苏州华旭新能基金,认缴总额10亿元,阳光新能源出资1.99亿元、占19.9%。
10月16日,工信部、财政部、国家发改委公告原则同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝、黄河几字弯—中原5个城市群开展氢能综合应用试点,试点期4年(文件落款2026年8月15日,工信部联节〔2026〕59号)。
四年中央财政奖励上限80亿元,单城市群16亿元、单企业2.4亿元。
政策端还有两个更硬的变量:新能源上网电量全面入市的"136号文"改写了电站收益率模型,公司新能源投资开发板块上半年收入只剩12.58亿元;发改委、能源局2026年1月30日首次建立电网侧独立储能容量电价,新疆自6月1日起按165元/千瓦·年执行。
光伏全产业链出口退税自2026年4月1日起取消。上述三项政策对收入与毛利的具体影响额,公司未量化披露,本文未作推算。
截至2026年10月17日,在巨潮资讯网与深交所互动易的公开检索范围内,公司未出现新的监管问询函、行政处罚或重大诉讼公告,也未检索到实控人减持公告。
控股股东层面只有质押腾挪:9月28日曹仁贤解押588万股并质押450万股给招商证券,10月15日再解押180万股,截至10月9日公司质押总比例1.07%。
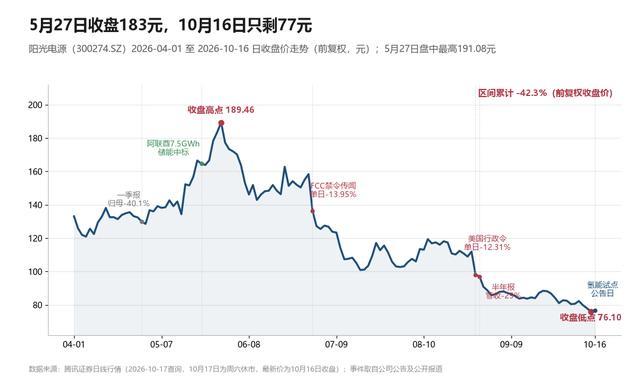
图5 阳光电源近半年股价走势与关键事件标注
需要盯住的地方
应收账款和存货是最大的一块。2026年6月30日,应收账款净值209亿元、存货321.53亿元,两项合计530亿元,是同期半年营收的1.7倍(本文测算)。
存货比年初多了约49亿元,公司业绩说明口径称其中二季度增加44亿元,主要是储能电芯、海外库存与电站开发投入。
周转天数更能说明问题:存货周转天数从2025年的176.33天拉长到2026年上半年的284.22天,应收账款周转天数从103.21天拉到129.27天(东方财富Choice口径)。
减值也不是没发生过,但2025年计提金额的"约14亿元"与"四季度约9亿元"两种说法在媒体与券商之间并不一致,本文不采用未定口径的数字。可以确认的是公司2026年半年度报告披露的资产减值损失2.9亿元,比去年同期少4.0亿元。
汇兑是另一条暗线。上半年财务费用3.68亿元、同比+239.94%,公司披露汇兑损失同比增加约9亿元、套保收益1.7亿元(公司2026年半年度报告及业绩说明口径)。海外收入占比73.40%的代价就写在这一行里。
客户集中度在下降:前五大客户占比从2023年的34.39%降到2025年的16.96%。但供应商在集中,前五大供应商采购占比从16.80%升到25.11%。电芯这一环,议价权不在公司手里。
美国业务是当前的最大变量。公司在投资者关系活动与互动易上披露,美国占收入15%—20%、占2025年毛利约30%,并称2026年这一比例会降到25%左右、不考虑在美国本地建厂(均为公司口径)。
氢能自身的风险更直接:行业电解槽产能利用率不到52%(公开行业统计口径),价格战已经打到部分厂商的成本红线,头部可以靠规模摊薄,尾部面临订单荒。
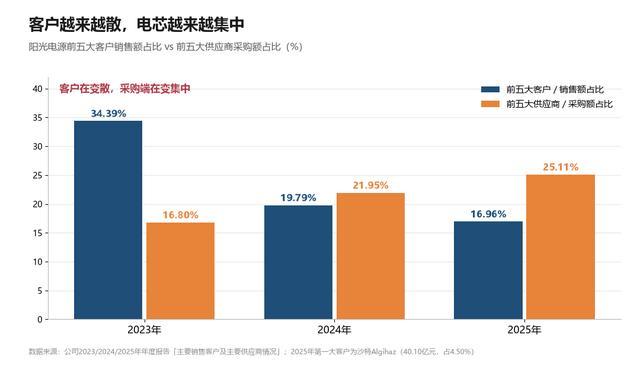
图4 阳光电源前五大客户与前五大供应商集中度
1593亿的市值,市场给了14.5倍
截至2026年10月16日收盘(10月17日为周六休市),阳光电源报76.86元,总股本20.73亿股,总市值1593.47亿元,市净率3.26倍,股息率(TTM)1.72%。
滚动市盈率14.51倍。这个分母是本文测算的:2025年归母净利134.61亿元,减去2025年上半年的77.35亿元,加上2026年上半年的52.59亿元,近四个季度归母净利约109.85亿元。
若按2025年全年静态口径算,市盈率约11.8倍。
同一天,宁德时代市值12817亿元、市盈率15.08倍、2026年上半年毛利率23.93%;德业股份911亿元、20.86倍、37.65%;锦浪科技192亿元、34.06倍、35.09%。
阳光电源的毛利率在四家里排第二,市盈率最低。
股价这一头,5月27日收盘183.46元、盘中最高191.08元;10月15日收盘76.10元、盘中最低75.12元;10月16日收76.86元。
从4月1日的133.13元算起,区间累计下跌42.3%;从5月27日盘中高点算,回撤约59.8%。
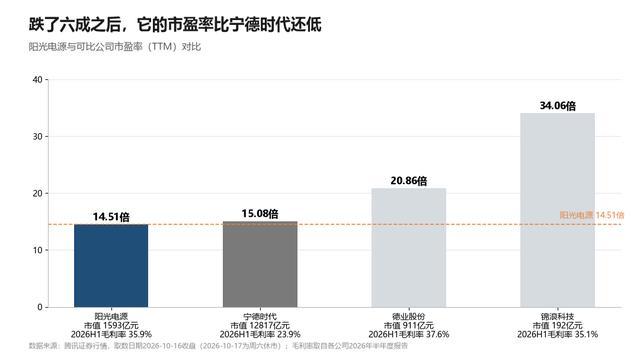
图6 阳光电源与可比公司市盈率(TTM)对比
后面盯三件事
第一是氢价差。中国氢能联盟研究院监测,2026年6月全国氢气生产侧指数25.4元/kg、消费侧指数43.3元/kg,中间17.9元/kg的价差几乎全部由储运和加注吃掉。这个数字继续收窄,说明储运在降本,电解槽的真实需求才会起来。
第二是电解槽产能利用率。回到70%以上,价格战才算打完,46.24%的份额才有利润可言。
第三是美国政策的实施细则。FCC覆盖清单封的是新型号认证,第14420号行政令覆盖69kV以上输电设备,两件政策的落地范围共同决定海外毛利里那25%—30%还剩多少。
另外两个可验证的时间表:H股能不能通过聆讯;AIDC电源什么时候从"小批量交付"变成有金额的订单。
结语
阳光电源这半年的下跌,跟氢能关系不大,跟美国政策关系很大。
它在氢能上做的是一件有技术连续性的事——把电力电子的能力平移过去,用不到五年做到招标份额第一。但氢能今天在公司报表里连一行独立的收入都没有,2026年上半年"其他"业务全部加起来15.14亿元。
一门生意做到行业第一,和一门生意能赚钱,是两件事。中间隔着不到52%的产能利用率(公开行业统计口径),和17.9元/kg的储运价差。
数据来源与说明
公司2023/2024/2025年年度报告、2026年一季度报告、2026年半年度报告(2026-08-29披露)、H股发行招股书(2026-04-24二次递表);
香橙会氢能数据库(2026-07-02)、碳索氢能网(2026-07-07)、氢能汇(2026-07-03)、氢能观察(2026-07-10)、标普全球《Quarterly Power-to-X 2026Q2》;中国氢能联盟研究院;
工信部等三部门《关于同意京津冀等5个城市群开展氢能综合应用试点工作的通知》(2026-10-16);上海证券报、证券时报、澎湃新闻、经济观察网、21世纪经济报道;东方财富Choice数据、腾讯证券日线行情(2026-10-17查询)。
文中"近四个季度归母净利""684.23亿元/76.7%""530亿元为营收1.7倍"等为本文测算,算法已在对应段落注明;"剔除沙特项目后储能收入+60%""美国占收入15%—20%、占毛利约30%""汇兑损失增加约9亿元""二季度存货增加44亿元"均为公司口径,已在段落内标注。
2023年综合毛利率存在公司年报口径30.36%与第三方数据库口径27.18%两种数字,本文图表统一采用后者并已在图注说明。不同机构对电解槽招标规模的统计边界不同,本文已并列披露,未择一采信。
产业侧数据(电解槽名义产能58GW、2025年出货2.2GW、产能利用率不足52%、碱性槽中标均价531万元/套、950元/kW成本红线、海外订单502.25兆瓦、氢价差25.4/43.3元/kg)为公开行业统计口径的转引,无一手权威披露可核,本文未独立核实,仅作背景使用。
阳光氢能、充电设备、AIDC电源的独立收入与毛利率公司未披露,本文未作估算。无法核实的内容一律未纳入。
这家公司的氢能生意你看懂了吗?评论区聊聊你的判断。觉得有用的话,点个赞、点个在看,转发给也在盯氢能的朋友。
免责声明
本文基于公开信息整理,仅供学习与交流参考,不构成任何投资建议。文中数据均标注来源与报告期,可能存在口径差异或后续更正。市场有风险,决策请独立判断。