
美联储释放加息信号,金价、油价下跌
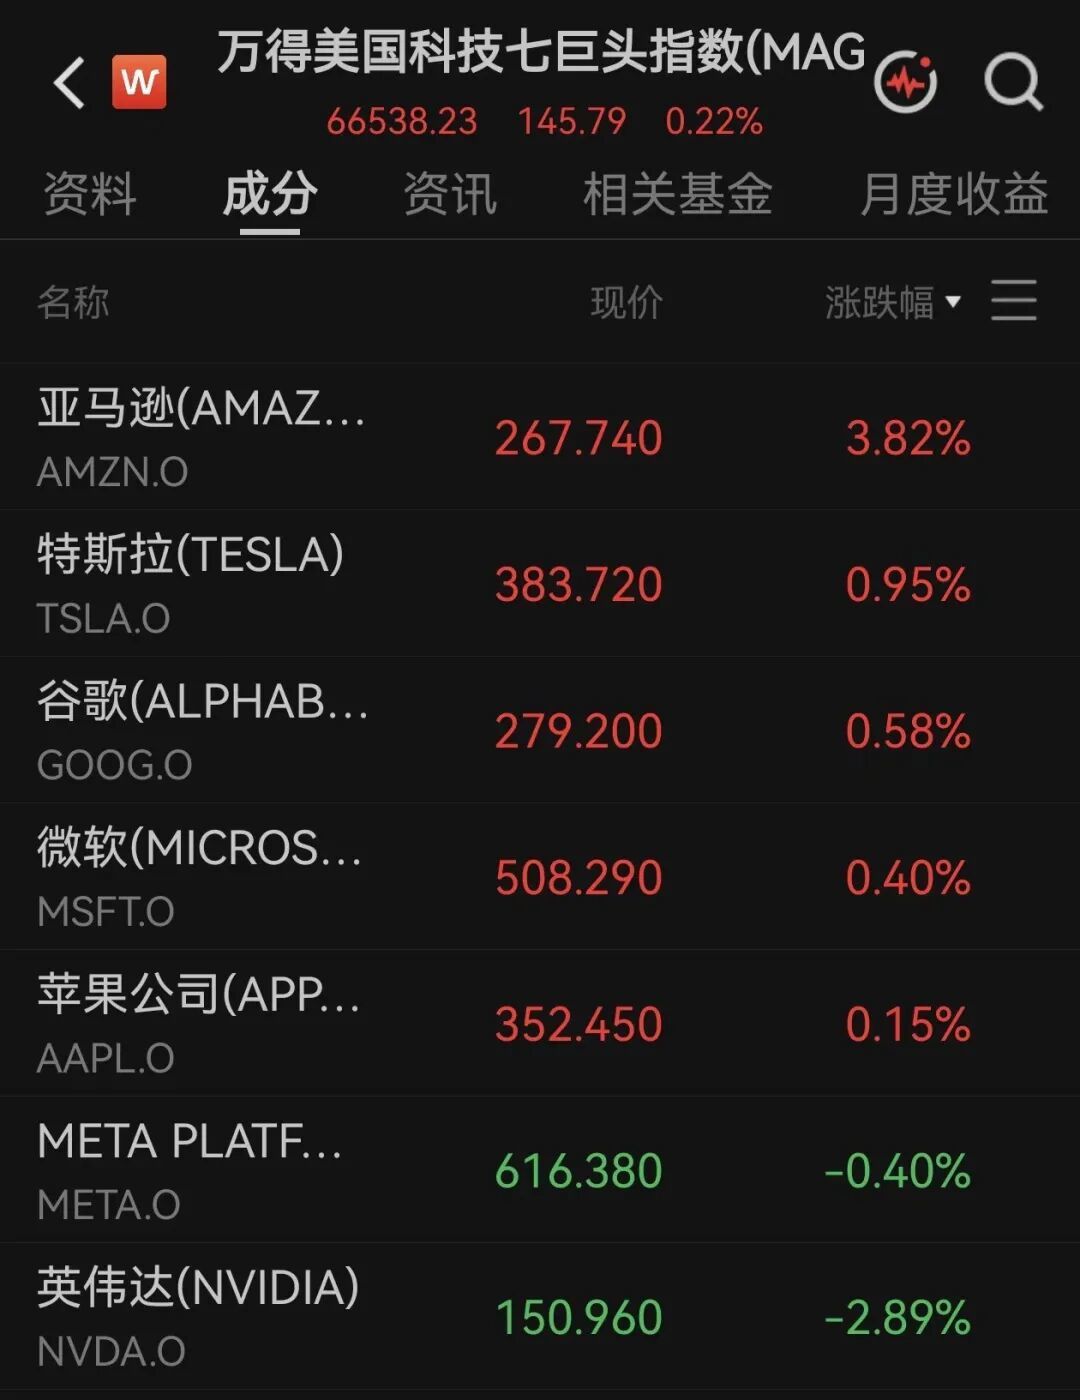
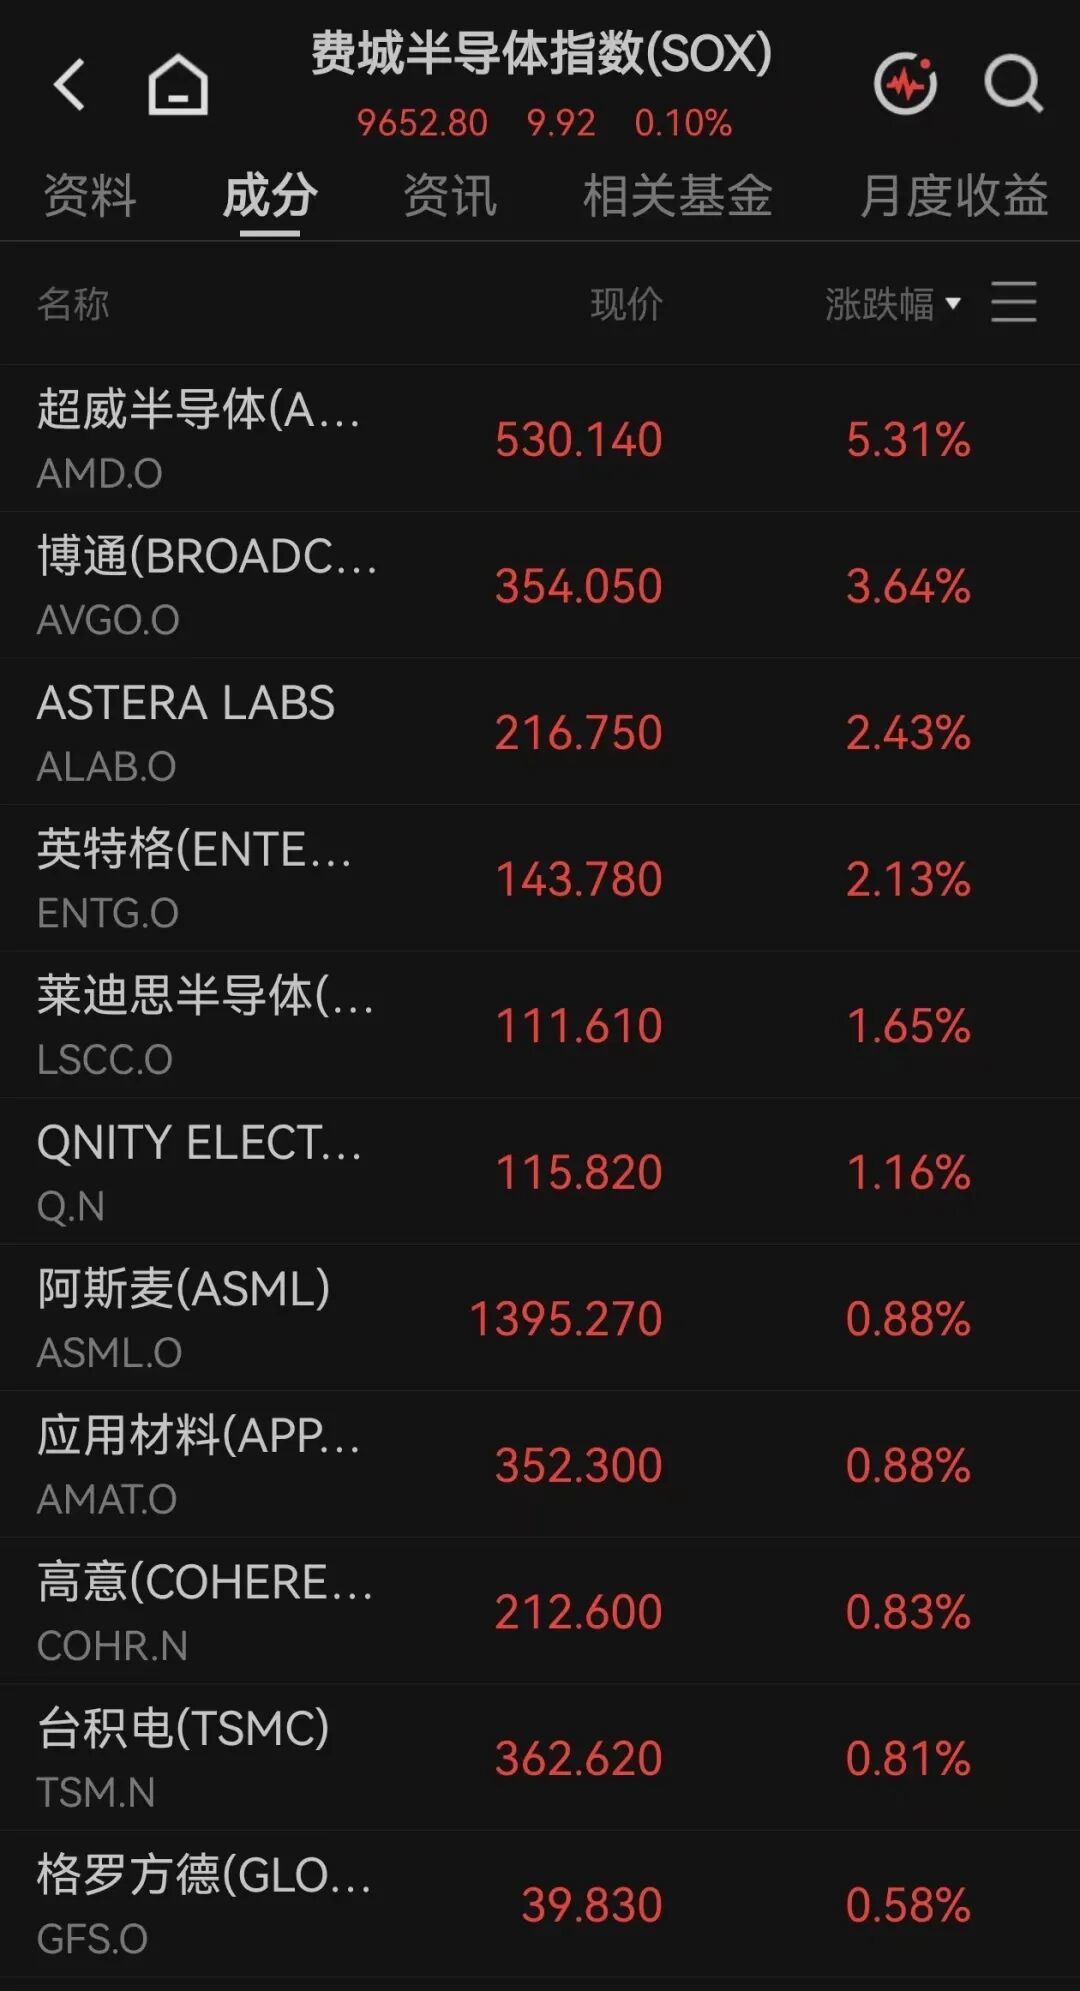
当地时间11月18日,美股三大股指涨跌不一,芯片股表现分化,博通涨逾3%,高通跌超4%,英伟达跌超2%。万得美国科技七巨头指数涨0.22%,亚马逊涨超3%,特斯拉涨近1%。
北京时间11月19日凌晨,美联储公布10月27日—28日联邦公开市场委员会(FOMC)会议纪要,以10比2维持利率不变,但“几乎所有”与会者认为进一步加息可能是合适的;两名与会者提出,若数据不理想,12月可考虑加息超过25个基点。
美股大型科技股多数上涨
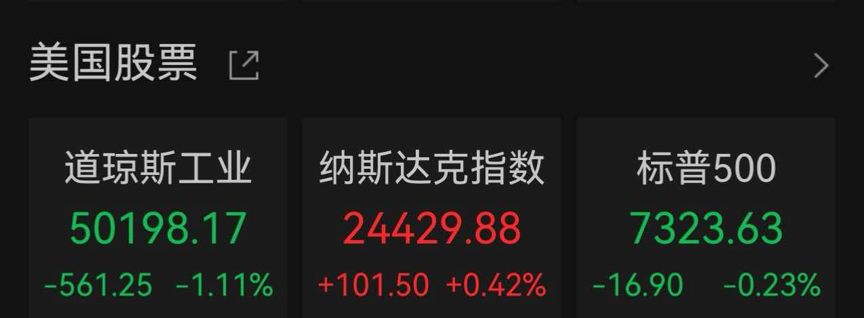
截至收盘,道指跌1.11%报50198.17点,标普500指数跌0.23%报7323.63点,纳指涨0.42%报24429.88点。
美股大型科技股多数收涨,万得美国科技七巨头指数涨0.22%。个股方面,亚马逊涨超3%,特斯拉、谷歌、微软、苹果小幅上涨,Meta小幅下跌,英伟达跌超2%。
半导体股涨跌不一,费城半导体指数涨0.1%。超威半导体涨超5%,博通涨超3%,ARM、英特尔小幅下跌,高通跌超4%。
汇丰晋信基金表示,重点关注美股的三个趋势性指标:一是科技股是否会从抱团冲向狂热;二是VIX波动率指数是否持续升破阈值;三是信用利差是否会明显走阔,或AI资本开支指引是否被下修。
AI投资热潮成美联储会议重要议题
这份在决议三周后公开的纪要显示,关于未来几个月的货币政策前景,几乎所有与会者判断,在其对通胀和劳动力市场的基准展望下,进一步上调联邦基金利率目标区间很可能是合适的,以确保通胀及时回归2%的目标。纪要称,这一判断与决策者9月提交的经济预测大致一致。
有两名与会者表示,如果后续通胀数据不理想,12月8日—9日的会议可以考虑加息超过25个基点。
AI投资热潮成为美联储纪要的重要议题。美联储纪要显示,多数人观察到AI相关债务增长迅速,且很大部分通过复杂、不透明的融资结构完成;美联储工作人员提示,AI相关企业间的表外租赁承诺与循环融资安排,一旦回报令人失望,可能放大亏损;少数与会者则认为,AI相关敞口正日益集中于少数公司。纪要称,两次会议之间有两家主要AI公司营收增速低于投资者预期。
美联储纪要显示,工作人员对通胀的预测与9月版本大致相同,对经济增长的预期则略强;AI建设与地缘政治动荡可能带来高于预期的物价上行压力,加之通胀已连续五年偏高,长期通胀预期存在松动风险。就业市场大体平衡,就业增长与劳动力增长同步,失业率变化不大,委员会的政策重心明显偏向物价稳定一侧。
金价、油价下跌
贵金属方面,Wind数据显示,金价下跌,现货黄金与COMEX黄金期货均跌超3%,COMEX白银期货跌超5%。
新华社消息,国际油价18日显著下跌。截至当天收盘,纽约商品交易所12月交货的轻质原油期货价格下跌2.75美元,收于每桶83.26美元,跌幅为3.2%;1月交货的伦敦布伦特原油期货价格下跌1.19美元,收于每桶91.95美元,跌幅为1.28%。
信达期货表示,本轮金价持续下挫是宏观与资金流动性压力共同作用的结果。一方面,美国通胀数据偏强、消费韧性超预期,强化了美联储进一步加息的预期,推动美元及美债收益率维持高位;另一方面,美伊冲突反复虽带动油价阶段性回落,但尚未形成持续的通胀下行驱动。此外,美股调整背景下的流动性需求进一步加剧资金从黄金市场撤离,技术性止损与被动减仓又放大了下跌幅度。整体来看,偏鹰的货币政策预期构成主要下行压力,资金流出与流动性收缩则加速了跌势,共同推动金价持续走弱。