
ACR全球第一却亏35亿,深圳海柔创新再闯IPO,是续命还是翻身?

大家下午好,我是财智君。
今天聊海柔创新。
今年第一次申请IPO失效后,2026年9月它第二次递表港交所,保荐人是高盛和中信证券,股东里有李泽湘、红杉、五源、今日资本。
光看阵容,像又一家中国硬科技征服全球的范本。
但翻开招股书,两组数字拧在一起:
图片来自海柔创新招股书
第一组,2025年全球ACR箱式仓储机器人市占率32.8%,收入及出货量双第一;2026上半年收入11.18亿,同比增长70.2%;毛利率三年半从16%拉到34.4%。
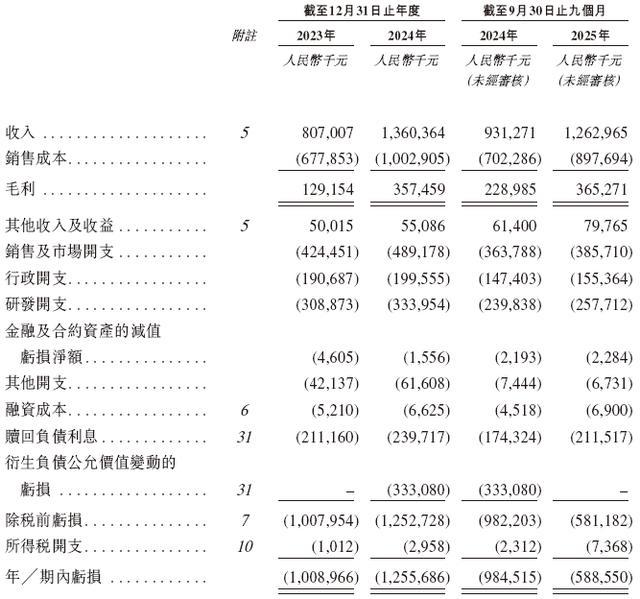
第二组,2023到2026上半年累计亏损35.23亿;经营现金流持续净流出;负债净额43.71亿,其中赎回负债52.54亿,7月底进一步到52.76亿压在头上。
一句话:市占率全球第一,却在三年半烧掉35亿。
创始人陈宇奇2022年说要在两年内盈利,如今四年过去,招股书里连盈利时间表都没有,只提示2026全年仍将亏损。
今天财智君不聊传统上市公司毛利率拆解和IPO拆解的老套路了。
我想聊三个更根本的问题:海柔的先发红利到底值多少钱?
它的商业模式有没有被自己发明的新品类锁死?以及上市之后它真正该赌的转型是什么?
第一个问题:32.8%的市占率,是护城河还是数字快照?
海柔2016年成立,没有走货架到人的老路,自己发明了ACR模式。
即机器人爬货架、抓单个料箱送到人面前。
这个品类是它定义的,2017年出第一个方案,2025年又搞出15米单边爬升的HaiPick Climb。
作为品类定义者吃到32.8%的全球份额,逻辑上没问题。
但我要泼一盆冷水:这个32.8%是2025年的短期业绩体现,却不是永久护城河。
招股书里藏着一个容易被忽略的对比。
全球第二Exotec,2025年市占率27.8%,跟海柔只差5个百分点。
而海柔自己从2024年31.4%挪到2025年32.8%,一年只走了1.4个点。
图片来自海柔创新招股书
先发优势并没有随时间拉开,反而被第二名贴到了后背。
为什么?因为ACR的核心创新是颗粒度从货架缩小到料箱。
这个思路一旦被验证,硬件层面的模仿成本远低于软件算法。
招股书自己披露的,ACR核心部件主控平台均价2023到2025年降了约30%,预计2030年还要继续降。
部件降价30%意味着上游供应链在快速标准化,后来者采购成本在下降,海柔的先发硬件优势在被时间摊薄。
所以财智君的第一个独立判断:海柔的32.8%不是品类统治者的勋章,而是品类验证者的阶段性奖励。
先发红利有窗口期,但窗口正在关。
第二个问题:毛利率翻倍,到底掩盖了什么?
再拆一个更狠的东西,经调整净亏损率18.6%,到底经调整掉了什么?
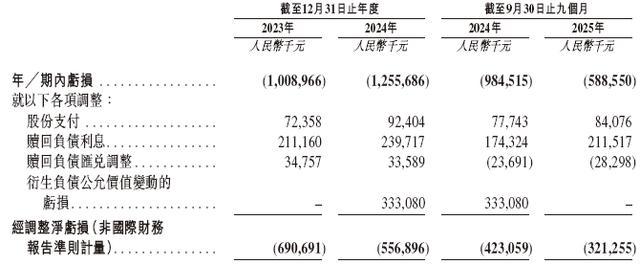
2026上半年海柔经调整净亏损2.08亿,经调整净亏损率18.6%。
但经调整口径一共加回了2.23亿,其中赎回负债利息就占1.98亿,剩下是股份支付0.99亿里的部分调整、汇兑差额、上市开支等。
也就是说,光赎回利息一项就顶掉了经调整亏损的95%,真实经营体感比18.6%难看得多。
这还没完。毛利率从16%涨到34.4%,表面看是规模效应,但你把交付成本单独拎出来看:
招股书口径下,绝大部分收入来自ACR解决方案的一次性初始交付与部署,售后维护、软件订阅等经常性收入占比仍低。
每个项目都要定制设计、现场部署、调试人员驻场。
图片来自海柔创新招股书
2026上半年收入涨了70%,但销售及市场开支,2025全年5.87亿压着研发3.85亿打,交付团队规模跟着项目数线性膨胀。
规模越大,交付团队越胖,边际成本根本降不下来曲线。
这不是卖菜vs收租的比喻问题,是商业模式被项目制三个字焊死了。
极智嘉为什么2025上半年经调整EBITDA能转正?因为它更早开始推RaaS机器人即服务的订阅模式,把一次性交付往经常性收入转。海柔到现在还没迈出这一步。
所以财智君的第二个判断:毛利率翻倍是收入结构变化的会计结果,不是商业模式跑通的经营证据。
海柔的毛利改善,暂时跑在了商业模式进化前面。
第三个问题:43.71亿负债净额,上市之后呢?
还得说一个更尖锐的问题,就算上市成功,赎回负债转成权益,海柔面对的也不是解压,而是换锁。
什么意思?优先股转普通股,赎回压力消失,但代价是:新股东进来,要的是退出路径和增长确定性。 而海柔现在给不了。
看两组约束条件:
国内ACR市场打价格战,主控平台均价还在跌,国内毛利率卡在20%上下,短期看不到拐点。
海外毛利率40%+,但渠道占比2026上半年跳到58.6%,前五大客户吃掉50.3%收入。
高毛利是建立在把定价权分给集成商和绑在五个客户身上的基础上的。
上市融来的钱,如果继续砸在拿新项目和扩交付团队,然后再拿新项目的不良循环里,亏损不会自动收敛。
图片来自海柔创新招股书
极智嘉上市后股价一度曾大跌到个位数,不是因为亏得多,是因为市场看不到亏完这一轮之后,盈利模型长什么样。
所以财智君的第三个判断:海柔IPO之后真正该赌的,不是多拿几个大客户,而是一次商业模式的自断其臂。
把国内20%毛利的项目制交付收缩到只做标杆案例,把资源和研发重心砸向两件事:
第一是软件层标准化,让ACR调度系统变成可配置产品而非定制工程,降低每个项目的交付人天。
第二让经常性收入占比拉高,运维订阅、料箱租赁、系统按单箱/单小时收费。
从卖机器人转向卖仓储密度和拣选效率的持续服务。
招股书里提到售后维护收入在增长但占比仍低,这个方向是对的,但速度太慢。
如果上市融来的钱不用来加速这个转型,而是继续填项目交付的坑,那43.71亿负债转成权益之后,市场给的下一个估值锚,会比现在更残酷。
尾声:财智君的商业案例总结
海柔创新的故事,不是全球第一能不能盈利的悬念片,而是品类开创者敢不敢革自己的命的生存题。
32.8%的市占率是先发红利的快照,不是护城河竣工照。
毛利率翻倍是收入结构变化的会计结果,不是商业模式跑通的经营证据。
IPO消除的是赎回负债,不是盈利焦虑,真正要消除的,是项目制交付这个把规模变成负担的商业逻辑。
海柔赌对了技术路线,但技术路线的胜利,不等于商业模式的胜利。
接下来12到18个月,看它敢不敢把卖菜的刀砍下去,长出收租的根。
你觉得ACR这个品类,最终会走向标准化产品还是继续项目制内卷?评论区聊聊。