
四家外企吞75%,神州仅3.8%过会半导体最冷赛道,募资21.83亿

在数字智能商业时代,中美在半导体领域的科技竞赛愈演愈烈。
美国虽然在半导体领域走在前头,但中国也一直在追赶,加速半导体的国产替代。
先看一组数据,2025年中国大陆半导体用等离子体射频电源系统市场 71亿元,国产化率仅13%。
MKS、AE、DAIHEN、霍廷格四家外企在大陆合计超75%。
其中MKS一家就占了45%。远程等离子体源更极端,市场规模总17.81亿元,国产化率不足7%。
就在这个四家外企掐着脉搏的赛道里,杀出了一匹黑马。
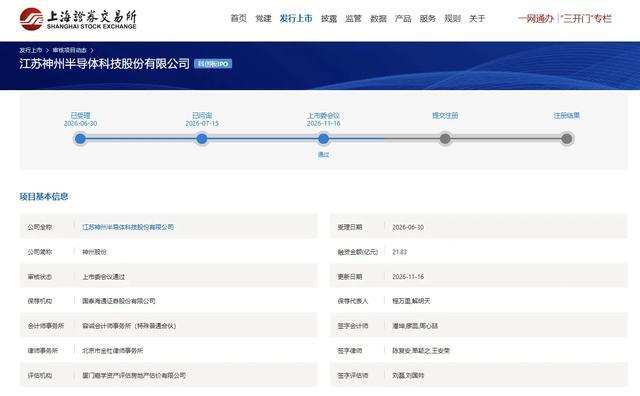
图片来自上交所
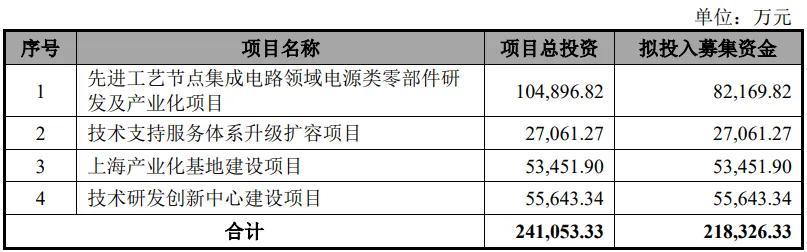
2026年11月16日,江苏扬州神州股份科创板过会,拟募资 21.83亿元,其中 8.22亿元直接砸向先进工艺节点电源类零部件研发及产业化。
它自己射频电源份额3.8%,境内第二,第一是恒运昌5.1%,远程等离子体源4.37%境内第一。
今天不从A股讲起,就从这组反差数据切进去聊一聊芯片厂里那团看不见的等离子体,谁在点火,谁在卡闸,我看到了一次不太起眼的换位。
它不像是设备心脏,更像产线的节拍器
大家爱把等离子体电源叫半导体设备的心脏。我倒觉得这个类比偷懒了。
心脏是供血的,电源是定节拍的。
刻蚀、薄膜沉积、离子注入,每一步都靠等离子体在真空腔里被点着、稳住、关掉。
电源参数漂一个微秒,刻蚀深度就偏几纳米,整片晶圆废掉。
它不是供能件,是时序与能量密度的裁判。
以前这个裁判席上坐的全是 MKS、AE、DAIHEN、霍廷格。
设备厂比如泛林、应材、东京电子可以国产替代,但裁判哨子一断,高端腔体直接停摆。
这也是为什么过去二十年,全球半导体设备国产化叙事里,整机有人讲、材料有人讲,唯独电源这种小盒子几乎没人提。
因为它太不像主角了,可它一停,主角全歇。
神州股份干的事,就是去抢这个裁判哨。
而且它没从低端射频切入,是从高深宽比刻蚀用的多级脉冲射频这种硬骨头进的。
中微公司给它出了应用证明,说性能到国际同类水平,已进先进存储产线量产。
从国际视角看,这件事有意思的地方不在国产替代四个字,而在验证顺序反了过来。
以前是外企先定标准、设备厂照着设计腔体;现在是国产设备厂中微先跑通先进刻蚀,再倒逼电源厂把脉冲波形、阻抗匹配、点火成功率追上去。
谁先被写进设备BOM,谁就拿到入场券。
神州现在拿到的不是市场地位,是中微某一条刻蚀产线的独家入场券。
别的设备厂要不要用,得等它们自己新机台定型,那时候才是真考试。
3.8%这个数字,其实比第一更值得看
境内第一是恒运昌5.1%,神州3.8%排第二。很多人看份额觉得陪跑。
我反过来算一笔账:整个盘子国产化率才13%,外企拿走87%。
在13%的国产池子里坐第二,等于在别人主场上已经站稳了一个角。
远程源更夸张,4.37%就是本土第一,因为连7%都没国产化。
这个“第一”含金量不高,但位置是真的。
而且它不是靠贸易商刷出来的份额:
2023年自研收入才2117.65万,占主营业务8.21%,2025年自研冲到 3.54亿、占主营55.11%。
2026上半年对中微卖高压脉冲电源 4631万,比2025全年那600万翻了快8倍。
截至10月14日当年新签 11.09亿,其中自研7.43亿,在手订单6.38亿。
我个人的判断是:这类公司真正的拐点不是过会,是它不再靠修进口电源吃饭那天。
2025年自研过半,才算刚跨过去。上交所上市委员会问的也不是能不能做,而是是不是只靠中微一家养着。
顺带说个容易被忽略的后市场逻辑:等离子体电源不是一锤子买卖,功率会衰减、匹配器会漂移,存量产线每年都要校准和更换。
神州股份最早就是2001年从修进口电源起家的,技术服务这块在大陆份额排第一,对手是 MKS、AE 自己的售后部门。
新增装机吃份额,存量维保养现金流,两条腿走路,比单纯卖盒子稳。
上交所的问询,问的是风险和未来
现场问询原话大意:结合自研产品国产替代进展、客户集中度、客户兼股东、在手订单,说明依赖风险和增长可持续性。
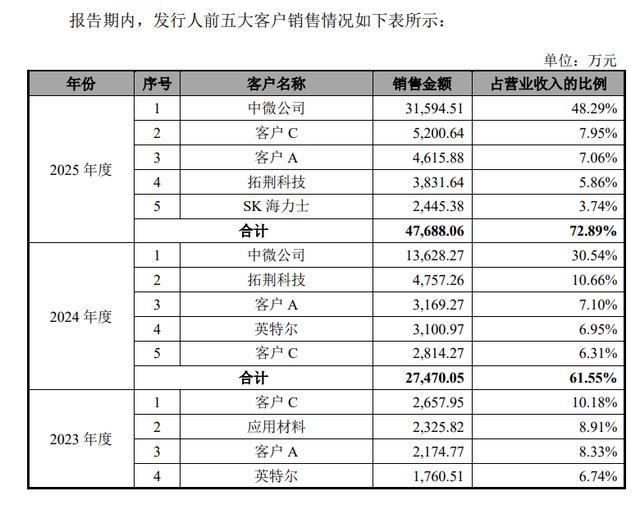
我翻译一下:中微公司既是它第一大客户2026上半年贡献总营收38.51%、自研收入65.85%。
又通过全资子公司直接持股 1.3636%,加上一致行动人智微攀峰、智微厚德,合计认定关联方持股 5.57%。
前五大客户收入占比从2023年39.31%一路升到2026上半年 73.53%。
这事儿有两面。好处是绑定深、验证快、先进制程门票拿到手。
坏处是说难听点,2025年它一半的营收其实是中微刻蚀机外挂的一根国产电源线。
线没断的时候看着像平台公司,线一挪,估值先塌。
恒运昌其实也已经进了中微供应链,同一台设备里两家国产在抢,不算危言耸听。
所以我没把它当国产替代胜利叙事看。我把它当单点突破型零部件厂看:弹性极大,脆弱性也极大。
这里插一句国际对照:MKS 当年也是靠应材、泛林几家设备厂喂出来的,但它后来把客户摊到全球所有腔体厂,才成了平台公司。
神州股份现在处在 MKS的1990年代阶段。一个大腿抱得很紧,第二条腿还没长出来。
能不能长出来,看未来三年拓荆、北方华创、长存产线给不给量,而不是看中微再给多少。
募资8.22亿砸电源,但另一半在盖楼
21.83亿里,8.22亿去先进工艺电源,花在了刀刃上。
上海产业化基地5.35亿、技术研发中心5.56亿,再加技术支持体系2.71亿。
三大建设类项目里,9.46亿是场地购置和建筑工程费,占投资总额约44%;三个项目计划总投资21.34亿,九成靠募投。
我个人的看法是账上趴着5.63亿现金、经营现金流还是正的,转头把募投近一半变土建。
这不像硬科技扩产,像拿科创板额度做了一次低成本置地。
我不反对它盖楼,我反对它管这叫研发产业化。
真要赌未来,我更希望它把钱压在脉冲电源迭代和第二以及第三设备客户验证上,而不是压在房产证上。
估值那头也拧:2025年12月C轮整体估值32亿,申报IPO直接锚100亿,半年翻两倍多,而1—9月营收才增24%、净利增19%。
上市委没当场怼估值,但两轮问询都抠了募投合理性。
这信号我读得懂:监管现在对硬科技+重资产+高估值”三件套是带着尺子看的。
结尾
所以别把这张过会图当又一只半导体票划走。
在我眼里它是个样本:中国半导体国产化已经从整机热走到零部件冷启动阶段。
而冷启动阶段最真实的样子,就是3.8%的份额、55%的自研占比、38%的客户依赖、和近一半募资去盖楼。
图片来自招股书
有光鲜一面,也有别扭一面,两者共存。
全球供应链这两年讲 De-risking,听着宏大,落到产线上其实就一句话:原来吹哨的外企哨子可能不响了,得有人备一支。
神州现在备的是第三和第四支,前面有 MKS、AE,旁边有恒运昌。
它现在不是一家电源公司,是中微刻蚀机身上长出来的一截国产神经。
这截神经要是能自己爬到拓荆、北方华创、长存新建产线上,才叫活。
爬不出去,过会只是把绑定关系证券化了而已。
等离子体那团火,以前哨子是外企吹的。
现在有个扬州公司,拿着3.8%的哨子,站到了先进存储产线的节拍旁边。
下一步不是它能不能活,是它能不能把单点突破,熬成平台。
我是财智君,我们下一篇文章见。
本文为基于公开信息的独立商业解读,非投资建议。