
中塑股份登陆创业板,解读改性塑料行业发展现状及竞争格局

要点:中塑股份在《首次公开发行股票并在创业板上市招股说明书》中引用了智研咨询发布的改性塑料行业报告数据:根据智研咨询数据,2016年至2024年,我国改性塑料产量由1,563万吨提升至3,002万吨,年复合增长率为8.50%。
1、中塑股份成功登陆创业板
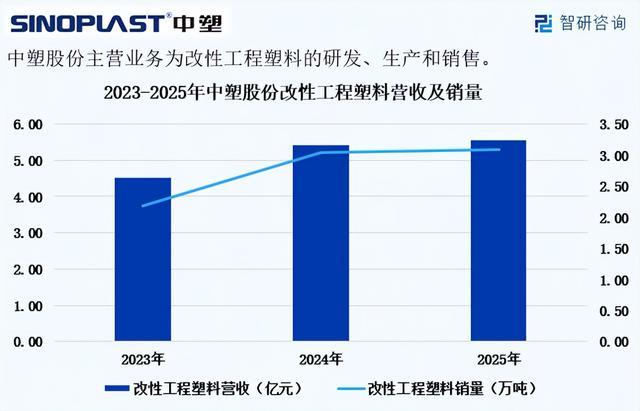
2025年9月,中塑股份创业板IPO获得深交所受理,并于2025年10月进入问询阶段,2026年9月中塑股份登陆创业板。中塑股份主营业务为改性工程塑料的研发、生产和销售。招股说明书显示,2023-2025年期间中塑股份高性能工程材料的销售收入分别为4.52亿元、5.40亿元、5.54亿元,销量分别为2.18万吨、3.04万吨、3.09万吨。
中塑股份改性工程塑料营收及销量
2、改性塑料是新材料领域的关键力量
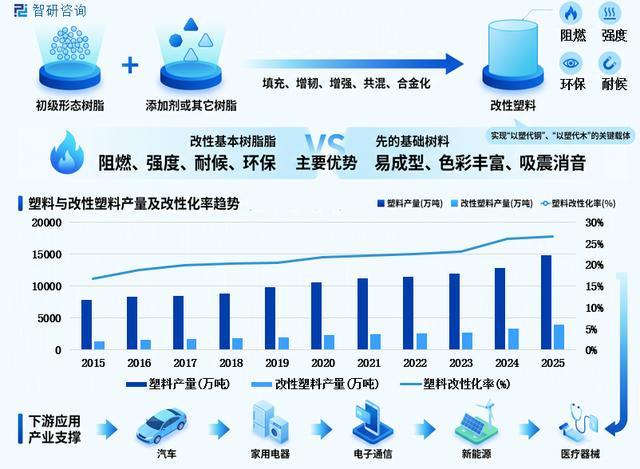
改性塑料是以初级形态树脂为主要成分,以能改善树脂力学、流变、燃烧性、电、热、光、磁等某一方面或某几方面性能的添加剂或其他树脂等为辅助成分,通过填充、增韧、增强、共混、合金化等技术手段,得到的具有均一外观的材料。相较于基础树脂,改性塑料在阻燃、强度、耐候、环保等基础性能和易成型、色彩丰富、吸震消音等方面具备显著优势,是实现“以塑代钢”“以塑代木”的关键载体,也是汽车、家用电器、电子通信、新能源、医疗器械等下游产业升级的重要支撑。
近年来,受益于下游汽车、家电、电子通信等产业的持续发展,我国改性塑料行业规模稳步增长,产量与改性化率均实现大幅提升。智研咨询数据显示,2015到2025年十年间,中国塑料总产量从7807.66万吨增长至14792.8万吨,改性塑料产量从1307万吨攀升至3927万吨,塑料改性化率也由16.74%提升至26.55%。下游产业的技术迭代与绿色低碳发展的政策要求,推动我国改性塑料行业进入产品升级的新阶段。进口替代、新兴领域、绿色发展成为引领行业高质量发展的三大驱动力,预计未来我国改性塑料产业仍将保持稳定增长,至2035年需求量有望达5000万t量级,行业将迎来持续发展期。
改性塑料发展现状
3、改性塑料行业集中度仍然偏低
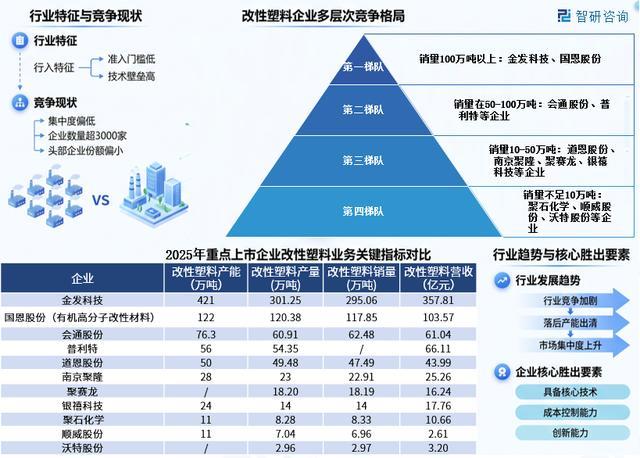
改性材料行业呈现准入门槛低,但技术壁垒高的特征。从竞争格局来看,改性塑料行业集中度仍然偏低。目前我国改性塑料生产企业超过3000家,其中上市企业超30家,头部企业份额偏小。企业可以大致分为四个竞争层次——金发科技、国恩股份2025年销量在100万吨以上,处于第一梯队;会通股份、普利特等销量在50-100万吨之间,处于第二梯队;道恩股份、南京聚隆、聚赛龙、银禧科技等企业销量10-50万吨,处于第三梯队;聚石化学、顺威股份、沃特股份等企业销量不足10万吨,处于第四梯队。
伴随行业竞争加剧,落后产能正逐步出清,市场集中度呈上升趋势。未来,随着下游应用结构升级,具备核心技术、成本控制能力和创新能力的企业将加速脱颖而出。
改性塑料行业竞争格局
四、改性塑料行业成长空间广阔
未来改性塑料行业将呈现改性化率稳步抬升、技术迭代助力国产抢占中高端市场、低碳绿色成主流、行业集中度持续提升的发展趋势。
改性化率稳步抬升,行业成长空间广阔。改性塑料凭借耐热、高强高韧、耐磨抗冲击等优势,产业发展势头强劲,但当前应用规模仍有提升余地。伴随头部企业技术精进与产能扩张,未来改性化率将持续上行。
技术迭代助力国产抢占中高端市场。长期以来,全球高端改性塑料市场被国际化工巨头垄断,国内产业因起步晚、技术底子薄弱,高端产品长期依赖进口。如今国内头部企业凭借多年研发积累,依托产品差异化、本土化服务优势,逐步在部分中高端领域实现突破。未来随着国产技术持续升级,中高端市场国产占有率将稳步提升。
低碳绿色成主流,行业走向可持续发展。节能环保、低碳发展已是社会经济发展刚需,“以塑代钢、以塑代木” 成为全球产业发展共识。改性塑料技术升级,既能赋能传统产业绿色转型,也广泛支撑工业、农业、航空航天及国防领域发展,助力资源节约型、环境友好型社会建设。同时,塑料污染治理政策落地,PCR 再生塑料规模化应用、塑料废弃物回收利用规范化,将进一步推动行业绿色可持续发展。
行业集中度持续提升,头部效应凸显。国内改性塑料行业以中小微企业为主,整体产业集中度偏低。具备核心研发、技术积淀的龙头企业,持续丰富产品矩阵、拓展高端客户资源,不断扩大规模优势。下游高端终端企业为保障产品品质与供应链稳定,更倾向与大型优质厂商合作,行业资源将逐步向头部聚拢,市场集中度将持续提高。
智研咨询发布的《2027-2033年中国改性塑料行业市场行情动态及竞争战略分析报告》共九章,包含中国改性塑料行业基本概况、中国改性塑料行业发展环境分析、中国塑料产业发展分析、中国改性塑料行业市场发展分析、中国改性塑料细分产品市场分析、中国改性塑料应用行业发展分析、中国改性塑料重点企业发展分析、中国改性塑料行业发展前景及趋势分析、中国改性塑料行业投资分析等内容,涉及改性塑料产量、销量、市场规模等核心数据。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。