
过会两年迟迟未注册,嘉兴“小巨人”终止IPO

11月17日,宇星紧固件(嘉兴)股份有限公司(简称“宇星股份”)发布公告,拟终止向北交所公开发行股票并上市的申请,撤回全套上市申报材料。
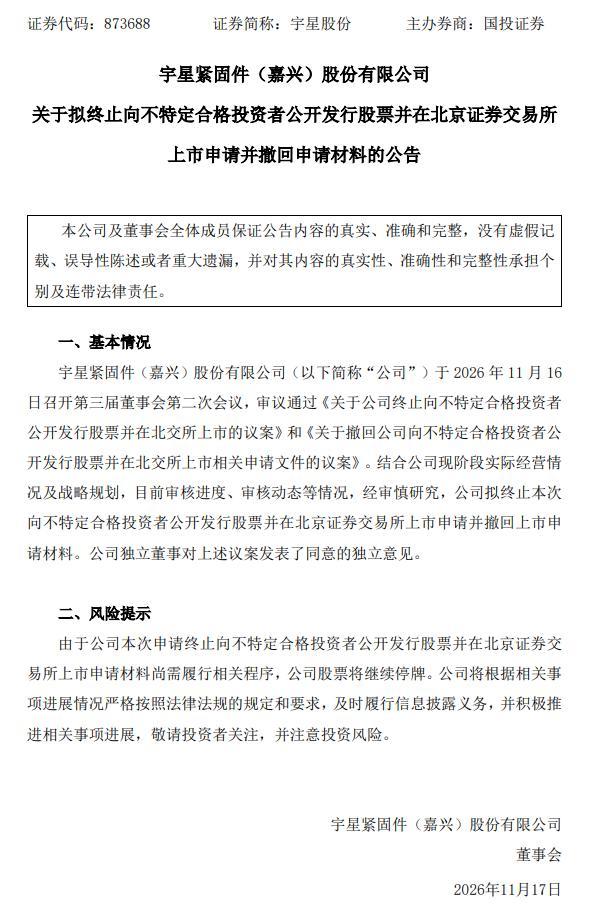
公司这一北交所IPO项目推进时间线较长,申报材料在2023年6月30日获得北交所受理,2024年1月8日上会顺利过会,并于同年1月24日提交注册,是典型的过会后长期停留在注册阶段的项目。
对于本次撤回,公告说明,公司是结合当前经营现状、长期战略规划,并综合审核进度与监管审核动态审慎研究后,自主做出的决定。
宇星股份是紧固件赛道的制造企业,核心聚焦螺母产品的研发、生产与销售。公司可生产各类标准螺母以及定制化异型螺母,能够按照GB、ISO、DIN、ANSI等多国行业标准组织生产,采用冷镦工艺进行加工,产品取得汽车行业质量体系、ISO9001、CE等多项认证,下游覆盖汽车、工程机械、风电等领域,同时同步开拓海内外市场。
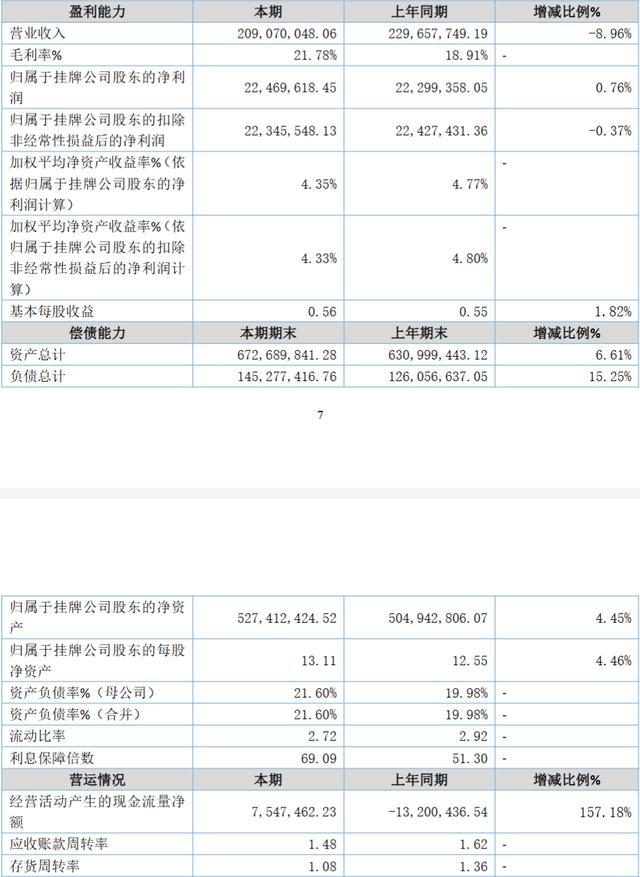
从业绩维度看,2023年至2026年上半年,公司营业收入分别为3.76亿元、4.48亿元、4.45亿元、2.09亿元;扣非归母净利润分别为3395万元、4237万元、4758万元、2235万元。
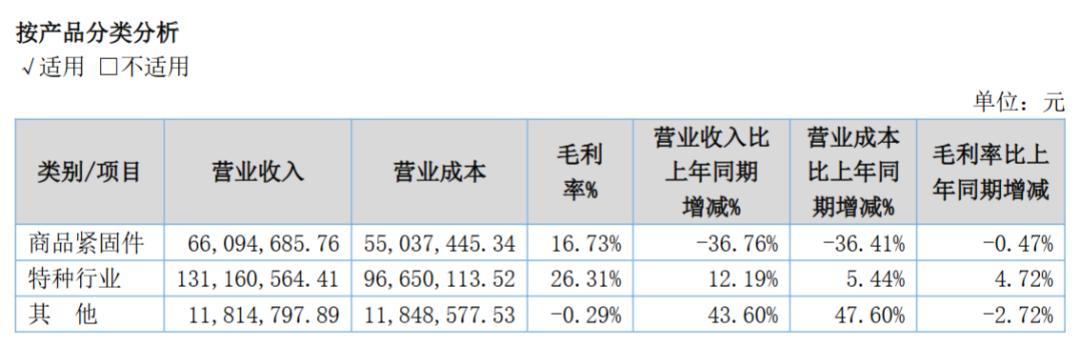
拆分2026年上半年的产品结构,公司收入分为特种行业紧固件、商品紧固件、其他业务三大板块,各板块经营表现分化明显。特种行业紧固件是第一大收入来源,当期营收1.32亿元,毛利率26.31%,为三大板块中盈利水平最高的业务。该板块收入同比增长12.19%,营业成本仅同比上升5.44%,推动毛利率较上年同期提升4.72个百分点,成为当期支撑公司盈利增长的核心。
商品紧固件为第二大业务板块,当期营收6609.47万元,毛利率16.73%,走势和特种业务形成鲜明反差,标准化产品收入同比大幅下滑36.76%,成本同步下降36.41%,毛利率小幅回落0.47个百分点,这块业务的收入收缩拖累了公司整体营收。
其他业务当期营收1181.48万元,毛利率为-0.29%,处于小幅亏损状态;该板块收入同比增长43.60%,但营业成本增幅达到47.60%,成本增速高于收入,毛利率较上年同期下滑2.72个百分点,不仅不能创造利润,还对公司整体盈利形成小幅侵蚀。
盈利质量上,公司综合毛利率整体呈抬升趋势,2023年至2026年上半年综合毛利率依次为17.94%、18.67%、20.58%、21.78%。
股权层面,根据2026年半年报信息,沈家华持有宇星控股90%股份;其配偶李金秀持有宇星控股剩余10%股份,同时持有宇星管理10%股份。沈婷为沈家华与李金秀之女,持有宇星管理50%股份;沈婷配偶袁铭持有宇星管理40%股份。沈家华、李金秀、沈婷是公司共同实控人,袁铭属于实控人的一致行动人;此外,沈华、沈黎明为沈家华的兄弟。