石药创新赴港递表:A股募资大调整,生物制药产线又延期

作者:柏晓华
编辑:蒋希音
今年6月18日,石药创新(300765.SZ)向港交所递交了上市申请,由中信证券独家保荐。此前一天,公司A股简称由“新诺威”更名为“石药创新”。
2019年3月,公司登陆创业板,主营咖啡因和保健食品两大业务板块,IPO募资净额为11.42亿元,近九成资金承诺投向保健食品相关项目。截至2026年6月,原五个募投项目中三个已终止、一个已结项,累计超8亿元募集资金改投向生物制药方向。
A股募资承诺投保健品 上市次年项目即收缩
2019年3月22日,石药创新(时称新诺威)以24.47元发行价在创业板上市,发行5,000万股,募资总额12.24亿元,扣除发行费用后募集资金净额约11.42亿元。
当时IPO募集资金的投向几乎全部押宝保健品,五个项目里有四个都与保健品有关:保健食品和特医食品生产项目、保健品研发中心建设项目、营销体系建设项目、新建保健品软胶囊产业化项目(下称:软胶囊项目),合计承诺投入10.78亿元,占募资净额的94%。另一个项目为咖啡因系列产品节能减排技术升级改造项目(下称:咖啡因技改项目)。
当时招股书对保健品业务前景给予了乐观判断,其认为国内行业仍处起步阶段,增长空间广阔,募投项目建成后将产生可观效益。
然而在上市次年,公司即对部分募投项目作出了调整。
根据2020年8月披露的《关于部分募投项目结项及终止并将结余募集资金永久补充流动资金的公告》(公告编号2020-052),咖啡因技改项目结项,该项目承诺投入6,430万元,募集资金及自有资金累计投入占承诺投资比例为54.86%,结余资金4,483.04万元(含理财收益及利息)用于永久补充流动资金。
同时,公告宣布终止软胶囊项目。公司称,因整合保健食品生产资源,该项目投资主体河北中诺果维康保健品有限公司已停产搬迁,维生素类保健产品全部转由全资子公司石药集团中诺药业(泰州)有限公司生产,故终止该项目。公司以自有资金补足已使用募集资金,连同结余资金共计17,009.96万元(含理财收益及利息)用于永久补充流动资金。
咖啡因技改项目结项、软胶囊项目终止后,剩余三个保健品相关项目实施进度亦不及预期。2022年3月,公司披露《关于部分募投项目延期的公告》(公告编号2022-018),决定将保健食品和特医食品生产项目、保健品研发中心建设项目、营销体系建设项目的建设期统一延期至2023年12月31日,理由为受疫情、保健食品市场环境变化及公司实际经营情况等多重因素影响。
项目延期后的一年多时间里,公司对外宣传仍维持在大健康框架内。2023年4月4日披露的《投资者关系活动记录表》显示,当日有投资者问及公司未来新的业务增长点及如何保持业务增长,公司答复称将“通过内生式增长及外延式扩张的方式将大健康主营业务不断延伸拓展,持续完善大健康产品布局”。
另有投资者直接询问特医食品何时产生效益,公司答复称:特殊医学用途碳水化合物组件配方食品及电解质配方食品产品已上市销售,多款全营养配方食品和特定全营养食品进入待现场核查及在研阶段。
记录中还包含一项与后续交易直接相关的问答。有投资者提问,“2023年还有没有定向增发,向母公司购买优质资产?”,公司答复“目前暂无相关计划”。同年5月,有投资者提问“公司是否和母公司石药集团(01093.HK)在mRNA疫苗方面有合作或者原材料供给,和母公司石药集团有没有开发新产品等之间的合作?”,石药创新答复无相关合作或原料供应。
然而仅四个多月后,2023年9月,石药创新公告将以18.71亿元现金增资控股股东石药集团恩必普药业有限公司(由石药集团控股,下称:恩必普药业)旗下企业石药集团巨石生物制药有限公司(下称:巨石生物),取得51%股权。
募集资金改投生物药 产线尚在建设期
巨石生物并非保健食品公司,而是一家创新生物医药企业,专注于抗体类药物、抗体偶联药物(ADC)以及mRNA疫苗等生物制药前沿领域。根据2023年9月增资公告披露,彼时巨石生物在研项目20余个,其中1款mRNA疫苗产品1款已纳入紧急使用;8款产品在国内开展不同阶段临床试验或正在申报上市。
公告还显示,2023年1-7月,巨石生物实现营业收入3,470.01万元,净亏损3.35亿元。以2023年7月31日为评估基准日,巨石生物账面净资产为6.89亿元,资产基础法评估值为17.98亿元(增值率161.11%),收益法评估值为20.57亿元(增值率198.77%)。
增资协议约定,石药创新分两期支付增资款,第一期10亿元增资款于交割日后30个工作日内支付,第二期8.71亿元于2024年6月30日前付清。
2024年1月,巨石生物纳入石药创新合并报表范围。
而在同期,原计划于2023年底建成的三个保健食品相关募投项目的推进几乎陷入停滞。以保健品研发中心建设项目为例,该项目承诺投入3.08亿元,截至2021年12月31日累计投入为零;截至2024年6月30日,累计投入仅134.44万元,不足承诺投资额的0.5%。
保健食品和特医食品生产项目进展同样缓慢,截至2021年底累计投入1.12亿元,此后两年半仅追加投入约7,100万元,截至2024年6月30日累计投入1.83亿元,尚不足承诺投资额的一半。
2024年10月16日,石药创新发布公告,宣布将前述两个项目连同利息收益合计84,889.79万元,变更用途为“石药集团巨石生物单抗大品种生产线建设项目(下称:单抗大品种项目)”(投资不超过5亿元)、“石药集团巨石生物ADC新产品商业化生产线建设项目(下称:ADC生产线项目)”(投资不超过4亿元),建设期均为21个月。
保荐机构核查公告披露,上述8.49亿元中,5.71亿元将以支付增资款形式拨付巨石生物,支付完成后公司对巨石生物的增资款“将全部支付完毕”;剩余不超过2.78亿元以五年期无息借款形式提供给巨石生物使用。
关于募投项目推进效率较低的情形,石药创新在2022年3月项目延期时归因于疫情等因素影响。2024年10月变更其资金用途时,公司援引智研咨询数据,称2022年国内保健品行业产量和需求量同比增速分别仅为1.7%和1.6%,公司现有产能已能满足市场基本需求,继续通过相关IPO募投项目提升相关产能不具备较强必要性——这与2019年申报IPO时的乐观预期产生较大偏差。公司也坦言,尽管前期经过了充分的可行性论证,但在实施过程中存在较多不可控因素和变化情况。
2025年3月,营销体系建设项目再次延期,建设期截止时间从2023年年底延至2026年年底,为五个原始募投项目中唯一仍在实施的保健食品相关项目。此后公司又斥资11亿元,从控股股东恩必普药业收购巨石生物29%股权,持股比例升至80%,公司业务重心已明显向生物制药倾斜。
据2026年8月18日发布的半年度募集资金专项报告(截至2026年6月30日),营销体系建设项目累计投入1.02亿元,实际投入占比仅55.95%。公司表示若延期后仍不能达到预定可使用状态,将考虑变更募投项目实施地点或变更募投项目。
值得注意的是,作为营销建设体系项目的实施主体,子公司石药集团泰州果维康保健品有限公司(下称:泰州果维康)的财务表现承压,据石药创新2026年10月29日最新发布的公告,该子公司2025年年度及2026年前三季度处于持续亏损状态。同时,区别于2019年、2021年两次以向泰州果维康增资的方式推进募投项目建设,本次公告宣布将以向泰州果维康提供无息借款3,000万元的途径,实施营销体系建设项目。双方约定借款期限为三年,泰州果维康可根据募投项目实际建设需要支取,可到期后续借或提前偿还。
在进入生物制药赛道后,石药创新在产能端积极铺路。按2024年下半年编制的环评报告,单抗大品种项目总投资45,216.70万元,规划原液产量220万支/年(按奥马珠二代测算)、制剂产量550万支/年(按奥马珠二代测算),预计2024年12月建成投产,距环评报告编制时间不足半年。ADC生产线项目总投资额28,347万元,形成原液产能16万支/年,制剂产能50万支/年,预计2025年6月建成投产,同样要求一年内落地。
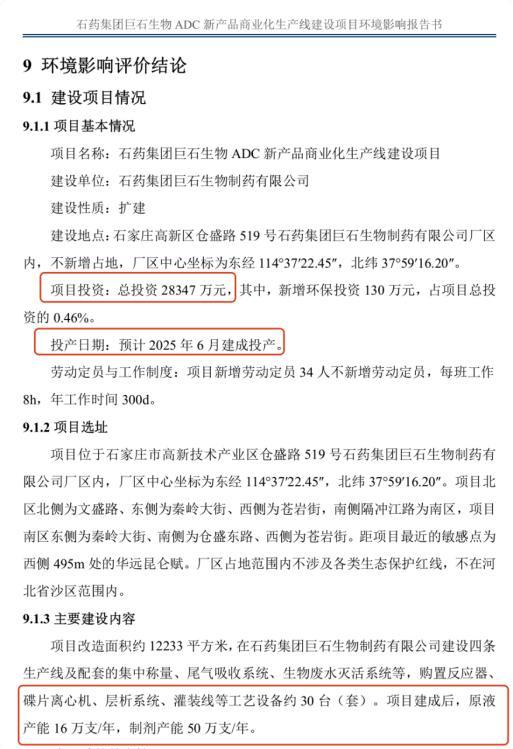
(截图源自ADC生产线环评报告)
扩产计划并未止步于此。2026年2月,巨石生物蛋白疫苗研发生产线项目(下称:蛋白疫苗项目)环评获批,总投资1.10亿元。环评预期该项目当年7月投产,设计产能为形成蛋白疫苗成品2,000万盒/年、或mRNA疫苗5亿剂/年的柔性产线。2026年10月,巨石生物又公示了抗体生物线建设项目,利用现有车间预留地,新建一条2×2,000L抗体原液生产线,设计抗体原液产能44万支/年。从规划层面看,新增产线覆盖抗体药物、ADC及疫苗,原液、制剂等新增产能规模可观。
2025年半年度募集资金专项公告显示单抗大品种项目、ADC生产线项目将在2026年9月30日达到预定可使用状态。从实际建设情况来看,截至2026年6月30日,单抗大品种项目投资进度为9.40%,ADC生产线项目投资进度为44.64%。2026年10月,石药创新宣布将前述两项目建设期统一再延期一年,调整至2027年12月31日。
蛋白疫苗项目进度同样滞后,截至2026年6月30日,该项目总预算1.16亿元,累计投入约半数,当期转固金额为0元,据此推断,环评原定2026年7月建成投产的目标或难以如期达成。
对照收入结构,2026年上半年,石药创新生物制药板块实现收入22.62亿元,同比增长2,319.52%,占公司总收入约七成。但这一高增长主要由对外授权(BD)业务贡献——巨石生物1月与阿斯利康签署的合作协议带来4.2亿美元首付款并已于5月全额到账,另收取Corbus相关项目里程碑款项1,000万美元。扣除授权收入后,已商业化生物制药产品的实际销售收入仅约1.75亿元。截至2026年6月底,公司虽已有恩朗苏拜单抗注射液、注射用奥马珠单抗、乌司奴单抗注射液获批上市,但ADC管线绝大多数仍处临床阶段,mRNA疫苗处于Ⅱ期或纳入紧急使用阶段,已上市产品的商业化放量以及后续管线的整体兑现尚需时日。
从IPO募投项目几经延期变更、保健品新建产线逐步退场,到重金收购生物制药公司改道创新药,石药创新战略转向坚决,但其生物制药产线建设一再后延,短期内收入高增长高度依赖一次性授权收入。公司未来能否按期转产,以及若产线集中转固而产品商业化未能同步跟进,又将如何消化产能与折旧压力?