一家企业的阿喀琉斯之踵——正雅的核心专利外包
根据中华口腔医学会数据,我国错颌畸形患病率较高,儿童青少年约占67.82%—72.9%,成人约49.8%,对应患者总数超9亿人。在这个需求的基础上,隐形矫治器因为美观、可摘戴,正在逐步取代传统“钢牙”。一副产品终端报价动辄数万元,消费者愿意付费,核心原因是背后的数字化设计和牙齿移动控制技术。
国内市场主要由时代天使、正雅齿科和爱齐科技(隐适美)三家公司占据,案例数市占率合计超过90%。时代天使和爱齐科技已上市多年,正雅齿科仍在IPO过程中。
深交所披露的信息显示,正雅齿科创业板IPO于2026年6月29日获受理,7月12日进入“已问询”,9月30日审核状态变更为“中止”。
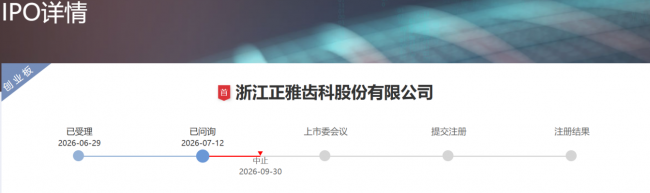
图:正雅齿科IPO进程(来源:深交所披露信息)
成立于2010年的正雅齿科,产品覆盖儿童、青少年和成人。其中,GS系列面向突面、凹面、偏颌、直面等复杂错颌畸形,依托S8、S9、S10等颌位重建装置形成解决方案,是公司“高单价、快增速”的明星产品。
但这个最亮眼的技术,并不完全归他们自己。
GS系列的销售金额从2023年的9685.48万元增至2025年的1.80亿元,占主营收入的比例从15.16%升至19.73%;毛利率从38.64%升至54.24%,毛利率贡献度从5.86%升至10.70%。
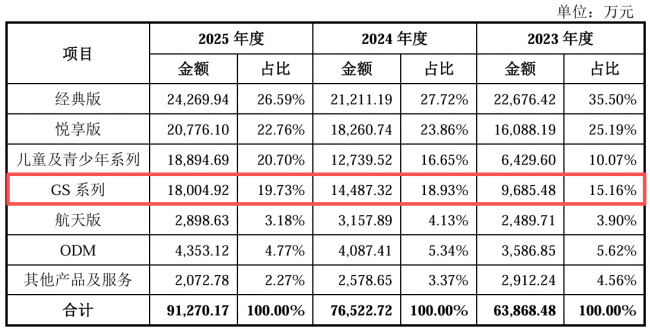
图:正雅齿科产品营收(来源:招股书)
问题是,GS系列相关核心技术并不是正雅独有,而是由正雅、沈刚团队和泰康口腔三方共有。涉及方向包括“颌位性凹面畸形矫治系统”“调整上下颌位关系牙科器械”“壳状牙齿矫治器”“牙科矫治系统设计方法与制备方法”等。
根据协议,泰康口腔只是名义登记共有人,不享有收益权,也不参与收益分配;正雅可以自由转让、许可和实施;沈刚团队对外转让时,正雅有优先受让权,同等条件下正雅转让时,沈刚团队也有优先受让权。沈刚团队转让或许可时,对方不能是正雅的同业竞争对手。
这样看,风险还挺大的。隐形正畸行业有过类似案例。2005年,爱齐科技原始创始人Zia Chishti在管理权旁落后出走,创立OrthoClear,与老东家正面竞争,并凭借相近技术路线一度占据美国约15%的市场份额。
爱齐最终通过专利诉讼和2000万美元收购解决了这个对手。但OrthoClear旧部后来又转入ClearCorrect,继续做同类技术。爱齐科技2012年再次提起专利诉讼,直到2016年才以3500万美元和解。
这类历史说明,专利条款可以约束“卖给谁”,却很难完全解决“技术跟人走”的问题。对正雅来说,真正需要关注的,不只是专利证书上写了谁的名字,还有技术能力到底沉淀在哪里。
沈刚是国内知名正畸专家,历任上海交通大学口腔医学院副院长、附属第九人民医院口腔正畸科主任,深耕正畸三十余年,是SGTB矫形、颌骨生长型重塑、颌位重建等技术的首创者或引领者,现任泰康拜博口腔医疗集团执行医疗总裁、集团首席专家。
2019年,正雅与沈刚团队开始围绕颌位重建研究和临床转化合作,之后推出GS系列。正雅引入“沈刚错颌畸形诊断分类体系”和“颌位重建理论”,用于装置设计、临床治疗和疗效评价。
这种合作还延伸到医生端。隐形正畸不是把牙套卖出去就结束,方案设计、适应证判断、病例陪跑和失败病例复盘,都离不开医生。根据新闻报道,2023年GS学术会议落地全国36个城市,约3万名医生参与;截至2024年,全国约有75000名正畸医生参与培训。沈刚团队深度参与其中。
从费用看,2023年至2025年,正雅向沈刚及其控制企业支付的技术服务费、培训费、委托研发费分别为1576万元、2178万元和2016万元,三年累计5770万元。
从股权看,正雅设立外部顾问持股平台安义沈亿,绑定包括沈刚在内的5名专家团队成员。沈刚持有安义沈亿55.83%份额,安义沈亿则持有正雅总股本2.82%。
泰康体系的角色更绕不开。沈刚供职的泰康口腔,是合作协议签署方和SG专利名义共有人;正雅第六大股东泰康乾贞持股4.8%,而泰康乾贞是泰康保险集团旗下私募平台北京泰康投资管理的基金系列名称。
这些关系并不直接等于风险,但会让外界追问职务成果与合作研发成果的边界。更现实的一点是,下游口腔连锁向上游做产品并非没有先例。通策医疗已经推出隐形正畸品牌Hibeauty隐秀,其管理层曾在调研中表示,隐秀具备自有牙套生产线、自有医疗平台和第二代椅旁打印,并使用自研单层与双层膜片。
正雅与沈刚团队的合作有两份协议。一份是子公司上海正雅与沈刚、泰康拜博医疗集团有限公司在2021年10月20日签署的《技术及知识产权合作协议》;另一份是正雅与沈刚在2021年10月1日签署的《技术合作协议》,有效期至2027年9月30日,技术成果归属按第一份协议执行。
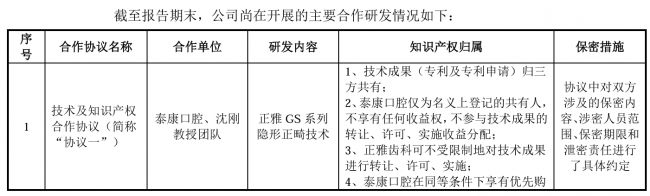
图:正雅齿科与沈刚团队的合作协议之一(来源:招股书)
| 情景 | 可能影响 |
| 顺利续约 | 短期风险解除,但分成比例、排他范围、培训义务、股权解锁条件等,可能都要重新谈。 |
| 续约但条件收紧 | 正雅保留使用权,同时承担更高分成或更强绑定,利润率可能承压。 |
| 不续约但维持存量权利 | 已共有专利、在申请专利、著作权、算法模型、临床数据和后续改进成果,需要逐项说清归谁、谁能用、能否授权。 |
| 合作破裂 | 可能出现技术断链、培训断档、医生端认知维护困难,也不能排除专家另起炉灶或加入竞争阵营。 |
四种情况中,最难处理的是合作破裂。那样一来,受影响的就不只是专利使用权,还可能包括理论体系、医生培训和GS系列后续迭代。原稿提到,士卓曼中国早期依赖种植专家宿玉成进行学术推广与ITI合作,后来双方关系恶化,宿玉成创立卡尔思,引发专利、商业竞争等争议。士卓曼集团也是正雅股东,已三次受让正雅股份,占总股本7%,为第三大股东。
这一切回归一个问题:创新企业的钱该花在哪里?正雅研发费用率从2023年的9.03%降至2024年的6.75%,再降至2025年的6.10%;研发人员从198人减少到163人,核心技术人员只有3人。
另一边,2023年至2025年,广告及市场推广费分别为7074.92万元、8270.26万元和8738.44万元,三年合计约2.41亿元,是同期研发投入的1.4倍,主要包括航空公司广告费和迪士尼IP许可提成费。IPO募资中,2.83亿元拟投向营销推广,1.2亿元用于研发中心升级。
这不是说企业不能做营销,而是当一家公司的核心产品还依赖外部专家体系时,研发投入的下降很容易被放大解读。对正雅来说,能不能把合作中的知识、经验和医生网络留在公司内部,比短期销售数字更重要。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”