沈鼓集团,打响利润保卫战

国内,沈鼓集团几乎找不到对手。
从炼油厂、乙烯厂、煤化工厂里用来压缩气体的巨型设备,到核电站里的关键核主泵,这些都是沈鼓集团大展拳脚的地方。
至今,沈鼓集团已在这些领域先后拿下近150项重大技术装备国产化任务,也是国内为数不多能和西门子等国际巨头正面抗衡的企业。
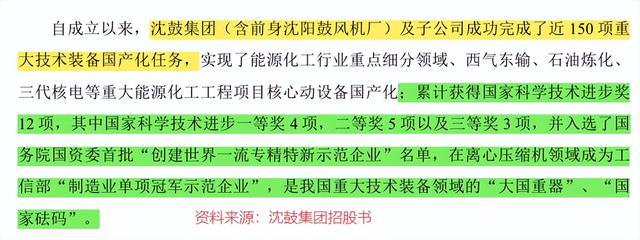
就在2026年9月,沈鼓集团顶着大国重器的光环登陆上交所,招股书中披露其大型重载离心压缩机的国内市占率达51%,核电站屏蔽主泵的市占率更是高达69.2%。
只是,矛盾似乎也正在于此。
技术上的攻城拔寨和利润方面的真金白银,在沈鼓集团身上是两码事。公司上市之后出炉的三季报中,营收、净利润双双同比下滑。
那么问题很关键,公司为什么兑现不了同频的利润增长?
项目制的枷锁
一个产业判断是,一家公司的技术功底再扎实,如果下游的资本开支受能源投资规划、产业周期左右,那订单释放的节奏也很难稳住。
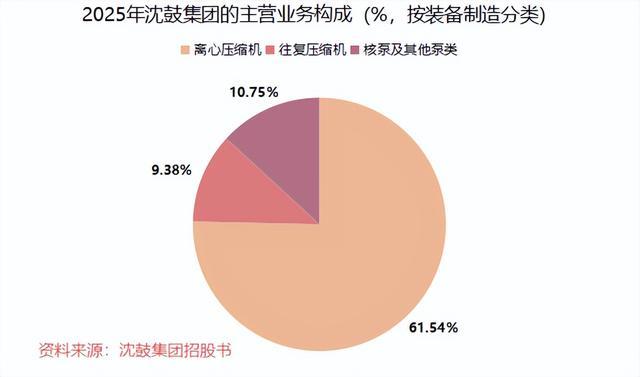
2025年全年,沈鼓集团的核心收入支柱是大型重载离心压缩机,占总营收的61.12%,下游客户以中石油、宁夏宝丰、万华化学这类石化化工企业为主。
核主泵方面,2025年沈鼓集团的核主泵、核二级泵、常规岛泵等全部核泵加起来,贡献的收入是10.81 亿元,营收比例达10.75%,国家电投是公司核主泵的关键客户。
无论是离心压缩机还是核主泵,都属于项目驱动型的生意。
和螺丝、标准化芯片等产品不同,沈鼓集团的离心压缩机和核主泵都是单台定制,每台装置得匹配对应化工厂或核电站的参数,不能像标准化产品那样,做好放仓库里等客户来买就行。
这意味着,沈鼓集团能不能拿到项目订单,很大程度上和下游资本开支的计划相关。
下游的石化、煤化工、核电都是重资产行业,新项目不是企业想投就投的,一方面要参考油价、化工品盈利的周期变化,另一方面得看顶层能源投资规划,所以招标节奏本身就时快时慢。
传导到沈鼓集团身上,沈鼓集团跟着投资节奏去竞标,就会出现有时项目扎堆落地,有时候又会陷入空窗期的局面。
截至2025年末,沈鼓集团的在手订单达到208.57亿元,体量看着很可观,但对比2024年末的227.84亿元,其实是缩水的。
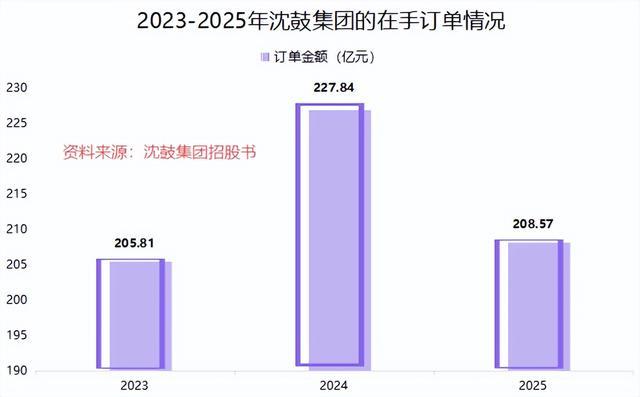
这侧面反映,2025年沈鼓集团交付兑现的订单规模,超过了当年新签订单的规模,存量规模在收缩。
结合市场环境来看,彼时的传统石化化工下游的资本开支整体放缓,没有出现全局性扩张。
倒是核电投资方面,我国明确规划到2030年的在运核电目标达到110GW。截至2026年6月底,大陆核电的在运装机是66.14GW,对应的缺口还有不少,核电用泵市场也由此打开增长空间。
只是对沈鼓集团来说,这份核电投资的增量,只是对冲了一部分传统石化化工资本开支放缓的压力,并没有带动整体订单的继续扩张。
更关键的一点是,拿到订单也不等于当期就能兑现利润。
利润兑现和项目的验收节点绑定,而验收时间又是分散的。如果赶上一年沈鼓集团有好几个大项目集中验收,那公司当年的营收、利润都会大增。等到一波集中验收的高峰过去了,其利润自然也要回落。
这也解释了,公司业绩为什么会出现下滑。
2026年前三季度,沈鼓集团的营收同比下滑0.53%、净利润同比下滑了17.41%。公司对此的解释,主要就是去年验收流程加速把基数垫得高,加上部分出口交期延后、汇兑损失造成的影响。
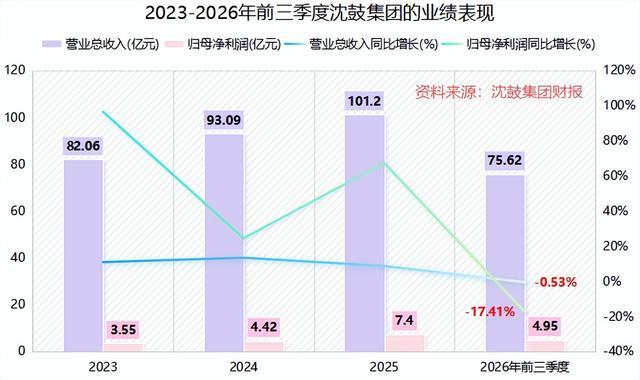
甚至公司还预测,2026年全年,其净利润将下滑10.75%到15.34%,达到6.26亿元至6.6亿元的区间。
可见,即便是在手订单充足,在项目驱动的模式下,也没法抹平公司利润的阶段性波动。
存量里挖钱,新产业铺路
重装企业的下半场,新项目续接未必是唯一的支点。
说来沈鼓集团如今在做的两件事:工业服务和新兴产业,就是想在原有业务的基础上,发展出不依赖新项目的业务线。
工业服务,就是公司围绕自家交付出去的压缩机、泵组那些大型旋转机组做配套服务,做存量市场的生意。
这方面,沈鼓集团的业务边界早已经跳出了简单的售后维修,像装置要扩容、能耗要降、设备的远程在线监测等各个方面,公司都已经涉猎。
不得不说,这样的全生命周期服务,对重装企业是很关键的一条路。
主业订单跟着下游投资起起伏伏,存量维保的需求却是细水长流的。既如此,沈鼓集团此前交付出去的每台压缩机,相当于都会变成稳定的收入入口。
这块业务既不用等待新项目的审批,也不受客户资本开支周期的牵制,只要存量设备还在运转,就能持续产生服务收入。
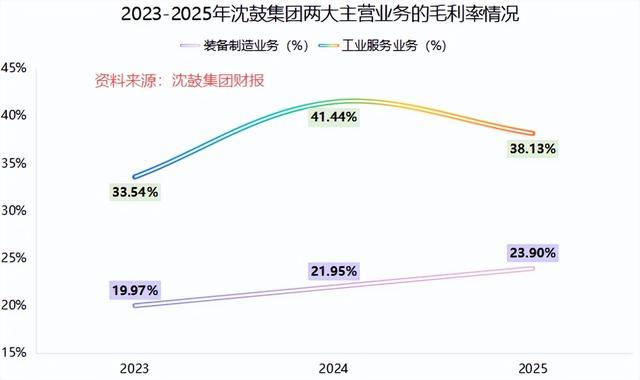
尤其是,2025年,公司这块工业服务业务的毛利率做到高达38.13%,比主营的装备制造业务高出14个百分点,也许就能刚好对冲主业项目制模式的周期颠簸。
至于新兴产业方面,便是冲着传统领域天花板去的。
钢铁、大型炼化的集中投资高峰已经过去,下游资本开支有所放缓。既如此,沈鼓集团不能守着成熟的石化压缩机被动等待回暖,须得把压缩机的应用场景,拓展到低碳、海工几个新方向上。
目前,沈鼓集团的布局覆盖压缩空气储能、氢能、CCUS、FPSO海工装备等领域。2026年第三季度,公司还拿下了CCUS二氧化碳压缩机组订单,以及海外第一单FPSO压缩机项目。
在这些方向里,压缩空气储能也许是最具产业逻辑的一块。
因为压缩空气储能的核心硬件,就是大型高压离心压缩机,这和沈鼓集团在石化领域积累的技术,本质属于同一类,不需要公司从零开始搭建技术能力。
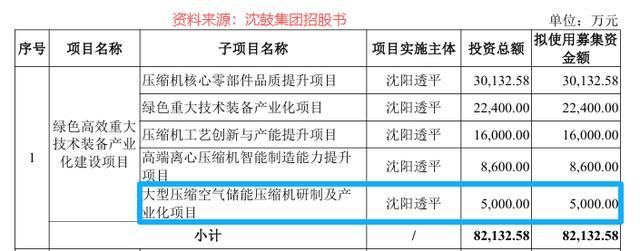
技术能对接,也得能制造,为此沈鼓集团招股书的绿色装备募投项目里,专门留了一块给大型压缩空气储能压缩机,计划投资5000万元在原有的生产规模上,对装配和试验设施进行升级改造。
现如今,沈鼓集团已经覆盖了压缩空气储能10MW到350MW等级的全部技术路线覆盖。
2026年9月,华能集团金坛二期两台350MW机组完成了整组启动,这是目前全球规模最大的盐穴压缩空气储能电站,站里有16台套压缩机组,都是沈鼓集团配套的。
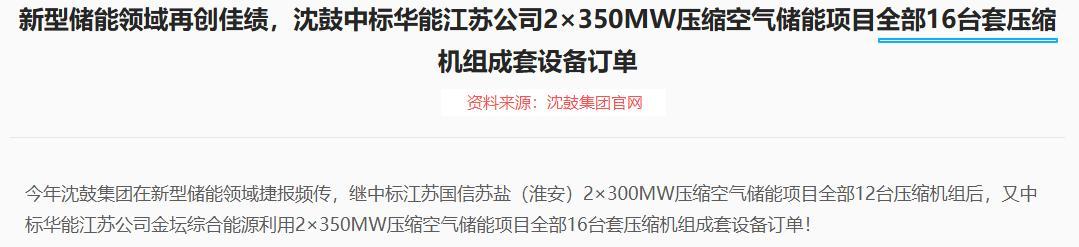
当然也要客观区分,沈鼓集团这些新兴领域的项目大多是示范工程、首台套,整体营收占比并不高。也因为还没到一定体量,公司财报中还没有单独拆分储能、CCUS这几块业务的收入。
未来,沈鼓集团能否在新兴领域加速兑现利润,也许还要等两件事同时发生。
一是压缩空气储能等新兴产业的技术、工况被足够多的项目验证,二是行业从示范走向规模化。
资料来源:
1.沈鼓集团官网、中国华能集团官网
2.央视网:《上半年我国核电发电量达2346亿千瓦时》
3.沈鼓集团:《招股说明书》《2026年第三季度报告》