盛合晶微——到底是“算力咽喉”,还是“估值高空走钢丝”?

今天聊聊盛合晶微,还是看看这个公司是做什么的?
一粒AI芯片(GPU/NPU)在晶圆厂做完前道制造后,不能直接使用。
盛合晶微做的事,是在晶圆中段到后段之间,完成三件事:凸块制造(Bumping)→ 晶圆级封装(WLCSP)→ 2.5D/3D芯粒多芯片集成。
晶圆厂造出的是“毛坯房”,盛合晶微负责做“精装修和拼装”——把GPU、HBM等多颗芯粒用硅转接板高密度互联在一起,做成能直接上服务器的完整算力芯片。
几乎所有国产AI算力芯片的“合体”环节,都要经过它的产线。
上下游产业链上看:
上游上看,半导体设备、硅片/载板、光刻胶/电镀液等材料。2.5D封装的核心瓶颈之一在上游物料供应(硅转接板产能、高端载板),公司一定程度上“被上游物料卡住”。
下游看AI芯片设计公司 + 晶圆代工厂。客户A(市场普遍指向海光信息)是第一大客户,收入占比从2022年的40.56%一路升至2025年上半年的74.40%。
战略配售股东同时涵盖海光、摩尔线程(摩笔生成)、天数智芯、沐曦、复旦微电、华虹等,客户即股东,绑定极深。
看看企业发展史:
2014年中芯国际与长电科技共同出资,成立“中芯长电”,落地江阴。初始团队仅6人,使命是填补国内12英寸晶圆中段制造空白。
2015年完成生产工艺调试和产品认证,起步即锚定12英寸Bumping,国内需求尚少,先服务国际头部客户进入一流供应链。
2016年28纳米硅片凸块加工实现量产。随后成为高通14纳米硅片凸块量产供应商,是中国大陆第一家进入14纳米先进工艺节点并量产的半导体企业。
2019年在中国大陆率先发布三维多芯片集成技术品牌SmartPoser,从Bumping向2.5D/3D延伸,这是从“加工”走向“集成”的关键转折点。
2021年受宏观环境影响,中芯国际与长电科技同时退出股东行列,中芯长电更名为“盛合晶微”,开始独立发展。同年完成3亿美元C轮融资,招银国际、中金资本、深创投、华登国际等入局。这是公司真正意义上的“二次创业”。
2022年营收从16.33亿→47.05亿,归母净利润从亏损3.29亿→0.34亿→2.14亿,2022—2024年营收复合增长率居全球封测前十企业首位。2.5D收入规模做到国内第一。
2025年营收进一步跳升至65.21亿,归母净利润9.21亿,毛利率从2022年的7.32%拉升至30.99%。
2026年科创板上市。
目前遇到的问题:
1、客户集中度74%,单一大客户定义收入节奏和产能消化。
2、研发人员缩减,从734人降至663人,占比从18.13%降至11.11%。
3、产能未打满却扩产,近四成产能闲置,同时募资48亿扩产。
4、设备转固时长超9个月,重资产项目的执行效率问题。上游物料卡脖子,2.5D核心物料供应受制。
机遇和想象空间在哪
最大的想象空间不在“封测”,在“算力基础设施的必经收费站”这个位置。
AI算力芯片走向Chiplet异构集成是不可逆的产业趋势。英伟达Hopper/Blackwell、博通AI芯片均使用2.5D/3DIC方案,CoWoS及配套测试环节的价值量已接近先进制程制造环节。
盛合晶微是国内唯一在硅基2.5D上形成大规模量产能力的独立平台,如果国产AI芯片放量、上游物料约束缓解、3D IC(混合键合/超高密度互联)产能顺利释放,它捕获的是算力芯片价值链中一个持续变厚的环节,而不是传统封测的薄利加工费。
另一个潜在催化是客户结构的边际拓宽:战略配售股东中的摩尔线程、天数智芯、沐曦等如果逐步从“股东”转化为“量产客户”,74%的集中度有向下移动的可能,但节奏取决于各家芯片的流片和量产进度。
看看历史经营情况:
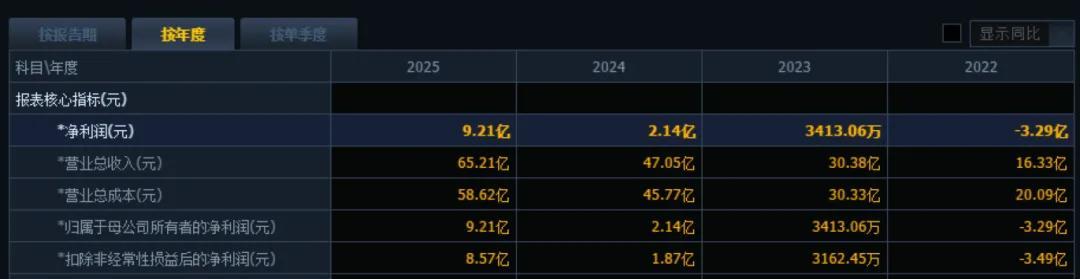
营收上看,2022年至今从16亿涨到65亿。
扣非净利润上看,2002年-3.49亿,2025年利润达到8.57亿,利润增长还是不错的。
看看营收是如何分配的?
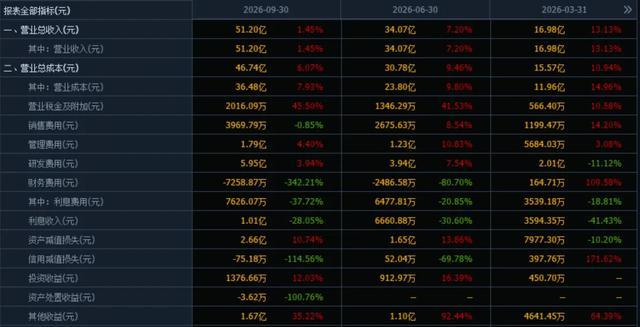
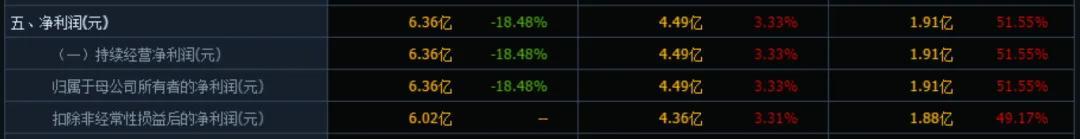
用2026年3季报和2025年3季报做对比,营收51亿,增长1.45%,成本36.48亿,占收入的70%,增长8%,总成本46亿,占收入90%,增长6%。
毛利润是15亿,营业利润是5亿左右。
看看费用,销售费0.4亿,占利润2.6%;管理费1.79亿,占利润12%;研发6亿,占利润40%。
净利润6亿,扣非净利润6亿。
成本占收入较高,收入和利润容易出现交到波动,费用上看研发费较高,算是研发推动营收增长的企业。
算个清算价值:
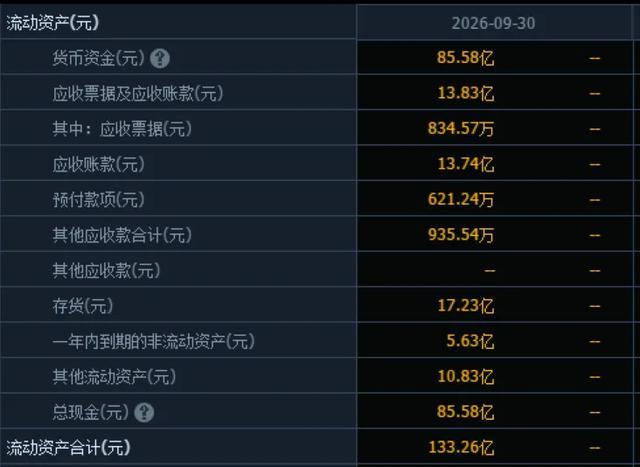
流动资产:现金85亿,应收13亿,存货17亿,一年到期非流资产5亿,其他流动资产10亿,总计130亿。
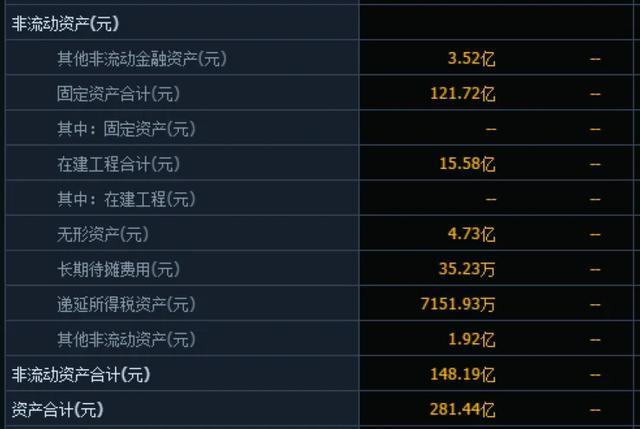
非流资产:长期投资3.5亿,厂房121亿,在建15亿,其他非流资产2亿,总计142亿。
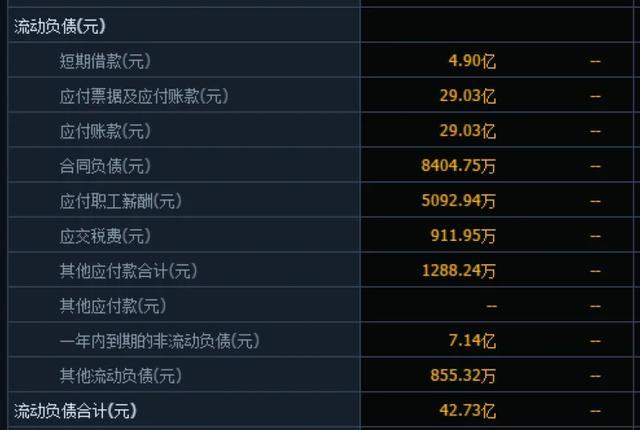
流动负债:短期借款4.9亿,应付29亿,合同0.8亿,工资和税0.6亿,其他应付款0.12亿,一年内到期非流负债7亿,其他流动负债0.08亿,总计42亿。
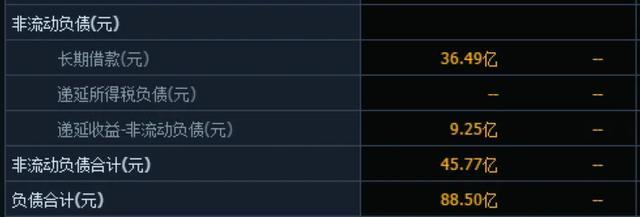
非流负债,长期借款36亿
资产合计270亿,负债合计80亿,净资产200亿左右。现金85亿,长期投资3.5亿,现金流还是不错的。
算个估值:
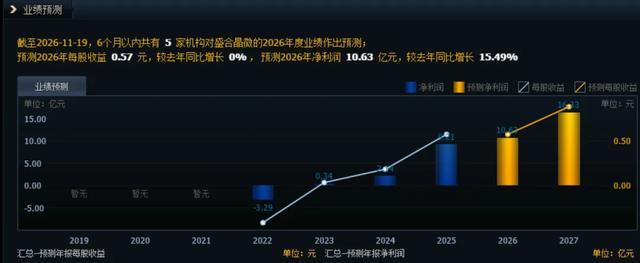
2025年9亿的利润,10倍估值大概是90亿,2027年16亿的利润,能给到160亿吧。
估值范围160—200亿之间吧,目前1847亿还是偏高的。
就说这些吧。