国星宇航上市!2028年要发100颗AI算力卫星

太空算力“卖铲人”上市:2028年100颗AI卫星如何重构算力版图
11月18日,成都国星宇航科技股份有限公司在港交所主板挂牌,成为全球资本市场首个以“太空AI算力”为核心定位的上市公司。这一事件的意义并不止于一家企业的IPO,而是标志着太空算力赛道正式从技术验证期跨入规模化组网与商业交付的新阶段。按照公司规划,到2028年将完成100颗AI智算卫星发射部署,初步形成覆盖全球的太空算力服务能力。这个节点,是观察太空算力从单星验证走向产业化的关键坐标。
一、29颗在轨卫星已证明:太空算力跨过“能用”关口
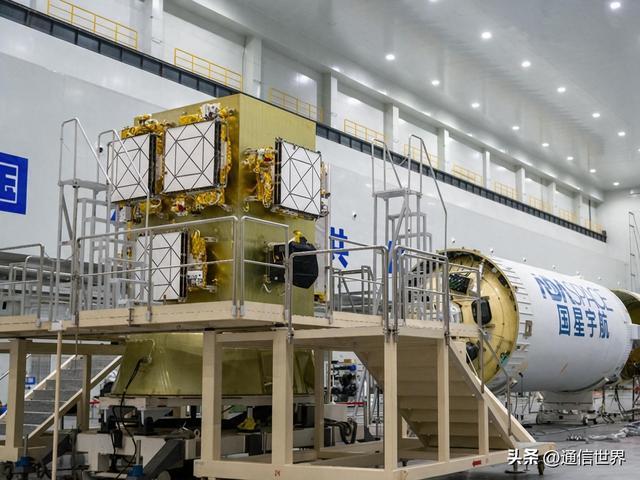
国星宇航的上市故事并非停留在PPT层面。截至2026年10月,公司已累计成功发射29颗AI卫星,AI卫星发射总量位居国内民营商业航天企业首位。其中两个关键节点值得关注:2025年5月,公司在酒泉卫星发射中心完成“一箭十二星”发射,将“星算”计划01组12颗AI智算卫星全部送入预定轨道,这是全球首个由12颗AI算力卫星组成的组网星座;2026年10月,02组8颗AI智算卫星入轨,与01组实现协同组网。
组网规模只是基础,真正的壁垒在于算力的“真实可用性”。公开技术参数显示,01组星座在轨总算力达5POPS(每秒5千万亿次运算),单星最高算力744TOPS,星间激光通信速率最高100Gbps。更关键的是应用验证的完整性:公司已成功将阿里千问Qwen3通用大模型部署在轨并实现端到端推理,完成字节跳动UI-TARS多模态大模型的太空部署,并实现全球首次地面机器人调用太空算力,相关成果通过中国信通院权威测试。
这意味着太空算力已经走完“能算、能用、能被地面灵活调用”的完整闭环。当算力从地面延伸到轨道,卫星不再只是数据采集和转发的中继器,而是成为可独立运行大模型推理的在轨计算节点。这种能力跃迁,是后续一切商业模式的前提。
二、“卖铲人”的账本:从卫星交付到算力服务的三段式跃迁
国星宇航在太空算力赛道中扮演的角色,被市场概括为“卖铲人”——不是自己开发所有行业应用,而是将在轨算力转化为标准化、可收费的基础设施服务。这个定位决定了其商业路径的演进节奏。
当前阶段,公司的收入主体仍是AI智算卫星的研制与交付。2026年上半年,卫星及相关服务收入达1.31亿元,占总营收的57.7%,首次超过星基解决方案业务;其中AI智算卫星收入1.25亿元,占总收入的55.1%。这一结构切换意味着业务重心已从项目制的行业解决方案,转向标准化的卫星产品交付,与“星算计划”的组网节奏形成呼应。
从财务数据看,经营拐点已经出现。2026年上半年,公司整体毛利率达到39.3%,较2025年全年的20.4%近乎翻倍。核心驱动力来自AI智算卫星业务毛利率的跃升——从2025年的7.6%提升至55.4%。这一变化源于两端:技术升级带来的产品溢价,以及批量采购与供应链成熟带来的成本下降。同期,经调整净亏损从上年同期的1.44亿元收窄至0.65亿元,经营活动现金流实现正向流入6115万元,超过2025年全年的820万元。
更值得关注的是订单储备。仅2026年,公司就新增51颗AI卫星订单;截至目前在手AI卫星订单累计114颗,合约总价值34.75亿元,相当于2025年全年营收的近5倍。与此同时,随着星载算力密度提升,公司预估未来AI智算卫星平均单价将达到3040万元,较2025年交付的1873万元提升超60%。量价齐升的逻辑,为未来2—3年的收入增长提供了较高的确定性。
但卫星交付只是第一步。真正的商业模式升级,发生在2028年100颗卫星组网之后。届时,公司从“卖卫星硬件”向“卖算力服务”的延伸将具备物理基础:当数百颗AI算力卫星构成一个可动态调度的在轨计算网格,太空算力才能作为一种标准化的基础设施服务对外输出。这将是估值体系从硬件公司向平台型公司切换的关键转折点。与腾讯云在天地一体化计算基础设施上的合作、与商汤科技在千星级AI智算星座和星载大模型在轨验证上的协同,都是在为这一终局铺路。
三、与地面算力的边界:覆盖、时延与韧性
太空算力的价值,必须放在地面算力的局限中理解。AI大模型对算力需求的指数级增长,正暴露出地面算力网络的三个结构性短板:一是全球仍有大量偏远地区、海洋空域无法覆盖地面算力网络;二是高实时性场景下,数据长距离传输的时延难以满足需求;三是地震、洪水等灾害中,地面数据中心与通信网络容易中断,算力灾备能力不足。
太空算力并不是要替代地面算力,而是在三个维度形成互补:依托低轨星座实现全球全域算力覆盖,弥补地面网络盲区;凭借近地轨道低时延特性,满足边缘场景的实时计算需求;作为地面算力的灾备节点,提升整体算力体系的可靠性。这种“补充—协同—融合”的递进关系,决定了太空算力的市场空间不是在存量中争夺,而是在增量中开拓。
全球科技巨头正在加速卡位这一增量市场。SpaceX旗下的AI卫星计划Starmind正在推进,其首款搭载英伟达芯片的AI卫星AI1预计2027年第四季度发射。以此时间线推算,在“AI智算卫星入轨并投入商业运营”这一核心节点上,国星宇航领先SpaceX约一年半到两年。这个先发窗口的价值,在卫星频谱与轨道资源的“先到先得”规则下被进一步放大。目前国星宇航已获得国际电联批准的3157颗卫星频谱及轨道资源,其中2800颗规划为AI智算卫星。稀缺资源的储备,构成了长期规模组网的护城河。
回到国内视角,民营商业航天头部玩家已形成清晰的差异化路线:垣信卫星聚焦低轨通信星座的基础设施运营,时空道宇深耕卫星物联网商用落地,银河航天主攻卫星批量化制造能力。国星宇航的核心差异在于构建了从AI有效载荷研发、AI卫星平台研制,到星座运维管理、场景化应用落地的全链条垂直整合能力。在太空算力这一细分赛道上,这种“从芯片到应用”的布局目前在国内尚无同体量竞争者。
四、估值锚定的观察窗口:交付节奏与价值升级
上市之后,国星宇航市值约130亿元,对应2025年营收的市销率约18.6倍。作为参照,SpaceX当前的市销率已超过100倍。两者的估值差距,既来自企业体量与业务成熟度的差异,也来自市场对太空算力赛道认知仍在深化。
对于这类硬科技成长股,估值的核心锚点不在于当期利润,而在于技术壁垒的厚度、赛道空间的大小,以及业绩兑现的确定性。Research and Markets研报显示,预计到2035年全球在轨数据中心市场规模将增长至390.9亿美元,十年复合年增长率达67.4%,是商业航天领域增速最快的细分赛道。马斯克也曾公开预判,到2028年底,太空部署的AI算力月度新增规模有望超过地面新增算力。
在此背景下,跟踪国星宇航的价值兑现,有两个核心观测维度。
一是交付节奏。“星算计划”能否按规划推进,2028年100颗AI智算卫星的目标能否顺利落地。卫星制造与发射具备强计划性,交付进度直接决定收入释放节奏,也决定星座组网的价值兑现速度。二是价值升级。单价提升逻辑能否持续兑现,毛利率能否维持在合理区间,以及后续太空算力服务收入能否逐步起量。当公司实现从硬件交付到算力服务的延伸,其商业模式将从一次性收入转向持续性服务收入,估值体系也将随之重构。
太空AI算力仍是一条刚起步的赛道。国星宇航的上市,让这条赛道有了第一个资本市场的定价基准。而2028年100颗卫星组网,将是检验这个定价是否合理的最重要节点。当太空算力从地面算力的“补充”走向“协同”,甚至在部分场景成为主流选择,这个市场的价值才会被真正打开。届时,率先完成组网、握有稀缺资源、打通商业模式的企业,将站在产业变革的最前沿。