
新元化学冲刺创业板:招股书与问询回复披露口径不一

2026年6月,深交所受理了一家来自山东威海的化工企业——新元化学(山东)股份有限公司(下称“新元化学”)的创业板IPO申请。不同于单一专攻化学产品的企业,新元化学在深耕含氟精细化学品的同时,业务领域已向新型高分子材料及特种化工装备领域延伸。
此次IPO,新元化学聘请的保荐机构和审计机构分别为国金证券与致同所,拟募集资金5.75亿元。研究新元化学的IPO申报材料后发现,新元化学对外转让原子公司的控制权后其官网仍有公司信息,对部分产品的信息披露口径来回变动。
子公司转出后官网仍有公司信息
据招股书,2022年3月前,新元化学由控股股东威海新元投资集团有限公司(下称“新元投资”)100%控股。后新元投资在新元化学股改时实施以新元化学为主体的集团范围内的股权激励计划,这为新元化学引入了多名新股东。本次股权激励范围包括新元化学及新元投资的其他下属企业威海科盛新材料有限公司(下称“科盛新材”)等的员工。其中,科盛新材的员工通过持股平台威海盛元华企业管理合伙企业(有限合伙,下称“威海盛元华”)间接持有新元化学的股份。
截至招股书签署日(2026年6月23日),威海盛元华的合伙人均未在科盛新材任职,这是科盛新材的控制权发生变化引起的。
科盛新材成立于2017年6月8日,设立初期为新元化学持股比例达51%的控股子公司,公司另一股东为荣成市科盛化工有限公司(下称“科盛化工”)。2021年11月,新元化学将持有的科盛新材51%股权转让给控股股东新元投资,新元投资于2024年4月退股。科盛新材至此成为科盛化工的全资子公司。
从公司名称变更来看,科盛新材原名为威海新元科盛新材料有限公司,2025年2月27日公司名称删去“新元”二字。科盛新材的注册地址位于山东省威海市环翠区羊亭镇凤凰山路985-7号301室,新元化学的注册地址也位于凤凰山路985号。
首轮问询回复披露,原子公司科盛新材成立时无自有办公室及厂房,遂从2019年起向新元化学承租厂区内的办公用房与生产厂房。后科盛新材控制权变更至新元投资名下,但为保障公司生产经营连续稳定、避免因场地搬迁而中断业务,前述房屋租赁合作持续履行至2024年3月。新元投资退出科盛新材持股后,科盛新材也搬迁至外部场地,终止上述租赁关系。
但是工商登记信息显示,2026年7月13日,科盛新材的注册地址才发生变更,从凤凰山路985-7号301室变更为山东省威海市荣成市东山街道东山南路255号1号。
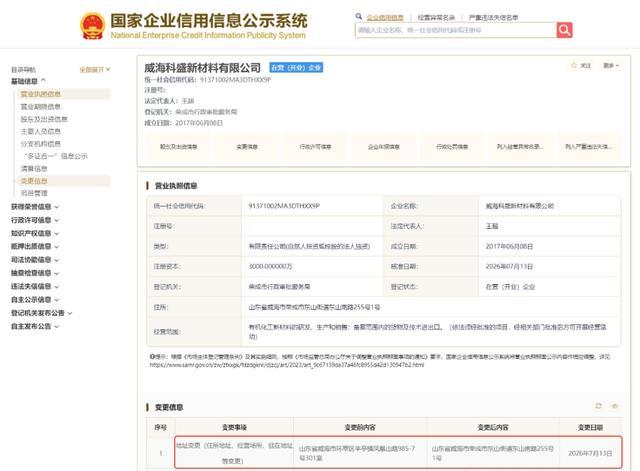
(来源:国家企业信用信息公示系统)
据科盛新材官网介绍,其是一家与氢化、氯化生产技术相关的精细化工企业,新元化学则侧重于含氟精细化学品。但是目前,科盛新材的官网宣传中依然存在关于威海新元集团的图片信息,不知是不是官网未及时更新的原因。
信披内容前后口径不一
值得注意的是,新元化学在IPO申报材料中,信披划定的标准前后口径不一致。
新元化学的产品中,三氟乙胺、三氟乙胺盐酸盐为同一核心结构的不同形态,可相互转化,且三氟乙胺可用于生产三氟乙胺盐酸盐。
首轮问询回复第32页披露,2025年新元化学三氟乙胺产品销量(含盐酸盐折算数据)为76.86吨。招股书第144页在披露各类产品产销情况时,特别注释“以三氟乙胺反映三氟乙胺及其盐酸盐产能利用率及产销率数据”,此处披露2025年三氟乙胺的销量为76.86吨。
再结合招股书第239页披露的三氟乙胺及其盐酸盐销售情况,2025年三氟乙胺及其盐酸盐的销量为80.72吨。显然,2025年三氟乙胺产品销量考虑盐酸盐的折算数据的话,合计销量或应该是80.72吨。
无独有偶,IPO申报材料分析三氟乙胺及其盐酸盐的产量数据时,也出现了披露产品标准前后变动的情况。
首轮问询回复第164页显示,新元化学2023年至2025年三氟乙胺产品产量(含盐酸盐折算)分别为31.12吨、51.30吨、78.98吨,这和招股书披露的三氟乙胺产销情况表里的产量一致。也就是说,以上数据单纯统计了三氟乙胺三个年度的产量,并不包含三氟乙胺盐酸盐的产量。首轮问询回复考虑盐酸盐折算数据的情况下,披露的三氟乙胺产品各期产量却选择了三氟乙胺的产量数据。
关于上述产量披露存在的瑕疵,在首轮问询回复中新元化学分析机器设备规模与产品产能、产量等的匹配性这一部分内容时得以验证。首轮问询回复第367页显示,三氟乙胺及其盐酸盐的产线设备原值2023年至2025年对应的金额分别为239.85万元、239.85万元、983.50万元,产品产量采用三氟乙胺的数据为代表,对应各期产量为31.12吨、51.30吨、78.98吨。
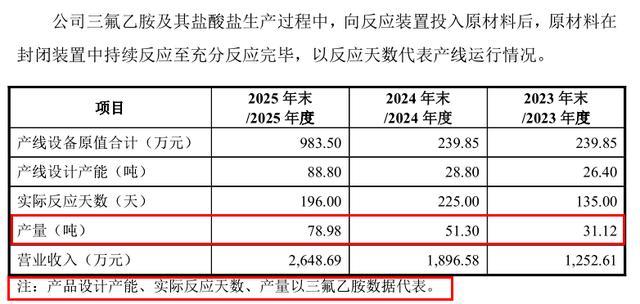
(来源:首轮问询回复第367页)
此外,新元化学关于特种化工装备业务的信披也出现了前后矛盾的情况。
据首轮问询回复第176页,2023年至2025年,公司特种化工装备中化工反应装备及成套设备的营业收入金额分别为8,622.83万元、4,549.41万元、3,808.66万元,各期化工反应装备及成套设备对应的销量为293台、261台、162台。但招股书第146页披露,同期化工反应装备的销量分别为353台、342台、194台。若化工反应装备是化工反应装备及成套设备产品分类中的一部分,其销量更低才合理,但其数据反而更高。首轮问询回复与招股书披露的超临界反应装置及成套设备(超临界装置)的销量数据则完全一致。