
连续十年发布!《中小银行数字金融发展研究报告(2026)》重磅出炉
2026年是“十五五”开局之年,中国数字技术加速向应用端落地,中小银行数智化转型重心也由前期的投入与准备阶段,稳步转向应用范围扩大和价值兑现起步阶段。在中小银行数智化能力与成效攻坚关键年即将收官之际,11月20日,中小银行互联网金融(深圳)联盟(以下简称“中小银行联盟”)联合金融壹账通、金融科技五十人论坛发布年度重磅研究成果——《中小银行数字金融发展研究报告(2026)》(以下简称“《报告》”)聚焦行业数字投入如何价值兑现的核心问题,归纳中小银行创新应用智能体的特征与趋势,总结中小银行差异化、特色化发展路径,为行业数智化转型升级提供深度智力赋能。
这是中小银行联盟连续第十年发布该系列报告。今年的《报告》沿用往期的“蜂巢模型”,从战略、组织、技术、应用、数据、生态六个维度进行全景式观察,深入分析中小银行数字金融发展的阶段特征。
《报告》显示,从六个维度得分的整体表现看,中小银行数字金融发展正从“有没有”向“好不好、值不值”跨越,即从前期投入布局期跨入能力与成效攻坚阶段。中小银行数字金融战略维度得分最高,表明数智化转型已经普遍被纳入全行核心战略,组织架构、技术和人才投入等保障机制更加完善,推动前期研发投入成果向业务应用端转化。城商行和农商行在技术和应用两个维度上得分均较2025年有所提升,其中技术维度提升显著,应用维度稳步改善。
面对大型银行业务下沉与行业同质化竞争,中小银行借力数智化发挥属地禀赋、深耕本地客群、形成错位竞争优势。《报告》开设专题聚焦中小银行大模型与智能体发展的创新与实践,提炼出技术轻量化、场景本地化、流程深度化、治理前置化等四大特征。
今年《报告》特别以十年时间跨度,全面梳理、归纳往期调研数据和研究结论,持续跟踪多家样本行近十年的关键节点变革,深度复盘中小银行从金融科技到数字金融的转型历程,总结成功经验、展望未来趋势。
研发加速向应用转化 数智化转型初见成效
金融业拥有海量数据,AI落地应用具有天然优势。根据Omdia2026年上半年统计数据,《财富》中国500强中,银行、金融与保险企业的生成式AI采用率已经达到90%。相比“财大气粗”的大银行,中小银行虽然难以在资本投入规模上比拼,但在数智化转型意愿和AI落地应用推进效率上不落下风,部分中小银行已经品尝到落地见效的甜头。
《报告》显示,2026年中小银行将数字化建设嵌入常态化经营管理体系,多维度完善配套支撑体系,数字技术加快向核心业务场景渗透,数智化转型落地见效。其中,战略维度得分(82.40)最高,其余依次为技术(70.19)、数据(61.16)、应用(58.39)、生态(44.1)、组织(31.24)。
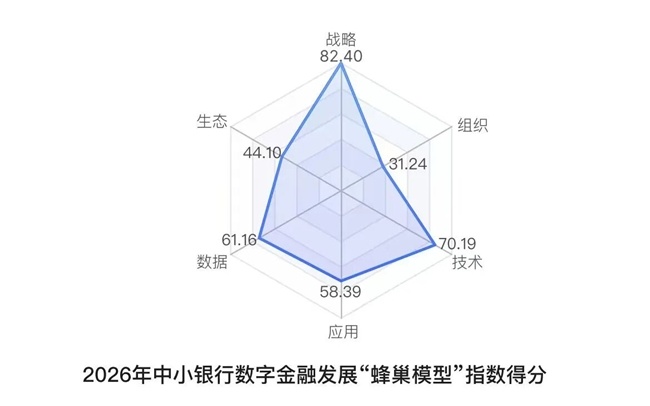
与2025年相比,2026年中小银行在技术维度得分显著上升,应用维度得分稳步改善,说明前期研发投入的成果正持续向业务应用端释放;战略、数据和生态三个维度得分基本持平;组织维度得分显著下降,人才短缺问题进一步凸显。
2026年是中小银行数字化建设从“流程线上化”向“业务智能化、经营智慧化”深度升级的关键一年。数智化内涵从信息查询工具转向可承接完整业务任务的智载体。近八成受访银行已经科学统筹制定数字金融发展规划,并将人工智能置于战略核心位置。其中,33.93%的受访银行表示“部署实施”,37.50%的受访银行表示“深入推进”,7.14%的受访银行表示“完整实施并取得显著成效”。
在数字金融高质量发展的时代大背景下,《报告》为业内呈现出一个关键结论——当前中小银行数智化转型正处于制度、技术、经营三重变量叠加共振的窗口期。制度层面,以科技创新为引领、以全要素生产率大幅提升为核心标志的新质生产力加快发展,国家“人工智能+”行动稳步推进,行业级数字金融高质量发展实施政策落地见效,中小金融机构减量提质稳妥推进,为中小银行借助数字金融深耕区域、打造特色优势明确了实施路径。技术层面,大模型能力由基础资料问答向复杂连续任务处理演进,驱动中小银行持续探索技术应用,并加快低成本算力底座和数据资产管理体系建设。经营层面,银行业整体经营压力依然存在,叠加大型银行业务持续下沉带来的竞争冲击,中小银行数字化转型的重心正进一步聚焦于业务提质增效。制度、技术、经营三重变量相互作用,共同推动中小银行数字金融发展迈入高质量发展的新阶段。
以智能体为主抓手 构建务实应用生态
科技价值的实现,在于技术创新与实体经济的融合。《国务院关于深入实施“人工智能+”行动的意见》要求,推动人工智能与经济社会各行业各领域广泛深度融合,重塑人类生产生活范式,促进生产力革命性跃迁和生产关系深层次变革,加快形成人机协同、跨界融合、共创分享的智能经济和智能社会新形态。加快服务业从数字赋能的互联网服务向智能驱动的新型服务方式演进,拓展经营范围,推动现代服务业向智向新发展。
作为金融服务业的轻骑兵,中小银行智能驱动式服务创新,落脚点就是更加高效、精准地服务小微、“三农”,务实应用、业务下沉,是中小银行大模型、智能体建设的最突出特点。《报告》研究发现,中小银行逐步减少对自研通用底座的单一追求,更加重视以智能体为抓手构建务实应用生态,逐步下沉到信贷审批、合规风控、客户经营与内部运营的链路当中,转化为可用、可控、可复用的切实业务能力。
在具体应用上,中小银行大模型、智能体呈现“四化”特征:应用轻量化,将有限预算投向场景适配和知识沉淀;模式本地化,接入区域公共数据平台进行深度加工,服务普惠小微和特色产业;流程全面化,智能体嵌入风控、运营与合规执行等业务流程;治理前置化,明确界定数据可用范围,在风险边界内开展场景应用。
《报告》清晰呈现出中小银行大模型应用的价值实现路径——重新校正数智化革新的功能定位,从信息查询工具转向可承接完整业务任务的智能载体;调整数智化建设重心,延伸至非结构化资料批量处理、跨节点业务流程衔接、业务价值量化评估与实际落地成效验证等维度;加快构建数据资产管理体系,推动分散、异构的业务信息转化为可复用、可治理的数据资产。
数智化转型向纵深推进 多方联动实现生态共赢
当前,中小银行数智化转型正处于关键时期。《银行业保险业数字金融高质量发展实施方案》明确提出数字金融治理、数字金融服务、数字技术应用、数据要素开发、风险管理和监管数字化智能化转型等一系列工作任务,要求以银行业保险业数字金融高质量发展助力数字中国和金融强国建设。
数字金融高质量发展,不仅需要中小银行拥有高质量的数字技术,以此为基础驱动数据价值转化,而且需要接入更多高质量的场景与生态,完成技术、应用、场景闭环,才能将金融资源高效精准地配置于科技、绿色、普惠、养老等重点领域。《报告》认为,中小银行数智化转型向纵深推进的深层次矛盾,集中体现为人才结构性缺口严重,数字化高投入转化为经营价值需要时间积累等。《报告》建议监管机构差异化引导,地方政府优化区域资源环境,行业协会和行业联盟形成合力破解银行“办不了、办不好”的单点问题。
作为在深圳市金融管理局指导下由平安集团联合全国各地中小银行共同发起成立的社会团体,中小银行互联网金融(深圳)联盟是经深圳市社会组织管理局注册登记,是中国银行业协会成员单位。联盟成立以来,以“打造银行数字化转型加速器”为使命,与中小银行数智化转型一路相伴,与监管机构、地方政府协同行动,搭建生态平台、聚合智力资源,持续举办高端活动、专业培训,连续十年输出《中小银行数字金融发展研究报告》等一系列研究成果,聚焦行业趋势和现实问题,助力中小银行转型看清方向、看懂模式、选准方案、踩准节奏,以务实、高效的转型成效,更好地发挥金融轻骑兵的特色优势,服务国民经济高质量发展。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”