
卡在注册环节近34个月,拟终止北交所IPO

11月17日,北交所IPO企业宇星紧固件(嘉兴)股份有限公司(简称:宇星股份)发布公告称,结合公司现阶段实际经营情况及战略规划,目前审核进度、审核动态等情况,经审慎研究,公司拟终止本次向不特定合格投资者公开发行股票并在北京证券交易所上市申请并撤回上市申请材料。
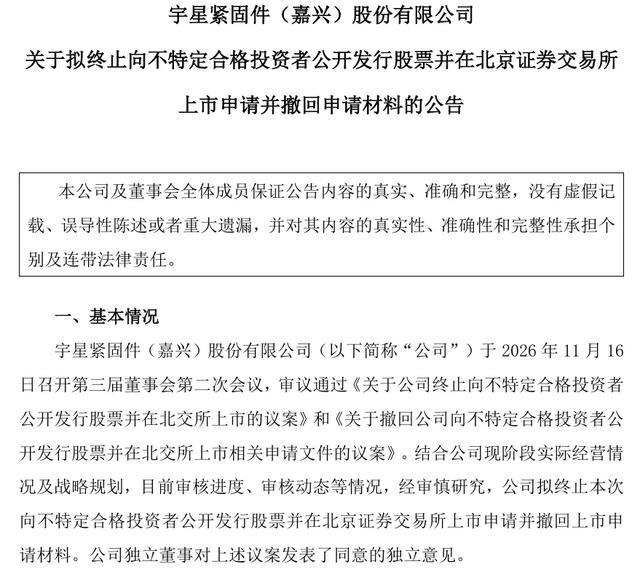
宇星股份给出的终止原因表明,审核压力或是选择撤材料的重要考量因素之一,而结合其IPO进程来看,公司也确实卡在注册环节已久。
北交所官网审核动态显示,宇星股份IPO申报于2023年6月30日获受理,完成三轮审核问询答复后于2024年1月8日顺利过会,并于当月24日提交注册,但此后两年多时间迟迟未能拿到注册批文。
值得一提的是,在近年来监管加强对募资规划合理性审核关注,IPO企业在审期间调整募投规划、缩减拟募资金额动态频发的背景下,宇星股份也曾于提交注册9个月后调减拟募资金额。招股书申报稿显示,公司原计划募资2.90亿元,投向年产35,000吨高强度紧固件投资项目;调整后,募投项目不变,但拟募资金额缩减至1.25亿元,削减过半。但相关动态仍未能推进公司IPO注册进程。
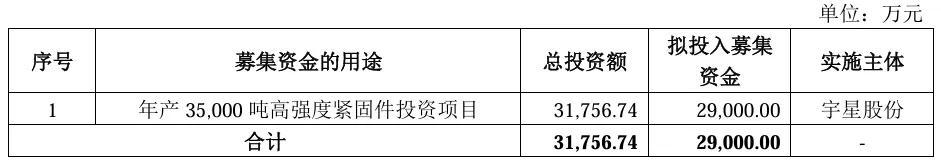
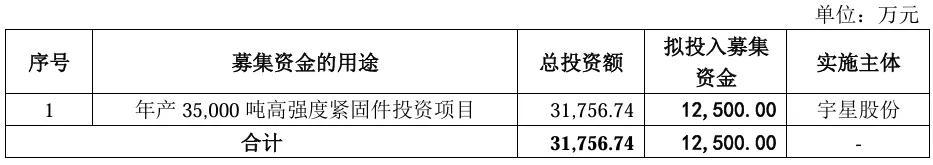
宇星股份募投项目前后对比
此外,结合反馈问询期间审核问题来看,监管对宇星股份的业绩稳定性及下滑风险高度关注。但提交注册以来,公司2025年及2026年上半年营收皆出现同比下滑情形。
汉鼎咨询在本篇结合招股书、审核问询及公司财报等内容,对宇星股份的基本信息及上述问询关注点进行了梳理。
报告期内业绩存在大幅波动,
下滑风险及期后业绩稳定性被重点关注
申报材料显示,宇星股份长期致力于螺母系列产品的研发、生产和销售,除提供标准化商品紧固件外,主要为风电产业、汽车工业以及工程机械行业等下游应用行业的客户提供中高端螺母产品。
2020年至2022年,宇星股份分别实现营收4.10亿元、4.54亿元及4.57亿元;同期扣非归母净利润4821.54万元、4339.82万元及4410.59万元。按收入结构来看,公司商品紧固件收入占主营业务收入的比例为 43.67%、51.21%和 56.66%;专门用于特定下游的特种行业件系列产品收入占公司主营业务收入的比例为56.33%、48.79%和 43.34%,逐年下滑。
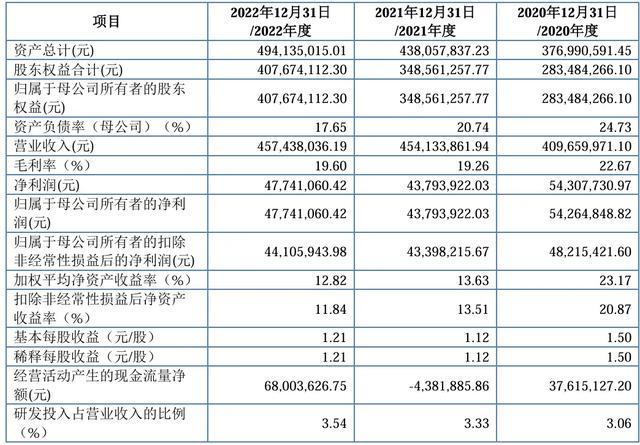
毛利率方面,期内宇星股份商品紧固件毛利率分别为 8.45%、13.76%和 19.33%,呈逐年上涨趋势;风电螺母、工程机械螺母、车用螺母毛利率则皆呈逐年下降趋势。
对于上述情形,北交所在首轮问询中就宇星股份的紧固件产品市场竞争力及业绩增长空间提出了疑问,要求公司说明特种行业件收入占比是否存在继续下滑的趋势,是否存在公司产品竞争力不足、细分应用领域受限等原因,是否存在主要客户流失的情形;特种行业件毛利率是否存在进一步下滑风险,是否面临行业准入门槛低、竞争激烈的市场环境,对公司持续经营能力及成长性是否存在重大不利影响;公司业绩增长是否受限,是否存在业绩下滑风险。
宇星股份答复称,公司特种行业件系列产品主要包括风电螺母、工程机械螺母以及车用螺母等,2020年至2022年特种行业件收入占比下降主要系车用螺母行业销售金额降低较多导致,公司车用螺母主要下游应用场景为商用车领域,受商用车行业需求波动影响,公司车用螺母车用螺母盈利效应不及预期,销量下降较多,而风电螺母与工程机械螺母销售较为稳定,从而导致特种行业件收入占比下降。为应对宏观经济环境波动影响,公司积极改善销售策略,大力开拓乘用车市场、工程机械市场及风电市场等,加强拓客力度,未来随着宏观经济环境改善,募投产能落地,公司特种行业件收入占比将会大幅提升,未来产品结构变化不会对公司未来财务状况和盈利能力产生重大不利影响。公司产品类别丰富、市场竞争地位较高,不存在产品竞争力不足、细分应用领域受限的情形,公司主要客户合作稳定,不存在主要客户流失的情形。
2020年至2022年主要原材料钢材价格上涨较多,但下游客户议价空间较小,特种行业件售价基本保持稳定;而2023年上半年全球经济形势波动影响并且前期钢材价格上涨周期带来的库存影响的减弱,公司销售单价有所下降。单价叠加成本双重因素影响,从而导致报告期内特种紧固件毛利率有所波动,与同行业可比公司毛利率波动趋势保持一致。未来随着宏观经济环境向好,市场需求的逐渐恢复,并且随着募投项目落地、产能瓶颈打破,公司引入优质设备及人才,大力开拓海外特种行业件市场,未来特种行业件将维持合理的毛利水平,不存在毛利率持续下滑风险。公司的持续经营能力及成长性不存在重大不利因素,公司业绩增长未受限,具备持续盈利能力,不存在因自身产品及技术储备不足或竞争对手挤压导致的业绩持续下滑的风险。
但2023年1-6月,宇星股份营业收入及扣非归母净利润分别为1.86亿元及1193.06万元,分别同比下滑20.79%、41.17%。且公司最新一期毛利率明显下滑。对此,监管在第二轮问询中展开追问,要求宇星股份充分分析并披露业绩下滑的原因;结合期后毛利率变动及原因、在手订单及订单转化情况、期后经营情况及2023年全年业绩预测情况等进一步分析公司业绩稳定性,是否出现明显好转趋势,是否对持续经营能力造成重大不利影响;说明公司经营能力和经营环境是否出现重大不利变化,业绩改善的具体措施及其有效性。
答复显示,紧固件行业的景气度与宏观经济波动情况息息相关,全球宏观经济波动、海外去库存等因素导致2023年上半年公司外销业绩下滑较大,同时,受原材料价格波动、行业去库存阶段短时需求不足等因素影响,面对激烈的市场竞争导致价格走低,利润空间进一步压缩,公司销售毛利率水平亦有所下降,上述因素共同导致宇星股份2023年上半年业绩下滑幅度较大。
对于业绩稳定性及持续经营能力,宇星股份称,紧固件整体行业及下游细分行业情况总体呈现良好态势,公司经营能力和经营环境没有发生重大不利变化。公司2023年前三季度业绩逐季度环比增长趋势明显,同时对比往年同期亦已呈现业绩回暖趋势,整体盈利水平修复明显,业绩改善措施有效。结合预计订单交付情况,宇星股份在答复中预测2023年可实现全年营业收入为3.80亿元-3.95亿元,同比下降13.65%-16.93%,扣非归母净利润3200.00万元-3500.00万元,同比下降20.65%-27.45%。公司认为其2023年全年经营业绩情况预计良好,业绩总体稳定,上半年业绩下滑不会对持续经营能力造成重大不利影响。
但相关答复未能打消北交所对宇星股份业绩下滑风险的担忧,第三轮问询中,监管聚焦相关事项要求公司说明2023年业绩大幅下滑的原因及合理性,经营能力或经营环境是否发生变化、所处行业是否存在严重产能过剩、是否呈现整体持续衰退;就 2023 年业绩情况出具《盈利预测报告》,说明盈利预测是否可实现,是否谨慎、客观,是否存在上市后业绩大幅下滑的风险;全面梳理说明公司核心业务、经营环境、主要财务指标是否发生重大不利变化,业绩下滑趋势是否已得到扭转,对经营存在不利因素是否消除,是否与行业变动趋势一致,期后业绩是否稳定可持续。
该轮答复中,宇星股份称公司2023年度业绩下滑具有合理性和偶发性,期后业绩已逐步改善,下滑趋势得到扭转,下游行业整体向好,市场需求广泛存在,主要客户稳定。且公司在螺母市场的竞争地位较高,是国内紧固件行业专注生产螺母品种规格齐全、生产规模较大的龙头企业之一。公司的行业经验、核心技术及生产工艺、客户口碑、管理能力、生产制造能力等关键经营指标未发生不利变化,经营能力和经营环境未发生重大不利变化,所处行业不存在严重产能过剩、未呈现整体持续衰退情形。
对于盈利预测及期后业绩下滑风险,宇星股份表示其2023年度盈利预测具备合理性和谨慎性,实现可能性较大;影响经营的不利因素已经逐步消除,与行业变动趋势一致,预计公司期后业绩稳定可持续。
三轮问询答复后,宇星股份于2024年1月8日上会获审核通过。此后更新的财报显示,2023年公司实际实现营收3.76亿元,低于此前预测值;同期扣非归母净利润3394.73万元,落在此前盈利预测区间内。2024年,宇星股份营收及净利润取得增长,但2025年营收再度出现下滑。此外,尽管2024及2025两年公司扣非归母净利润持续增长,但仍未回到2019年的高点。
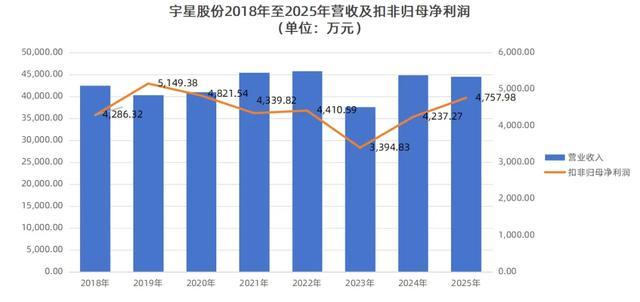
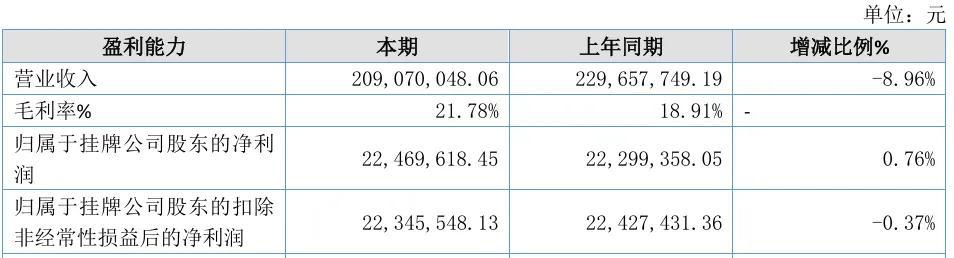
2026年上半年,宇星股份营收及扣非归母净利润再度出现双双下滑情形,同比降幅分别为8.96%及0.37%。
汉鼎咨询针对终止案例的分析仅为研究所需,相关取信内容主要来自证监会、交易所公告文件,并结合过往案例及经验在此基础上秉承客观、公正、中立原则分析或点评。
汉鼎咨询尊重事实,避免夸大、失真,但如内容引起相关方不适,请联系后台处理。