长见识!中信证券在IPO中,数据与结论自相矛盾……法特迪招股书看点挺多
来源:上市发行ing
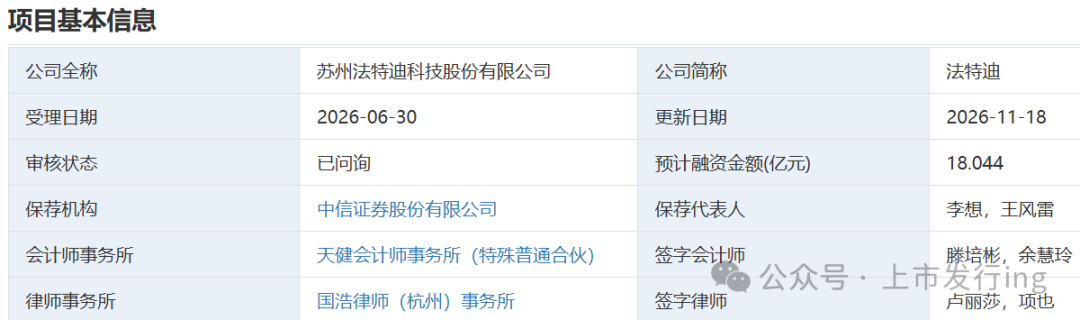
法特迪6月30日受理,目前已经完成了上市委审核中心意见落实函的回复。公司是半导体封装测试消耗型硬件解决方案提供商,主营高性能测试座与封测接口组件的研发、生产与销售,产品覆盖芯片工程验证、FT测试与老化测试环节,下游聚焦AI HPC、智能终端、汽车电子与工业控制。
公司在2023—2025年营业收入由2.25亿元增至5.44亿元(CAGR 55.33%),归母净利润由3,831.75万元增至13,197.53万元(CAGR 85.59%),2026年1-6月收入4.40亿元、归母净利润1.30亿元,利润增速持续快于收入。
核心驱动来自老化测试座放量(2025年贡献收入增量79.31%)与功能测试座独立列示后的新增量(贡献41.59%),并伴随单价上行与规模效应带来的毛利率由35.90%提升至44.43%。
本次创业板计划募资18.044亿,中介机构为中信证券、天健会计师事务所。
通常中信证券的招股书都是质量较高的,但是随手翻阅发现,不少疑惑。
供应商收入66%–90%来自发行人
中信证券却称:“不存在重大依赖”
法特迪的主营半导体封装测试消耗型硬件,核心产品为芯片测试座及封测接口组件。测试座作为一种多材料精密装配件,其金属部件、塑料底座、测试探针等核心部件主要依赖外购。
公司的招股书显示,公司主要供应商包括赫思精密科技、凯利研创精密科技、苏州迪克微电子、苏州廷宣精密机械、苏州矽图电子等五家企业。
这一采购结构本身并不特殊,特殊之处在于,这些供应商对法特迪的依附程度之高,与公司给出的定性结论形成了直接反差。
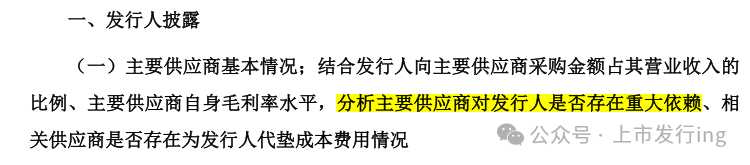
深交所首轮审核问询函曾明确要求发行人:"结合向主要供应商采购金额占其营业收入的比例……分析主要供应商对发行人是否存在重大依赖。"这一定问询方向本身即指向一个敏感问题:这些供应商是否靠法特迪"养活"。
from首次问询回复
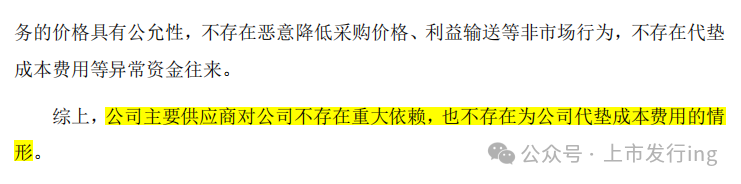
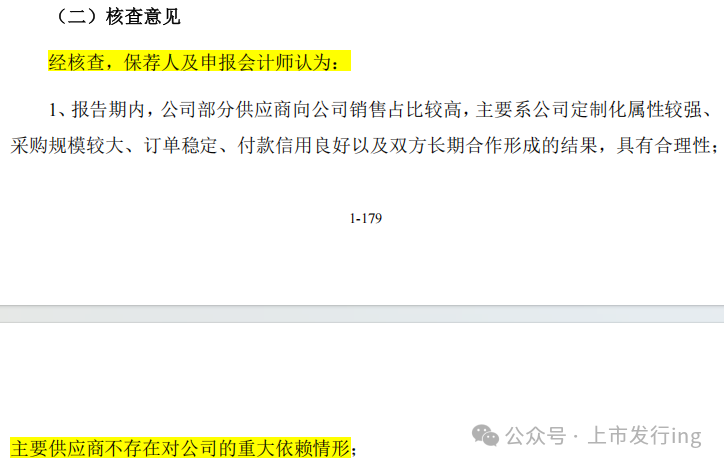
法特迪在首轮问询回复中给出的结论是——"综上,公司主要供应商对公司不存在重大依赖,也不存在为公司代垫成本费用的情形";保荐机构、申报会计师的核查意见亦表述为"主要供应商不存在对公司的重大依赖情形"。
from首次问询回复
from首次问询回复
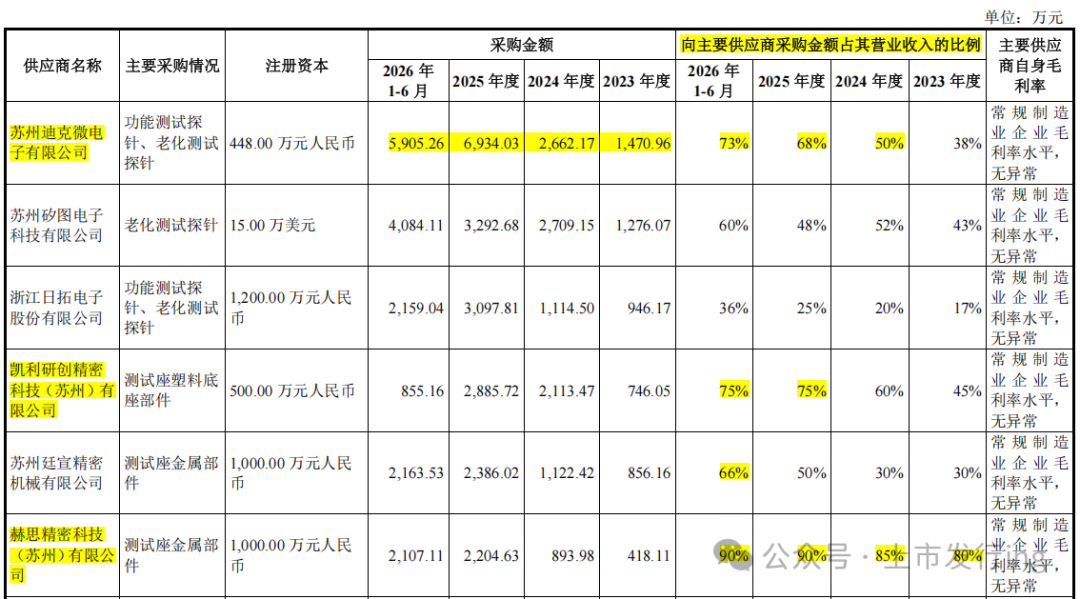
然而,同一份回复文件所附的供应商数据表,呈现的却是另一幅图景。
据回复披露的"发行人采购金额占供应商营业收入比例",2026 年 1—6 月,赫思精密科技 90%、凯利研创 75%、迪克微电子 73%、廷宣精密机械 66% 的营业收入来自法特迪;即便拉长至报告期,赫思精密科技该比例也连续四年维持在80%—90%的高位。
from首次问询回复
换言之,在"是否存在重大依赖"这一问题上,回复的定性结论与自己的定量数据直接矛盾:
赫思90%的营业收入来自发行人,即该供应商九成收入靠发行人,这是典型的"单一客户高度依赖";凯利研创75%、迪克微电子73%、廷宣66%,均显著超过50% 的"重大依赖"通常认定线。
用"供应商收入66%–90% 来自发行人"的数据,得出"供应商对发行人不依赖"的结论,在逻辑上是自相矛盾的。
一家90% 收入来自单一客户的供应商,无论其设备多通用、人员多"独立",客观上对该客户就是高度依赖。发行人用以支撑"不存在依赖"的理由,是供应商"具备独立的生产设备、工艺体系和人员配置"、"具备独立承接其他客户订单的基础"——但这只能说明供应商"有能力"承接其他订单,并不能否定"其实际收入高度集中于法特迪"这一客观事实。"能力独立"与"事实依赖"是两个层面的问题,以此立论,难免有偷换概念之嫌。
从过往交易所对IPO审核实务来看,"供应商向发行人销售占其营业收入比例超过 50%"通常即构成供应商对发行人的重大依赖。赫思(90%)、凯利(75%)、迪克(73%)、廷宣(66%)全部超线,且赫思连续四个报告期均在80%–90%,依赖程度极高且持续。
更值得关注的是,工商信息所揭示的供应商之间的一些现象。企查查信息显示:公司2025年度第一大供应商(采购金额6,934.03万元,占比22.28%)——迪克微电子成立于2010 年,创立时周钰芳任法定代表人,2016 年法人变更为江波,2023 年周钰芳由执行董事转任监事,同时钟燕明、许颖出任董事。
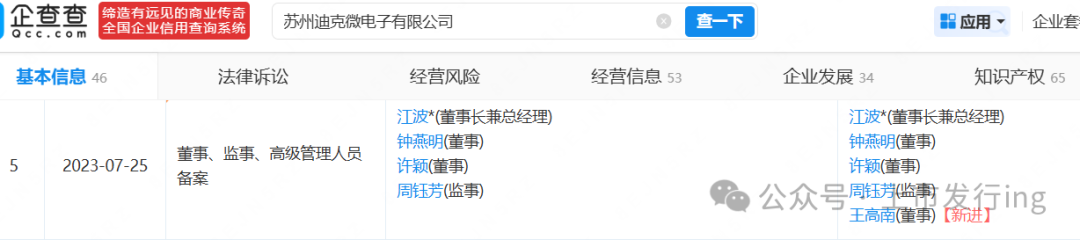
而2025年度第四大供应商(采购金额2,885.72万元,占比9.27%)——凯利研创则成立于2019 年,周钰芳持股78.1%、钟燕明持股20%。两家主要供应商的股东与董监高名单曾存在交叉。这两家供应商分别供应发行人测试座最核心的两类部件——探针和塑料底座,收入占比分别高达73%、75%。
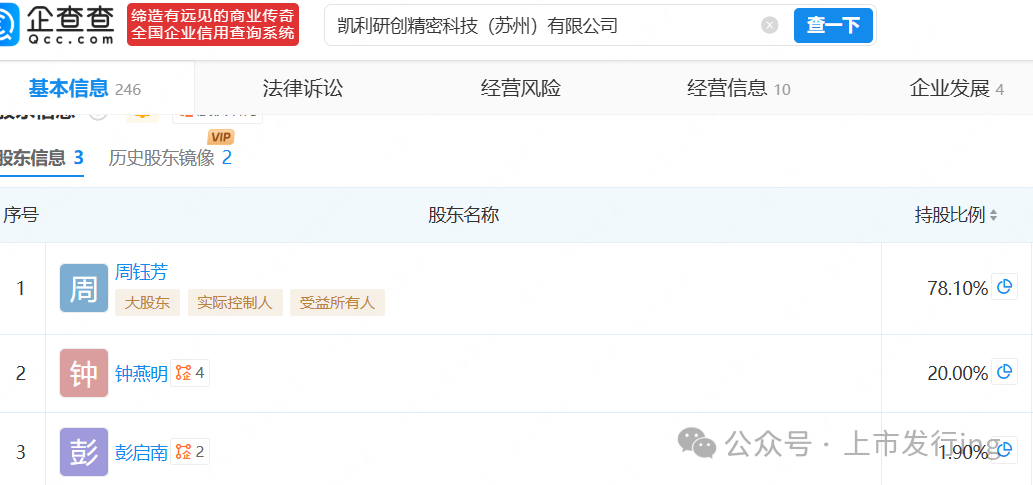
发行人回复声称"上述供应商均具备独立的……人员配置"——这与两家供应商董监高/股东高度交叉的事实直接冲突。
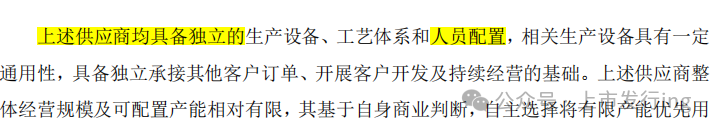
from首次问询回复
此外,迪克微电子原注册地址为"吴中经济开发区田上江路103号",凯利研创公司地址为"吴中经济开发区田上江路103号一楼",两家企业曾同址于同一楼宇,直至2024年6月迪克微电子迁至"兴南路58号"。2026年3月24日,钟燕明、许颖、周钰芳三人同时退出迪克微电子董监高——这一时点,恰在法特迪2026年上半年申报、7 月收到首轮问询函之前。
需要强调的是,上述工商信息本身并不直接等同于"关联方",但客观呈现出的"供应商之间交叉持股任职、历史同址、问询前集中变更董监高"等现象,恰与回复中"供应商人员配置独立"的表述存在张力。
综合来看,这一段落所涉问题至少涉及两层风险:
其一,披露层面,"不存在重大依赖"的定性结论与 73%—90% 的定量数据相悖,是否已经构成误导性陈述,结论与同文数据直接冲突,却是属于明显的披露硬伤。(监管提出该问题的真实关切,正是通过"供应商收入高度集中于发行人"来排查潜在关联方/影子供应商、体外代垫成本费用、利益输送、收入或成本是否真实。发行人一边承认"采购占供应商收入比例较高",一边结论"不存在依赖",等于自曝逻辑断裂。发行人对"供应商依赖"这一敏感问题回避甚至反向否定,是否构成"虚假记载或误导性陈述"?尚需监管给出令市场信服的判决)
其二,合规层面,发行人并未逐家披露说明主要供应商的股东背景、成立时间、与发行人合作历史核心部件供应商之间存在的交叉任职与同址现象等,是否存在同一实控人控制下的多家供应商现象。这是法特迪后续问询回复中仍需要面对的问题。
“对价与实缴出资额一致”的表述明显不符
关于公司股权历史沿革以及员工持股等问题,监管在首轮问询公司:员工持股平台的设立背景、对象确定标准、出资来源,激励对象新增、退出的具体情况及相关会计处理,是否存在激励对象在不同员工持股平台持股的情形。
对此公司:“三个员工持股平台存续期间,存在因激励调整、人员流动导致激励对象新增、退出等情形。公司严格按照《企业会计准则第 11 号——股份支付》及相关监管指引进行会计处理,具体情况如下:
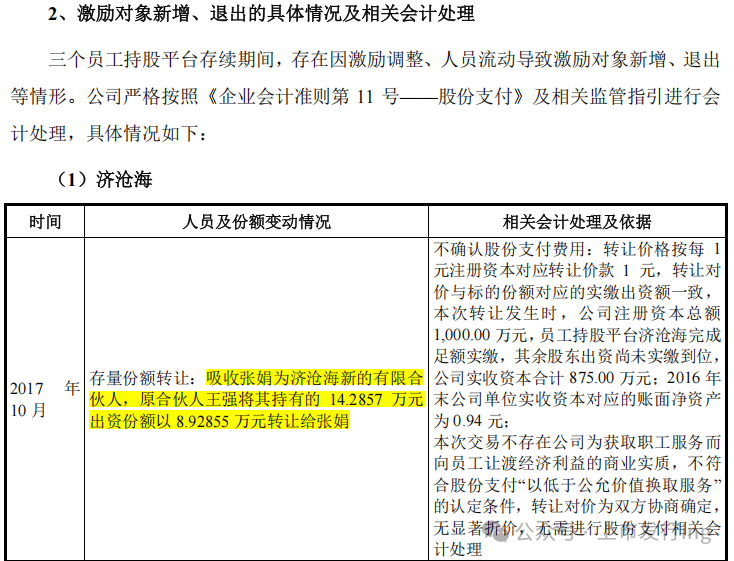
①按份额×"1元/注册资本":14.2857万份×1元=14.2857万元,实际对价为8.92855万元,少37.5%。
②按"对应法特迪0.50%股权"= 1000万注册资本×0.5% = 5万元,×1元=5万元,实际对价为8.92855万元,多78.57%。
③按"对价与实缴出资额一致":若实缴额=14.2857万,实际对价为8.92855万元,还是不符。(实际对价8.92855÷14.2857=0.625(恰好为5/8)。即张娟每受让1元出资份额,实际仅支付0.625元,与"每1元注册资本对应1元"的表述明显不符。)
回复为论证该笔转让"不确认股份支付费用",给出的定价逻辑是"对价=名义份额对应的实缴出资额=每1元注册资本对应1元",但8.92855万元的金额无法与14.2857万元份额对应,也无法与"0.50% 股权(5万元注册资本)"对应。
该笔转让被用于论证"不确认股份支付费用",理由正是"无折价、对价等于实缴出资额"。但若实际对价(8.92855 万)低于名义份额应有的对价(14.2857 万,即打了 6.25 折),则可能构成向员工让渡经济利益,符合股份支付确认条件。(若应补确认股份支付,将直接影响报告期各期净利润、毛利率、所有者权益及相应财务指标)。
因此,2017 年 10 月王强向张娟转让 14.2857 万元出资份额、对价 8.92855 万元,与回复中"每 1 元注册资本对应转让价款 1 元、对价与实缴出资额一致"的表述明显不符——按该表述对价应为 14.2857 万元(或按对应股权口径应为 5 万元),而实际 8.92855 万元恰好是名义份额的 62.5%,差异原因在回复中无任何披露和解释,定价依据表述错误、口径混用、关键数据缺失,就目前信披无法通过勾稽验证。
从信息披露准确性来看,定价依据与对价金额无法对应,可能被认定为信息披露不准确,甚至构成误导性陈述(《证券法》第78 条)。
制造费用构成与总额勾稽存疑
最近一期主要项目合计反超总额270万元
深交所在第二轮审核问询函"3.关于成本与采购"中要求发行人:"结合前述情况分析制造费用及人工成本与产品产销量的匹配性"。
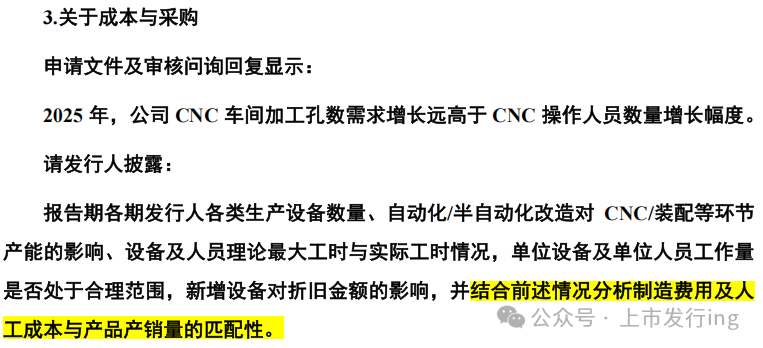
from二次问询回复
法特迪就此回复并披露了制造费用的明细构成。根据回复函披露的"测试座产销量与制造费用的匹配性分析"表,报告期各期制造费用总额分别为2,998.06万元(2023年度)、3,618.10万元(2024年度)、4,280.89万元(2025年度)和2,754.51万元(2026年1-6月)。
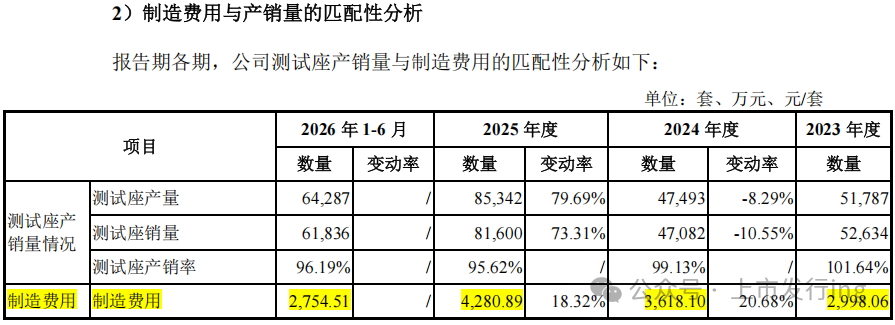
from二次问询回复
同时,该表列示的制造费用主要子项——固定资产折旧、使用权资产折旧与长期待摊费用摊销、水电能耗费、运输费用、物料消耗——金额分别对应为330.62/381.98/630.14/496.79万元、130.19/165.67/189.16/178.26万元、63.16/78.41/122.43/101.56万元、39.36/54.74/75.29/59.93万元、28.03/55.05/111.04/85.96万元。
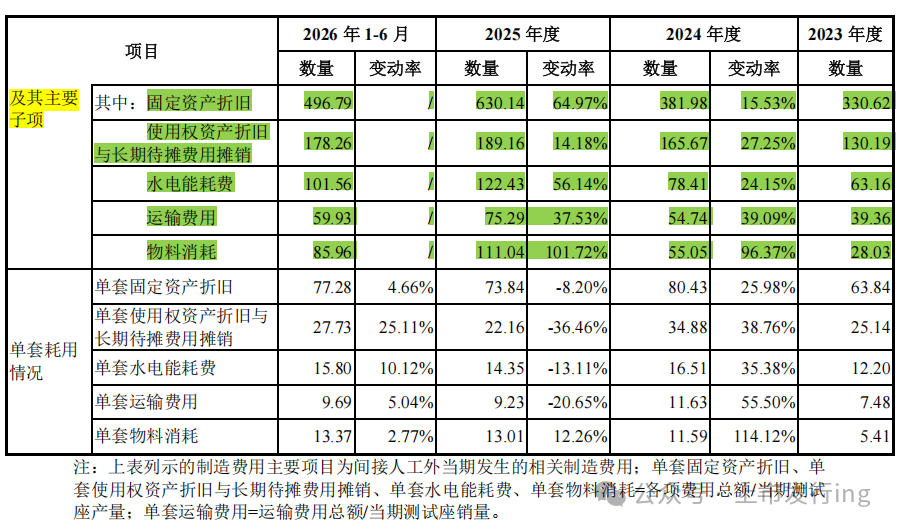
from二次问询回复
问题的关键在于间接人工。回复函另表披露,制造费用项下"间接人工"各期分别为2,009.82万元、2,004.70万元、2,518.22万元和2,102.05万元。而表注明确:"上表列示的制造费用主要项目为间接人工外当期发生的相关制造费用",即折旧、摊销、水电、运输、物料五项是间接人工之外的当期发生额。
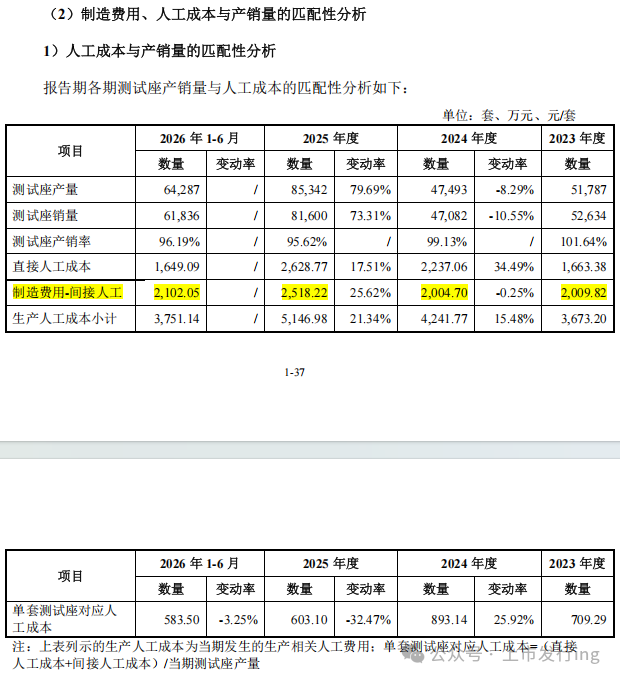
据此,将"间接人工+上述五项主要子项"加总,各期合计分别为2,601.18万元、2,740.55万元、3,646.28万元和3,024.55万元。与制造费用总额比对后:2023年、2024年、2025年主要项目合计均小于总额,差额分别为396.88万元、877.55万元、634.61万元,方向正常,差额尚可解释为设备维保费、公用材料等未列示项目;但2026年1-6月,主要项目合计3,024.55万元反超总额2,754.51万元,超出270.04万元,方向倒置。
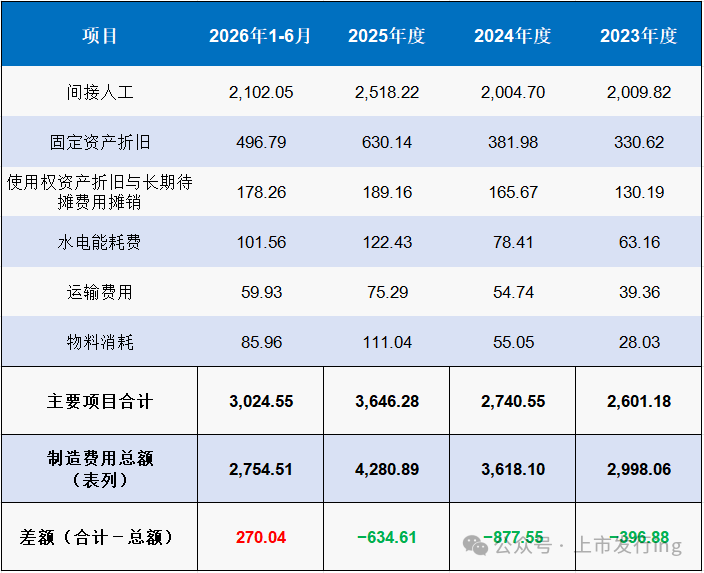
事实上,仅"间接人工2,102.05万元+固定资产折旧496.79万元+使用权资产摊销178.26万元"三项合计已达2,777.10万元,就已超过当期制造费用总额,尚不含水电、运输、物料三项。
更关键的是,这一倒置在整个报告期内仅最近一期出现,且回复函未作任何口径说明。从勾稽逻辑看,注释所称"当期发生"的制造费用,与表内"制造费用总额"(该数字与招股书主营业务成本结构表中的制造费用逐期一致,属于"结转至营业成本"口径)并非同一口径,两者差额本应为存货中制造费用的净变动。
这意味着:2023至2025年存货中沉淀的制造费用处于净释放,而2026年1-6月则反转为约270万元(叠加其他未列项目后金额更高)的制造费用沉淀于期末存货、未结转至营业成本。但回复函既未披露两个口径的差异,也未给出"其他未列项目"的金额,更未结合存货余额变动说明这一倒置的合理性。
这一勾稽异常背后,还叠加了两处实质疑点:
其一,间接人工2026年上半年已达2,102.05万元,为2025年全年2,518.22万元的83.5%,且长期高于同期直接人工(2026年上半年直接人工仅1,649.09万元),与回复函"规模化生产摊薄固定成本"的叙述形成张力;
其二,制造费用归集范围包含"编程部"等生产辅助部门薪酬,其计入制造费用而非研发费用或管理费用的口径,直接影响毛利率与研发投入占比两个创业板定位核心指标的真实性。
从合规与信息披露角度看,回复函在同一张"匹配性分析"表中并列"结转口径的总额"与"发生口径的子项"而不作任何说明,导致表内分项与合计在形式勾稽上不成立,构成对监管问询回复质量的重大异常,可能被认定为回复不完整、不准确,是否需要监管进一步问询或现场督导,就看深交所创业板IPO的审核态度及质量了。若倒置源于制造费用在存货与营业成本之间分配被人为调节,则可能触及成本归集与结转的严谨性,性质将由披露重大瑕疵升级为财务数据可靠性问题。在发行人补充披露制造费用"当期发生额"与"结转至营业成本额"两口径差异、完整明细及2026年上半年存货沉淀金额之前,其"制造费用与产销量匹配、营业成本归集完整"的核查结论难以自洽。
2110万代持转让价款进了谁的口袋?
招股书披露实际控制人王强所持法特迪有限股权曾由其弟弟王军代持,属实际控制人层面的历史股权代持。但是,王军代王强的解除系"转让给外部投资人",招股书仅称"相关款项已与实际持有人结清",未披露三笔转让的具体价款金额。这与此前多轮问询中"对外转让有市场化定价"的常规披露口径存在落差,监管无法判断该还原是否有偿、对价是否公允、是否存在利益输送等问题。
根据招股书来看,王军(代王强)持有的140.68 万元出资额(14.068%)分三笔转让给外部投资人:天堂硅谷(代众实基金)、共青城长柳、长川科技三家外部投资机构。
首轮问询回复"5.关于关联交易"章节以"相邻时点投资者入股价格"形式披露了统一单价:
2018年9月:天堂硅谷受让原股东合计400万元出资额,作价6,000万元,转让价格15元/注册资本,对应公司估值1.5亿元;
2019年2月:天堂硅谷、共青城长柳合计受让 250万元出资额,作价3,750万元,转让价格15元/注册资本;
2019年12月:长川科技受让周明、王军、济沧海股份,15元/注册资本。
按此单价可推算王军代持部分对价约为:2018年9月70.34万×15 ≈1,055万元;2019年2月43.96万×15 ≈659万元;2019年12月26.38万×15 ≈396万元,合计约2,110 万元。
三笔转让的受让方是外部机构,但价款应归"实际持有人"王强而非代持人王军。原文仅称"已与实际持有人结清",未披露王强实际收到多少、有无支付/转账凭证佐证——这是证明"代持真实、还原彻底、无抽屉安排"的关键证据,缺失会削弱"股权清晰、无纠纷"结论的可信度。
此外,公司也未披露代持及解除是否经当时董事会/股东会决议或事后补充确认?代持人王军、被代持人王强是否出具书面确认函/访谈记录?相关股东(长川科技、天堂硅谷基金投资人等)对"受让股权系代持还原"是否知情确认?