
实控人认定存疑、现金流失血,警示函之下,紫光国芯盈利成色待考

文丨IPO电报团队
近日,西安紫光国芯半导体股份有限公司(下称“紫光国芯”)披露北交所首轮审核问询回复。
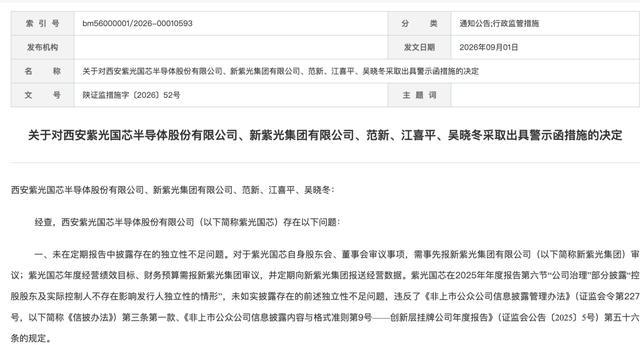
时间点很微妙——就在回复披露前两个多月,陕西证监局于2026年9月1日下发警示函(陕证监措施字〔2026〕52号),直指公司"独立性不足却未在定期报告中披露"。
监管点名与公司递表,中间只隔了两个月。那么问题来了,这家公司,到底是在上市,还是在过关?
▌警示函撕开 “无实控人” 认定下的独立性漏洞
紫光国芯是一家以DRAM存储技术为核心、采用 Fabless 模式的芯片设计公司,总部在西安,隶属新紫光集团存储板块。
紫光国芯在招股书里的股权表述非常克制:紫光存储持股45.67%,为新紫光集团全资子公司;新紫光集团再通过紫光国微间接持有紫光国芯6.78%,合计可控制52.74%股份;再往上,智广芯由十余家合伙企业分散持有,无控股股东、无实际控制人——因此公司认定自身"无实际控制人"。
陕西证监局的现场检查,此前给出了另一套事实。
根据陕证监措施字〔2026〕52号文,紫光国芯的实际运转并非"独立决策":公司自身股东会、董事会审议事项,需事先报新紫光集团审议;年度经营绩效目标、财务预算需报新紫光集团审议; 定期向新紫光集团报送经营数据;2025年向紫光数码(苏州)等8名关联法人采购商品或接受服务,涉及849.87万元,未及时履行审议及披露,直到2026年3月才补充审议;内幕信息知情人登记制度缺位。
监管结论很直接:公司在2025年年报"公司治理"一节声称不存在影响独立性的情形,未如实披露。董事长范新、总经理江喜平、董秘吴晓冬连同公司、新紫光集团一并被出具警示函。
紫光国芯的首轮问询回复用了大量篇幅解释智广芯的股权分散、董事会三分之二特别表决机制、各合伙企业GP的独立决策,但没有、也难以抹去监管已经固定的"事实上谁在审批"的证据。
对一个冲刺公开市场的公司来说,警示函把"信披真实性"这个底层问题直接摆上了审核桌。整改是否到位、内控制度是否真正运行,是后续审核的硬关卡。
▌从年亏2.02亿到半年预盈最高6.81亿:DRAM 涨价造就利润起伏
紫光国芯自己不建晶圆厂,专注做 DRAM 相关的芯片设计、测试和系统集成,业务分成四块:晶圆产品、芯片产品、系统模组产品、集成电路设计服务,产品覆盖 DDR / LPDDR 等标准存储、三维堆叠大带宽 DRAM、CXL 主控芯片等,主要卖给通信、消费电子、工业控制、物联网、汽车电子这些场景。简单说,这是一家轻资产、跟着存储周期走的国产 DRAM 设计公司,不是长鑫科技那种自己造晶圆的 IDM 厂。
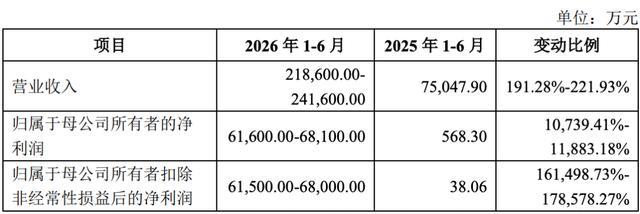
如果把这张利润表摊开,紫光国芯的业绩转折确实堪称“陡峭”:从2023年亏2.02亿到2024年减亏、2025年扭亏赚1.12亿,再到2026年上半年预告直接爆赚6.16亿-6.81亿。
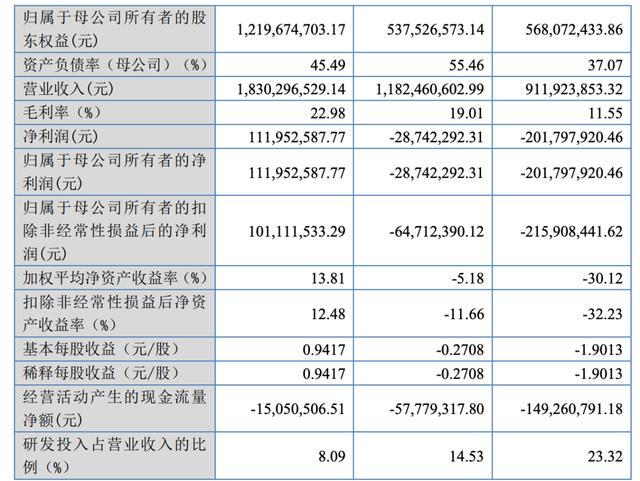
数据直线拉升的背后,正是监管在问询函里聚焦的问题——这到底是技术兑现的结果,还是单纯吃到了DRAM涨价和前期低价备货的周期红利?公司自己把原因归结为DRAM景气度回暖、车规级需求提升、AI与服务器拉动。
首先是行业周期的量价齐升。DRAM是半导体里周期性最锋利的赛道之一。招股书风险提示里写得很直白:供应商在需求爆发时扩产,等产能落地行业往往已进入供过于求,价格随供需错配剧烈摆动。公司2025年系统产品OEM采购单价同比上涨127.86%,晶圆采购单价却在下降;这种"进价跌、售价涨"的剪刀差,是Fabless公司在上行周期最舒服的一段窗口,但反过来也是下行周期最疼的一段。
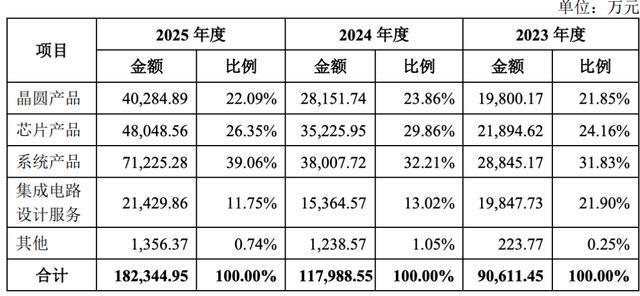
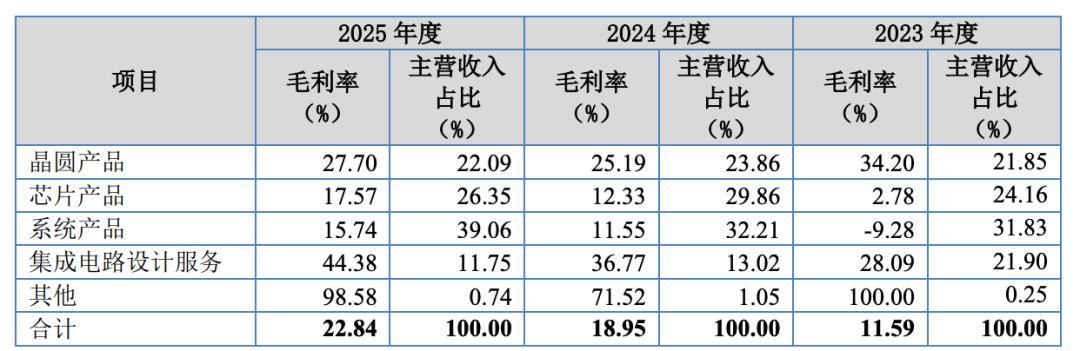
2025年,公司系统产品(存储模组)贡献了39.06%的收入,毛利率仅15.74%;集成电路设计服务毛利率44.38%,收入占比却只有11.75%。公司技术叙事中位置最突出的SeDRAM(三维堆叠DRAM)虽已实现量产,但在收入规模中尚不构成主导力量。撑起当期利润弹性的,仍然是标准化DRAM及其模组在涨价周期中的价格传导。
同时,公司也吃到了主动备货的库存红利。报告期各期末,存货账面余额从2023年的5.05亿元涨到2025年的9.04亿元,公司明确说2025年末增长主要来自"存储颗粒等原材料备货较多"。在涨价周期里,提前囤的低价库存会转化为毛利弹性;可一旦周期反转,同一批存货就是跌价准备的来源。
另外,低基数放大了同比增速。2025年上半年归母净利润基数只有568.3万元,所以2026年上半年的业绩暴增很大程度上是基数效应叠加周期上行、备货释放等的结果。
▌连续三年经营现金流为负,周期退潮时三重风险共振
值得注意的是,经营现金流并未随利润同步转正。2023年至2025年,经营活动现金流量净额分别为-1.49亿元、-5778万元和-1505万元,连续三年为负;存货账面价值从3.53亿元增至8.77亿元。
虽然缺口在收窄,但利润里仍有相当部分停留在存货、应收或周转占用上,而不是变成可自由支配的现金。公司在景气上行阶段以现金消耗换取备货,利润改善中因此包含了一部分库存成本与当期售价之间的时间差。
而这背后隐藏着三大随时可能在周期退潮时共振的风险:
一方面,DRAM价格随供需剧烈摆动,是公司自己提示的首要风险。同一套业务模式,在周期两端呈现的是两个量级。若需求不及预期或供给端扩产释放,业绩可能重新下滑甚至亏损,招股书已明文提示。
同时,存货跌价与现金流风险也不容忽视。景气上行期"抢订单、抢产能、抢备货"会吃掉现金,一旦价格回落,存货跌价准备和回款压力会同时抬头。
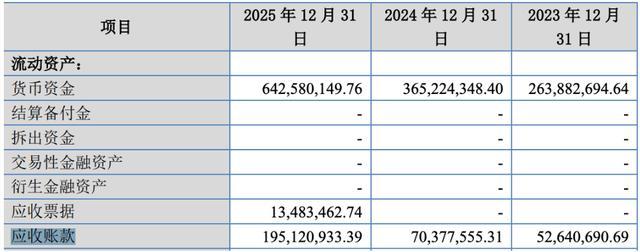
此外,公司前五大客户销售占比约60%,最大单一客户为分销商中电港;应收账款不断走高,2025年达到1.95亿元。经销"款到发货"、直销给账期的结构下,若下游需求走弱,坏账和回款节奏会直接反噬利润质量。
北交所问询要求拆分量、价、产品结构、客户集中度、经销与境外销售真实性,本质是逼公司回答:去掉周期,还剩多少是自己长出来的能力?
而来看紫光国芯的研发费用率:从2023年的23.32%降到2024年的14.53%,再降到2025年的8.09%,已低于可比公司同期均值(17%—21%左右)。
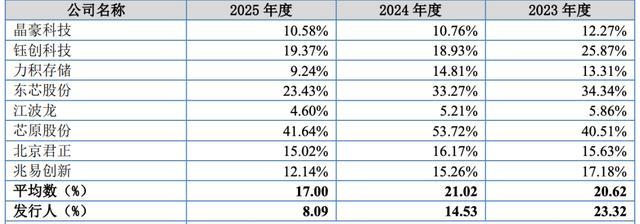
在一个号称以DRAM技术为核心、要靠下一代堆叠DRAM和CXL主控芯片讲故事的IPO里,研发强度反向下行,使得它更像一家在周期上行期优先把产能和渠道跑起来的设计公司,而不是一家研发驱动、逆周期投入的原厂。
▌老紫光存储资产一分二,紫光国芯落子北交所
拆完治理问题和利润结构,会自然带出一个问题:这样一家带着浓厚重整痕迹、又踩在DRAM上行周期上的存储设计公司,为什么最终落在北交所,而不是别处?
其实是老紫光存储资产在破产重整中被"切开"的结果。
回看2016年前后的老紫光,在存储赛道其实是两头发力:
一侧是NAND制造——长江存储。2016年7月长江存储依托武汉新芯成立,早期出资方为大基金、湖北国芯基金和湖北科投;同年12月,紫光集团通过旗下湖北紫光国器科技控股(后更名武汉芯飞科技投资有限公司)牵头设立长江存储科技控股,拟出资197亿元、持股51.04%,试图在控股平台层面拿下长江存储的主导权。2021年紫光集团债务爆雷进入破产重整后,相关长江存储权益逐步剥离。
另一侧是DRAM设计——也就是今天的紫光国芯。
西安这支团队可追溯到2004年英飞凌在西安设立的存储研发事业部,2006年随奇梦达分拆独立;2009年奇梦达破产后,浪潮集团接盘改制为西安华芯半导体,保留了DRAM设计的底子。2015年紫光国微通过竞标拿下控股权、更名西安紫光国芯;2019年12月重组并入北京紫光存储,正式归入紫光存储体系。做的是利基型、轻资产Fabless DRAM设计。
同一支老紫光的存储家底,重资产制造主线被剥离出去、转入湖北国资体系、奔向科创板;留在新紫光体内的轻资产设计公司,沿着"新三板—创新层—北交所"的路径往下走。紫光国芯选的是北交所《上市规则》第2.1.3条第一款第一项——预计市值不低于 2亿元,最近一年净利润不低于 2500万元 且加权平均净资产收益率不低于 8%,反而和它当下的财务曲线刚好咬合。
紫光国芯不是没有技术底色。奇梦达遗产、多年DRAM设计积累、车规LPDDR、CXL主控芯片的布局都是实打实的,然而,在当前利润里,技术迭代贡献多少、周期和备货贡献多少——这正是问询要拆开的。一家带着浓厚集团烙印的存储设计公司,如何在公开市场上把自己"翻译"成独立、可持续、不依赖周期赏饭吃的主体才是关键。
#IPO #A股 #北交所 #紫光国芯 #紫光集团 #存储 #芯片