
袁记云饺母公司通过港交所聆讯,前五月营收13.06亿元

来源:联商网
出品/联商网
撰文/蔡建桢
袁记云饺的上市进程迎来新进展。
11月19日,袁记食品集团股份有限公司(以下简称“袁记食品”)在港交所刊发聆讯后资料集,通过主板上市聆讯,华泰国际及广发证券担任联席保荐人。截至此次披露,公司尚未公布发售价区间、募资规模及挂牌日期,后续仍需推进招股、定价等发行程序。
最新披露显示,2025年袁记食品实现营业收入27.95亿元、净利润1.99亿元;2026年前五个月,营业收入同比增长39.8%至13.06亿元,净利润同比增长约175.6%至1.57亿元。
业绩增长背后,既有门店扩张和零售业务发展的推动,也有猪肉等原材料价格下降、生产效率提升带来的成本改善。与此同时,加盟门店的持续经营能力、原料价格波动及大规模网络下的品控,仍是观察其增长质量的重要维度。
从社区饺子店走向IPO,三轮融资合计4.6亿元
袁记云饺品牌起步于2012年的广州,创始人为袁亮宏。此后,企业逐步建立工厂生产与冷链配送体系,将馅料、面皮等环节集中生产,再由门店完成手工包制和烹煮,以兼顾产品标准化与现场制作体验。
目前,袁记食品以餐饮品牌“袁记云饺”为核心,提供饺子、云吞、面条、小吃和饮品,覆盖堂食、熟食外带、外卖以及生食购买等场景;同时通过零售品牌“袁记味享”,销售预包装饺子、云吞等产品,向商超和线上渠道延伸。
这一业务结构也决定了,消费者在门店购买饺子的交易额,并不等同于袁记食品的营业收入。
公司主要通过向加盟商销售食材、包装材料等商品,以及提供加盟管理服务取得收入。2025年,袁记食品向加盟商销售馅料、面皮、调味料、包材及其他商品的收入约25.05亿元,占营业收入近九成。因此,门店终端销售情况会通过加盟商采购需求,进一步影响总部经营表现。
此次上市申请经历了两轮递表。袁记食品于2026年1月12日首次向港交所递交上市申请,7月30日更新递表,至11月19日通过聆讯。中国证监会出具的备案通知书显示,公司拟发行不超过2382.4万股境外上市普通股,并申请部分境内未上市股份“全流通”。这一备案上限并非最终发行数量。
上市前,袁记食品已完成三轮融资。2023年6月,公司完成3000万元A轮融资;2025年9月完成1.5亿元B轮融资;同年12月再完成2.8亿元B+轮融资,三轮合计4.6亿元。
其中,B轮投资方包括星翰创飨、上海翼甬、PSHK、上海鸟窝、海南银淞和领粤美味。按照聆讯后资料集,星翰创飨认购5000万元,上海翼甬和PSHK各认购2500万元,上海鸟窝和海南银淞各认购2000万元,领粤美味认购1000万元。
B+轮则进一步引入厦门建发、益海嘉里金龙鱼等投资方。按该轮2.8亿元融资对应8%的新增股权计算,投后估值约35亿元。该估值属于上市前融资定价,最终发行估值仍取决于后续招股安排。
前五月净利润增长约176%,成本改善释放盈利空间
从财务表现看,袁记食品近三年收入持续增长,利润则经历了先降后升。
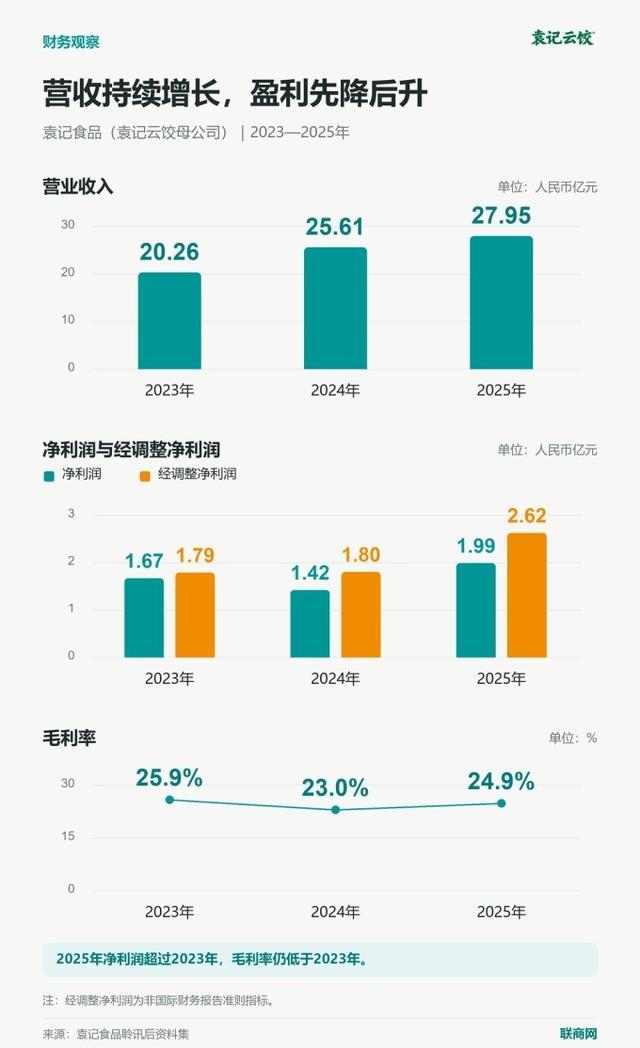
注:经调整净利润为非国际财务报告准则指标,主要调整股份支付及上市费用等项目。
2024年,公司营业收入同比增长26.4%,但净利润有所下降;2025年收入增速放缓至9.1%,净利润恢复增长。进入2026年,前五个月收入增长重新提速,经调整净利润同比增长约163.8%,利润增速明显高于收入增速。
公司在聆讯后资料集中解释,收入增长主要来自加盟门店增加,带动商品销售收入上升;预包装食品通过线上平台、分销商等渠道扩大销售,也贡献了增量。
利润改善首先体现在毛利率上。2026年前五个月,公司毛利率较上年同期提高5.2个百分点至28.4%。公司将其归因于猪肉等原材料价格下降、采购价格优化,以及产量扩大和生产流程改善降低单位人工成本。此外,预包装食品业务中,自营线上渠道的收入贡献增加,也提升了该业务的毛利率。
但利润增长并非全部来自门店经营。同期,公司其他收入及收益由约700万元增至3280万元,主要涉及非上市公司投资的公允价值收益,以及理财等金融资产收益增加。销售及营销费用则同比增长56.8%至约6600万元,高于收入增速,表明业务扩张仍伴随营销投入。
这意味着,公司当前的盈利改善同时受到经营效率和原材料行情影响。后续利润率能否保持,还需观察采购成本、产品结构、费用投入及生产效率的变化。
加盟店占比约99.5%,扩张质量取决于单店经营
门店网络是支撑这套商业模式的基础。截至2026年5月31日,袁记食品共有4773家门店,其中加盟店4750家,占比约99.5%。按照全球门店总数口径,2025年末为4502家,2026年前五个月净增加271家。
门店销售规模也在扩大。2025年,公司门店商品交易总额(GMV)为66.62亿元;2026年前五个月为29.49亿元,同比增长27.3%。不过,GMV反映终端门店交易规模,与公司确认的营业收入存在口径差异,不能直接混用。
单店表现则呈现出年度承压、近期同比恢复的变化。2023年至2025年,袁记云饺单店日均GMV由5394.4元降至5010.8元、4687.6元;2026年前五个月为4627.3元,较上年同期的4126.0元增长约12.1%。
这一比较尤其需要注意:2026年前五个月与2025年全年存在季节差异,不能据此直接认定单店销售“继续下滑”。与此同时,2026年前五个月每单平均GMV由上年同期的23.8元降至22.7元,意味着单店交易额恢复的同时,客单价仍承压。
对于以加盟为主的企业,新增门店带来的食材采购增量,与存量门店的销售、复购和盈利情况需要同时观察。总部利润增长,也不能直接推导出加盟商利润同步增长。
扩张对供应链提出了更高要求。截至2026年5月底,公司运营六座自有工厂和24个仓库,超过82%的门店位于某个仓库或前置仓200公里范围内。这一布局有利于支持跨区域复制,也需要持续投入生产、冷链、数字化管理和食品安全控制。
海外市场也是公司下一阶段的投入方向。袁记食品于2024年末在新加坡开出首家海外门店。截至2026年11月17日,其海外门店增至77家,分布在新加坡、泰国、马来西亚和英国,仍以新加坡市场为主。海外扩张提供了新的增长空间,但当地供应链、用工成本和消费习惯,也需要单独验证。
根据披露,公司计划将上市募集资金用于数字化与智能化建设、海外供应链及市场拓展、品牌建设与产品研发、供应链升级,以及营运资金等用途,具体分配比例尚未公布。
通过上市聆讯后,袁记食品后续将推进发行安排。其经营表现既取决于能否继续扩大门店网络,也取决于存量门店销售恢复能否持续,以及当前原材料成本改善所带来的利润增长,能否逐步转化为更稳定的经营效率提升。