
芯德的先进封装,主要生意来自数据中心吗?

2025年,芯德半导体的先进封装收入约7.37亿元,占公司总收入约72.9%。但换成客户产品的最终用途看,数据中心贡献的封装测试收入只有652.1万元,占这项业务的约0.6%。七成多收入来自“先进封装”,并不意味着七成多订单来自AI机房。
这家11月10日在港交所上市的公司,做的是芯片封装设计、加工和测试:把裸芯片保护起来,做好电连接,并检验能否正常工作。客户不必自己建整套封测产线,可以把这个环节交给芯德。看它的生意,要把“用了什么工艺”和“装进什么设备”分开看。
先把“先进”拆开,订单来自哪里就清楚了
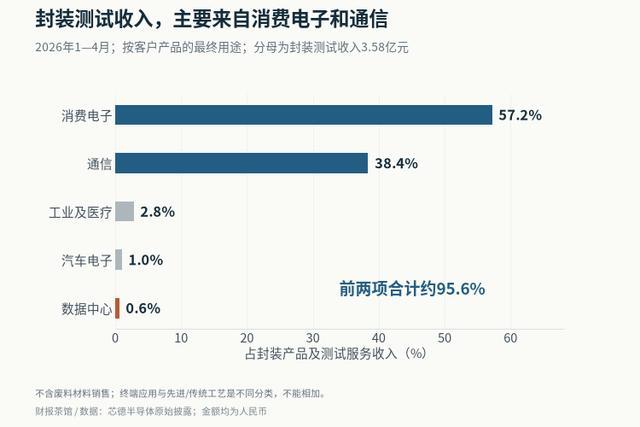
2026年前四个月,消费电子贡献封装测试收入2.05亿元,通信贡献1.38亿元,合计约占95.6%;数据中心为205.3万元,仍约占0.6%。这里的分母是3.58亿元封装产品及测试服务收入,不含少量废料、材料销售。目前支撑产线运转的,主要是消费电子和通信需求。
招股书采用的先进封装分类中,BGA、LGA、晶圆级封装WLP等都在其中,QFN里也有先进工艺。它们并不只服务于算力芯片。例如,公司的LGA产品可用于射频前端、WiFi、蓝牙和触控芯片;QFN可用于5G、WiFi、蓝牙。手机和各类联网设备,同样会用到这些封装。
所以,先进封装收入占比说明了工艺组合;数据中心占比说明了终端用途。两者不是同一套分类,也不能相加。数据中心里还包含多种芯片,消费电子里也可能有AI应用,现有披露不足以单独算出全部AI收入。
2.5D项目有进度,还要等规模收入兑现
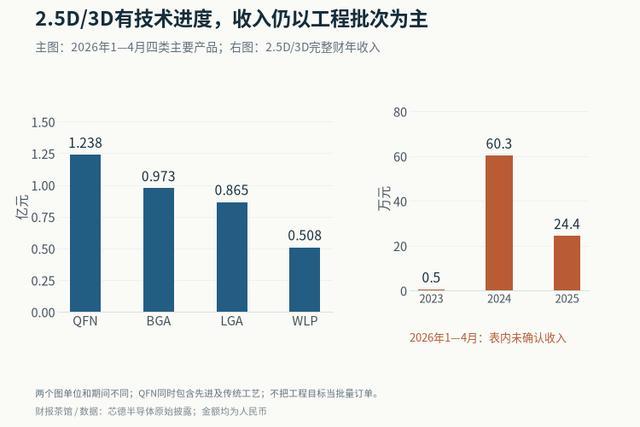
把多颗芯片并排互连或垂直堆叠的2.5D/3D封装,是公司布局的另一类技术。但它与眼下已经大量出货的产品,收入规模相差很大。
公司这项业务2023年收入0.5万元,2024年60.3万元,2025年24.4万元,2026年前四个月表内未确认收入。招股书解释,目前相关生产活动主要是非经常性工程和工程批次。不能因为它有一项技术,就把公司的十亿元收入全部按这项技术理解。
这也不等于项目没有推进。招股书披露,公司与光模块客户Q合作,服务包括凸点生产、主要为2.5D封装提供的工程认证及2.5D封装。相关凸点工艺已具备量产条件,2.5D封装完成内部技术和机械样品可靠性验证。
截至招股书披露时,公司已按工程采购订单展开生产,预计2026年10月底前交付功能样品,目标是2027年一季度开始小批量生产。这些是当时披露的进展和目标,不能直接当成今天已经交付、已经批量确认收入。工程批次要变成稳定订单,才会明显改变收入结构。
工艺更复杂,也要算每一类产品的成本
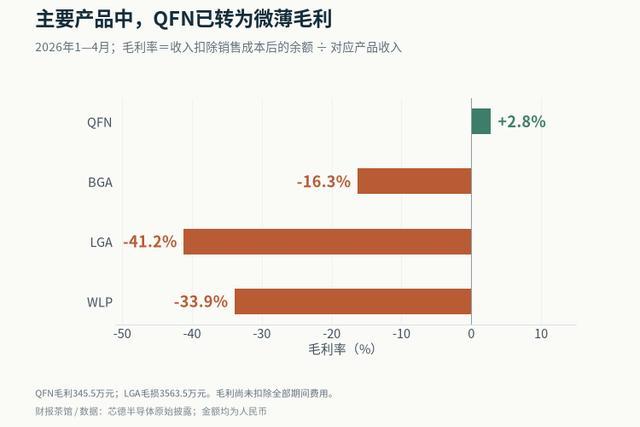
2026年前四个月,QFN收入1.24亿元,毛利率2.8%,毛利345.5万元。这一类包含先进与传统封装,不能简单称为“传统产品”。它已开始在扣除销售成本后留下少量钱。
另外三类还在亏毛利:BGA收入9734万元,毛利率为负16.3%;LGA收入8647.8万元,毛利率为负41.2%;WLP收入5075.1万元,毛利率为负33.9%。其中LGA毛损3563.5万元,单这一项,就超过QFN毛利的十倍。
亏损原因也不一样。公司把BGA的压力主要归于市场竞争和客户议价;LGA承担扬州新基地爬坡期较多的折旧摊销;WLP则受到新增设备折旧增加的影响。不同产品的订单变多,对利润的作用不会一样。
不能从这四个毛利率推出“先进工艺一定亏、简单工艺一定赚”。设备用了多久、产量能摊掉多少固定成本、客户愿意付多少加工费,都在影响结果。产品毛利还没有扣完销售、管理、研发和融资等费用,更不是最终净利润。
每卖100元,折旧摊销就占了约33元
2026年前四个月,公司收入3.60亿元,销售成本4.24亿元,毛损6426.1万元。换成每100元收入,材料约38.71元、人工24.86元、电力9.44元、销售成本中的折旧摊销33.03元,其他成本11.83元,合计约117.87元。
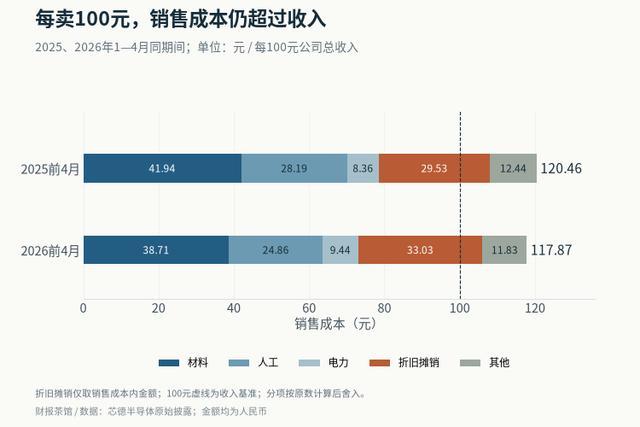
与上年同期比,材料和人工合计占收入的比重下降了约6.56个百分点,但折旧摊销从每100元收入29.53元升至33.03元。订单增加带来摊薄成本的机会,新设备投产又加上了新的成本负担。毛损率从20.5%收窄到17.9%,毛损金额却从6269.2万元增加到6426.1万元,改善尚未走到毛利转正。
南京基地的利用率从2023年62.3%升到2025年84.5%;2026年前四个月为80.0%,公司解释主要受春节期间生产减少影响。扬州基地2025年7月才开始运营,2026年前四个月利用率68.9%,仍在爬坡。两座工厂的产品和投产时间不同,不能用一个平均利用率判断所有产线已经成熟。
收入做大了,回收设备投入还需要时间
把历史往前补,2022年公司收入2.69亿元,2025年10.12亿元,约为原来的3.76倍。同期毛损率从约79.8%收窄至18.0%。规模扩大确实改善了单位成本,但2025年仍有1.82亿元毛损,全年合并净亏损4.83亿元。
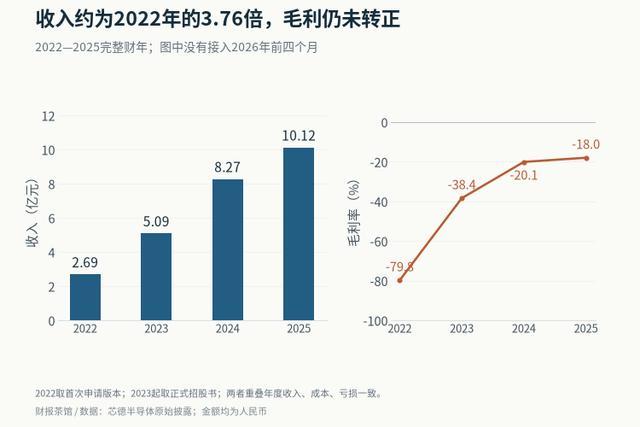
公司2020年成立。2022年数据来自首次上市申请版本,2023—2025年采用正式招股书;重叠年度的收入、成本和亏损一致。
再看现金回收。2025年经营活动净流入3996万元,购买厂房设备及无形资产合计付现7.18亿元,前者只相当于后者约5.6%。2026年前四个月经营净流出1.08亿元,同类购建又付现2.70亿元。这里的购建是实际付款,与当期计入成本的折旧不同,不能把两项重复当成同一笔亏损。
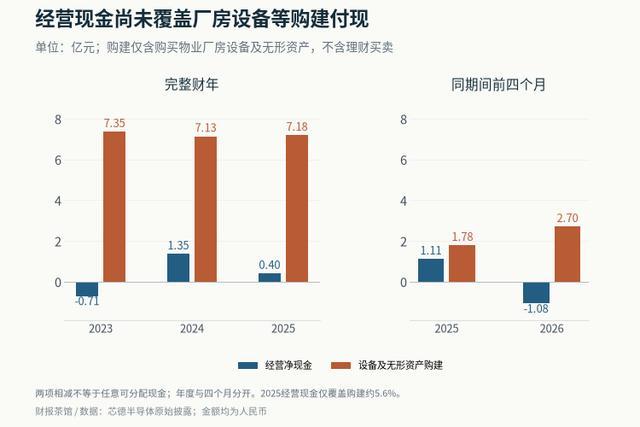
四个月的现金流量表还显示,经营和投资活动合计净流出约3.23亿元,融资活动净流入约2.89亿元。投资净额里包括理财买卖等收支,不能全部叫作设备投入;融资净流入也不是产品销售收入。规模扩张过程中,外部资金仍在承接现金需求,经营回款还没有覆盖当期投入。
2026年4月底,公司厂房设备净额31.39亿元,现金及现金等价物1.13亿元,均为上市前时点。11月配发结果公告列示,IPO所得款项净额约8.82亿港元。融资增加了可投入的资金,但能否收回厂房设备的投入,仍要由后续订单、加工毛利和收款检验,人民币与港元也不能直接混算。
芯德现在的大部分封测收入来自消费电子和通信,复杂封装项目正在向小批量目标推进,已有产线则仍需改善成本。判断它的业务有没有变,先看终端客户和实际确认收入,再看各产品毛利与经营现金是否跟上,才能看出工艺升级是否已经变成赚钱的生意。
文中金额除另有注明外均为人民币,四个月数据按同期间比较;财务与经营数字取自公司正式招股书及原申请披露,上市信息取自配发公告。不构成投资建议。