
近4800家门店、港股“饺子第一股” 袁记食品通过港交所聆讯

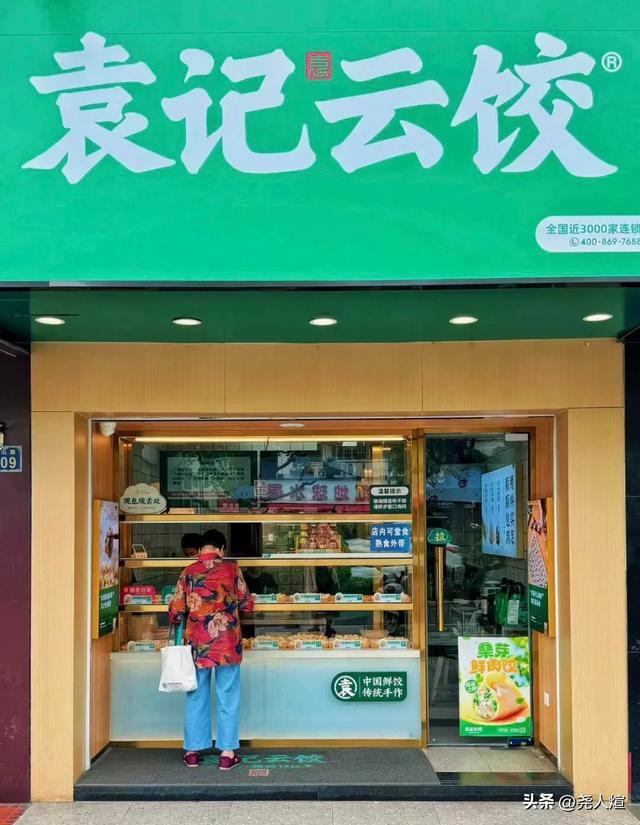
2026年11月19日,港交所披露易放出一份聆讯后资料集,袁记食品集团股份有限公司(下称“袁记食品”)正式通过主板上市聆讯。联席保荐人为华泰国际与广发证券。这距离公司7月30日二次递交招股书,不到四个月。
如果后续流程顺利,这家以“袁记云饺”为核心品牌的公司,有望成为港交所首个以现制饺子、云吞为主业的上市公司,也是2026年港股餐饮板块难得的“破冰者”。
从街边小店到近4800家门店
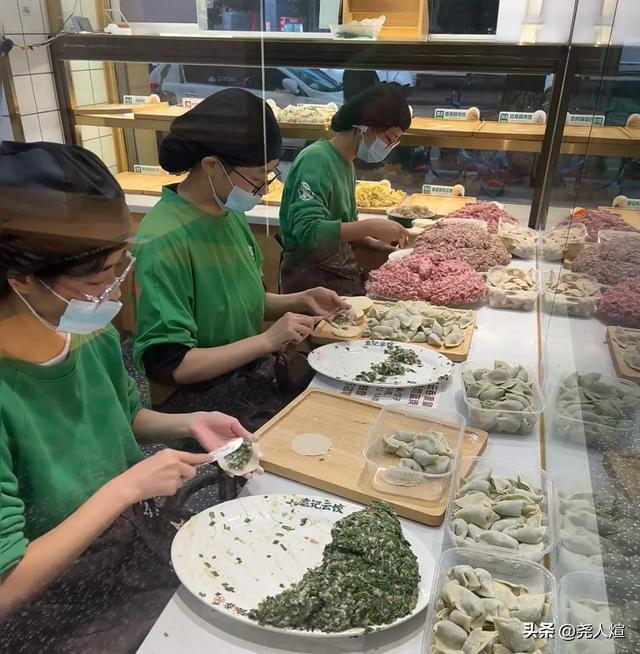
袁记云饺的故事并不复杂,却足够典型。品牌主打“手工现包现煮”,开放式厨房里,店员当着顾客的面捏饺子、下锅,新鲜感是最直接的信任锚点。真正支撑规模扩张的,是背后那套高度标准化的供应链。
馅料和面皮由自有中央工厂统一生产,经冷链配送到门店,门店只负责最后的包制与烹煮。对公司而言,核心收入来自向加盟商销售食材与包材,而非直接运营门店。
截至2026年5月31日,全球门店总数达到4773家,其中加盟店4750家,占比约99.5%。从2023年初的1990家到如今的规模,三年多时间净增近2800家。
灼识咨询数据显示,按2025年末门店数量计,袁记食品已是中国最大的中式快餐企业;按GMV计,在整体快餐行业排名第八,中式快餐排名第三,市场份额分别为0.5%和0.7%。2025年门店总GMV为66.62亿元。
增长引擎有两条清晰的线:一是下沉。三线及以下城市门店占比从2023年的约20%提升至2026年5月的近30%;二是出海。海外门店从最初的试探,到2026年11月中旬已增至70多家,新加坡是绝对主力,海外GMV增速接近翻倍,虽然基数仍小,但方向明确。
业绩:规模换来利润弹性
财务数据更能说明模式的效率。2025年公司实现营业收入27.95亿元,年内利润1.99亿元。2026年前五个月,收入同比增长39.8%至13.06亿元,期内利润同比大增约176%至1.57亿元,经调整净利润约1.85亿元。毛利率也有明显提升。
猪肉价格走低为成本端提供了阶段性红利,但更长期的支撑来自供应链的规模效应和标准化管控。公司坦言,业务高度依赖加盟体系,加盟商的经营质量、采购意愿与合规管理,都会直接影响总部表现。这是轻资产模式的天然双刃剑。
股权结构上,创始人袁亮宏家族通过直接与间接持股,合计控制超过八成表决权,股权高度集中。此前已完成多轮融资,黑蚁资本、益海嘉里(金龙鱼)等相关产业资本均有参与。
为什么是它?
2026年的港股餐饮IPO并不好做。老乡鸡、巴奴、钱大妈等一众品牌先后递表,真正走完聆讯的寥寥。
袁记食品能突围,既有门店规模与供应链能力的硬支撑,也有相对清晰的增长故事——下沉市场仍有空间,海外尚处早期,预包装零售品牌“袁记味享”也在延伸场景。
当然,挑战同样真实存在:客单价与单店模型如何在加密过程中守住?猪肉等原料价格波动结束后,盈利韧性如何?加盟体系能否持续高质量扩张?这些问题,资本市场会用更严苛的眼光去验证。
从广州街边小店到近五千家门店,再到港股聆讯通过,袁记云饺用不到十五年时间,把一碗饺子做成了中国中式快餐门店数量的冠军。现在,它站在了资本市场的门口。
饺子还是那个饺子,故事已经不只是饺子了。#袁记云饺母公司将在港交所上市#