
猪肉,跌成白菜价了
文 | 刘或雄
编辑 | 宝珠
视觉 | 亦霖
猪肉真的比菜便宜了。
今年8月以来,猪肉价格一路走低;10月14日,全国外三元的猪肉均价跌破了5块钱。截至11月中旬,全国外三元生猪出栏均价徘徊在8.63元/公斤,折合每斤不到4.6元,刷新近十年最低价。
而在大部分线上超市上,生菜、迟菜心等部分蔬菜品类,价格均在每斤5元以上。相比之下,猪肉的价格已经“跌近白菜价”。
实际上,这并非猪肉价格的第一次大跌。在今年4月中旬,全国外三元生猪出栏均价一度跌至8.77元/公斤。但令人意想不到的是,在经过短暂的反弹后,半年的时间内,猪价再创十年新低。
新低之后,猪价开始有所反弹。据中国养猪网数据,11月20日,全国生猪外三元均价已经回升至9.36元/公斤。但这种反弹尚未证明走跌的行情已经结束,对于猪企来说,猪肉价格仍在成本价之上,它们仍在巨亏之下煎熬。
供大于求
要理解猪肉价格的走势,首先要把目光聚焦在猪肉的来源上。
“猪肉出在猪身上”,更往上一层,来源于母猪。作为典型的养殖行业,生猪的产能有一个固定的传导源头:能繁母猪。
能繁母猪,是指专门用于繁殖的生产母猪。尽管能繁母猪通常并不直接投入市场,但它的“孩子们”——仔猪,是整个猪肉市场的核心供应所在。所以,能繁母猪的存栏量就首先反映着所产商品猪的数量。
通常情况下,能繁母猪的存栏量会领先于商品猪出栏量10个月左右。这也是行业通常用用来判断未来供给的先行指标之一。
时间回溯到2025年,这一年,养猪起码还是赚钱的。盈利驱动着养殖户们快速扩产。数据显示,2025年6月份,全国能繁母猪存栏达到4043万头,处在近几年的高位。按照10个月左右的传导周期,这批能繁母猪高额的产能恰好形成了2026年上半年商品猪的出栏洪峰。
尽管行业在去年的第三季度开始逐步减少产能,但高基数的能繁母猪存栏量,给生猪的产能带来了极大的惯性。
五矿期货农产品分析师王俊在一份报告中指出,去年全年母猪去化有限,叠加母猪生产效率提升,供应端今年出栏基数仍大,从母猪推导的基础供应到年底前都维持偏高。
也就是说,即便2025年三季度起生猪的产能开始去化,但高存栏基数的惯性也足以抵消大半年的减量效果,全年的猪肉供给都处于宽松的状态当中。
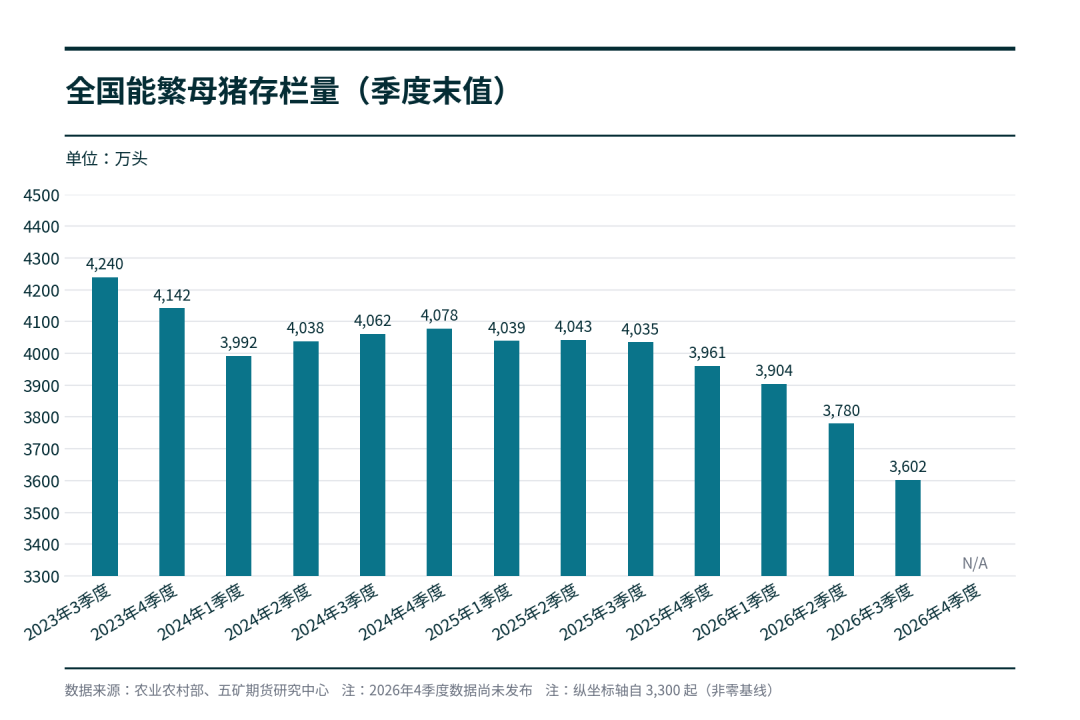
全国能繁母猪存栏量
除了能繁母猪之外,还有一个会影响猪肉供给、且与母猪相关的指标——PSY,即每一头能繁母猪在一年之内可以提供的断奶仔猪数量。这是衡量养殖效率的核心指标,数值越高代表母猪产能越强、每一头母猪能够繁育的仔猪越多。
行业数据显示,2026年,头部猪企的PSY普遍提升至24至28头,作为猪企龙头之一的温氏股份,其PSY在6月份更是达28.5头,创历史新高。
高企的PSY给生猪的产能带来了“隐形的供给”,也同时阻碍着生猪产能的去化过程。据农业农村部数据,2026年三季度末,能繁母猪存栏量为3602万头,同比下降10.7%。但哪怕能繁母猪存栏数量降了超一成,繁殖效率提升带来的“隐形的供给”,也能对冲掉大半的去化效果。
母猪总数少了,但每头母猪能提供的肥猪多了,最终市场上的猪肉总量并没有同步减少。这就解释了为什么行业喊了一年“去产能”,猪价却始终不见起色。
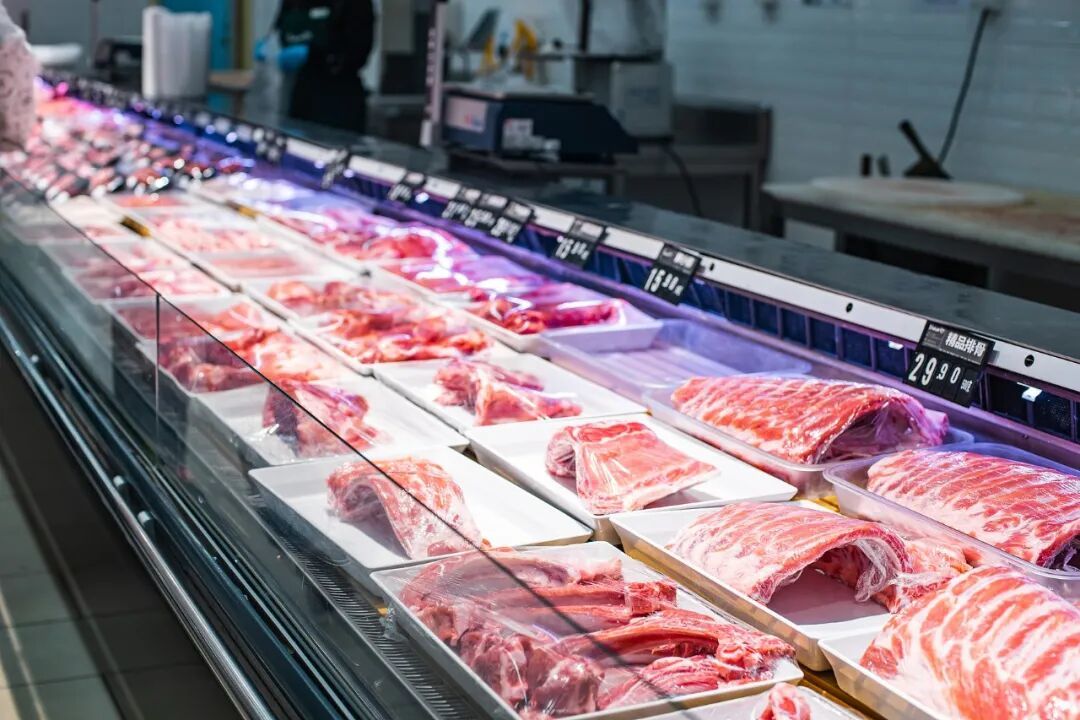
市场里琳琅满目的猪肉/图源:视觉中国
如果说母猪是影响猪肉供应的较为间接的因素,那回归到商品猪的“猪”本身上,压栏与二次育肥的行为则更为直接地放大了供应。
二次育肥,指的是养殖户不从小猪养起,而是买入100公斤左右的标准体重猪,继续喂到更大体重再出栏。其本质是赌后市猪价上涨的投机行为。今年以来,每当猪肉的价格出现些许反弹苗头,就会有大量资金进场做二次育肥,出栏体重被越喂越大。
所谓压栏,可以简单理解为养殖户觉得猪肉价格过低,宁愿养肥一点,等猪价回升之后再出栏售卖。
行情宝数据显示,在经历过今年4月的第一波猪价低潮之后,全国生猪成交均重一度升至150公斤,比常规标准体重多出20至40公斤,相当于隐性增加了近三成的猪肉供应。这也造成了“越跌越留、越留越肥”的负反馈,供给释放的窗口不断反复后移。
当然,一份商品的价格变化离不开供需二者之间的相互影响。尽管供给过多,需求端能承接得住的话,价格也不会有太大的波动。但问题是,在需求侧,猪肉的情况更加不容乐观。
受人口结构变化、禽肉等替代品类普及等因素影响,我国的居民猪肉消费在不断下降。数据显示,2023年至2025年,我国居民家庭人均猪肉消费量从30.5公斤降至26.6公斤,累计降幅达12.8%,已连续三年下行。
步入年末,传统的季节性消费如腌腊、灌肠等已经开始,但需求端的反弹并不明显。紫金天风数据显示,10月末,屠宰企业的开工率为30.5%,同比下跌5个百分点,需求回暖幅度不及预期。
传统腊肠食品/图源:图虫创意
紫金天风期货研究所分析师姜振飞认为,尽管现阶段商品猪的价格低于去年同期,但消费量也低于去年同期。“可以看出终端需求已经基本实现了正常消费最大潜力。”他表示。
在供给过多、需求不足的情况下,猪肉的库存也让价格无法反弹。截至10月末,国内重点规模屠宰企业冻品库容率维持在31.87%,显著高于历年同期中枢。
换句话说,一旦猪肉的价格出现阶段性反弹,库存的冻肉也将分流鲜肉消费,直接压缩猪价的上行空间。
在供给、需求、库存的三重压力之下,猪肉就自然而然地一路下行,跌穿至全行业的成本线。
合计亏损超244亿
据《南方周末》报道,目前猪肉行业普遍的成本价约为12元/公斤。若按照些许回升后的9元/公斤的售价,以每头猪推荐成交均重120公斤左右计算,整个行业平均卖一头猪,则大约亏损360元,可谓“卖一头亏一头”。
《第一财经》统计显示,25家A股猪企前三季度合计亏损超244亿元,其中牧原股份、温氏股份、新希望三大龙头合计亏损168.48亿元,占总亏损的六成以上。
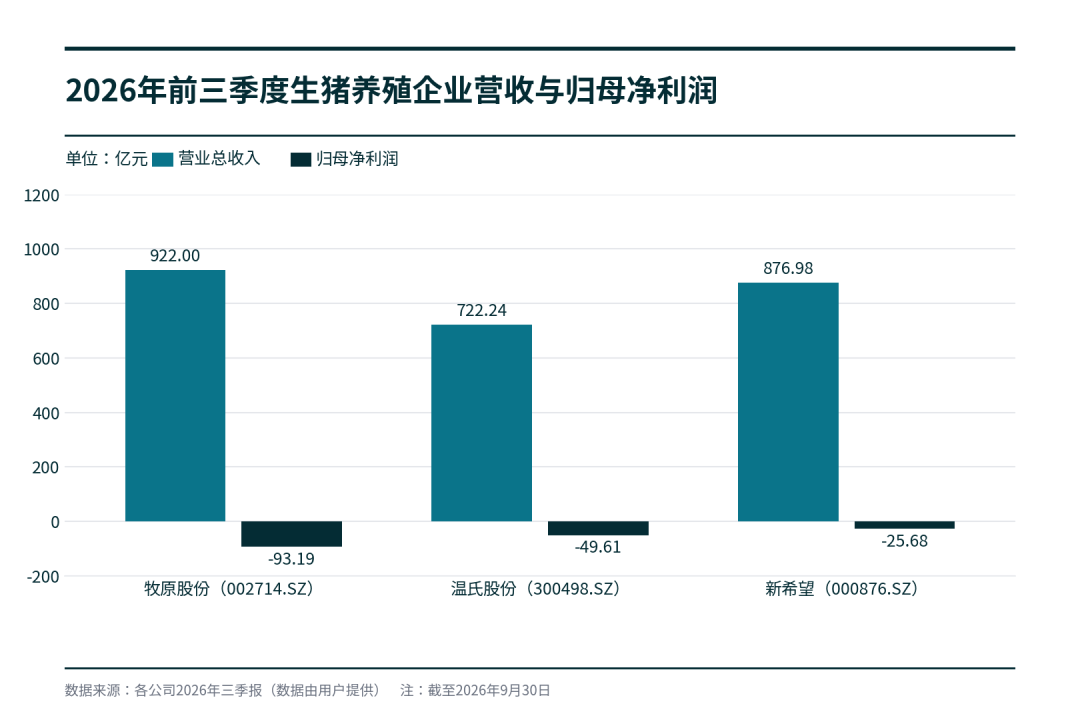
牧原股份、温氏股份、新希望2026前三季度累计业绩表现
不过,同样是亏损,以上三家企业的情况也各不相同。
作为养猪行业“成本标杆”,牧原股份前三季度累计亏损93.19亿元,绝对数额最大,但与此同时,牧原股份养猪成本的安全边际却也更高。
在猪价低于所有企业成本线的极端行情中,牧原股份生猪的完全成本已降至约11.5元/公斤,最优秀场线的现金成本逼近10元/公斤,显著低于行业平均;与此同时,牧原股份前三季度经营活动现金流净额仍达29.83亿元,仍保持正向流入。
牧原股份表示,其公司“以保障现金流安全稳定为第一优先”。在具体动作上,牧原透露,公司通过银行信贷与债券发行相结合的方式,以满足生产经营的资金需求,为运营的安全稳定提供了保障。
与牧原股份的成本控制不同,温氏股份则依靠“猪鸡双主业”来实现单一猪价下行的风险对冲。
温氏股份的财报显示,其前三季度归母净利润亏损49.61亿元,但肉鸡业务实现营收260.01亿元,同比增长13.51%。黄鸡涨价带来的利润部分抵消了养猪亏损,三季度单季亏损已较二季度收窄27亿元。
温氏股份在11月初的投资者调研中特别提到,“公司不单纯依靠猪产业或猪周期实现增长,而是多元化、多轮驱动。”在其半年报中,温氏表示,双主业发展模式使公司具备双轮驱动、稳健运营的优势,能在一定程度上削弱行业周期对经营业绩的冲击。
而新希望则靠饲料主业对冲生猪业务的亏损压力。前三季度,公司总营收876.98亿元,同比增长8.94%,归母净利润则亏损25.68亿元;但在饲料板块,其上半年实现盈利6.9亿元,同比增长15%,一定程度上对冲了猪价下跌带来的损失。
尽管以上三家猪企都有相应的措施以应对这场极端的行情,但在需求一定的情况下,走出这段行情最根本的办法,还得是产能的继续出清。截至目前,这三家企业已经有所行动。
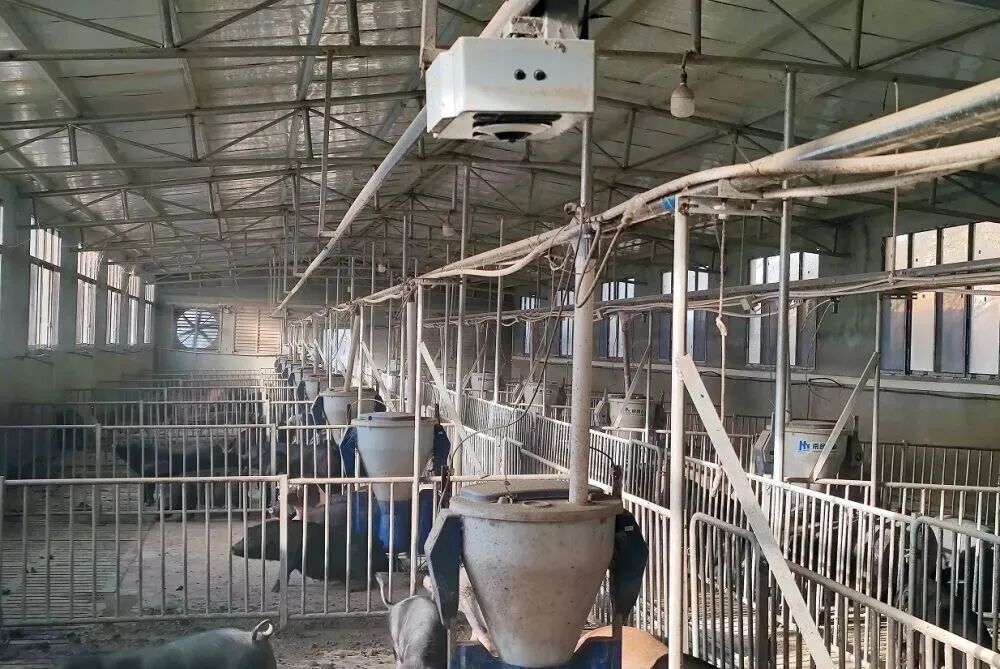
养猪生态农场中巡检机器在对猪进行智能巡检/图源:新华社
在出栏数量上,去产能的措施也同步在进行。最新的销售数据显示,10月,牧原股份销售商品猪591.3万头,同比减少16.43%;温氏股份销售肉猪325.72万头,同比减少16.33%;新希望销售商品猪128.69万头,同比减少4.87%。
在养殖端抛售压力减少,供需有所宽松的预期之下,猪价开始有了些许的反弹。
最新的价格显示,全国生猪外三元均价已经回升至9.36元/公斤。然比猪肉现货价格反应更快的,是资本市场上的表现。
Wind数据显示,生猪主力期货LH2701在11月5日的时候,就已经开始触底反弹。截至11月20日,反弹幅度为1.33%,结束了近5个月的骤跌趋势。
在股价上,今年下半年至今,牧原股份上涨28.18%,温氏股份上涨41.96%,新希望上涨8.13%。与此同期,沪深300指数下跌20.58%。
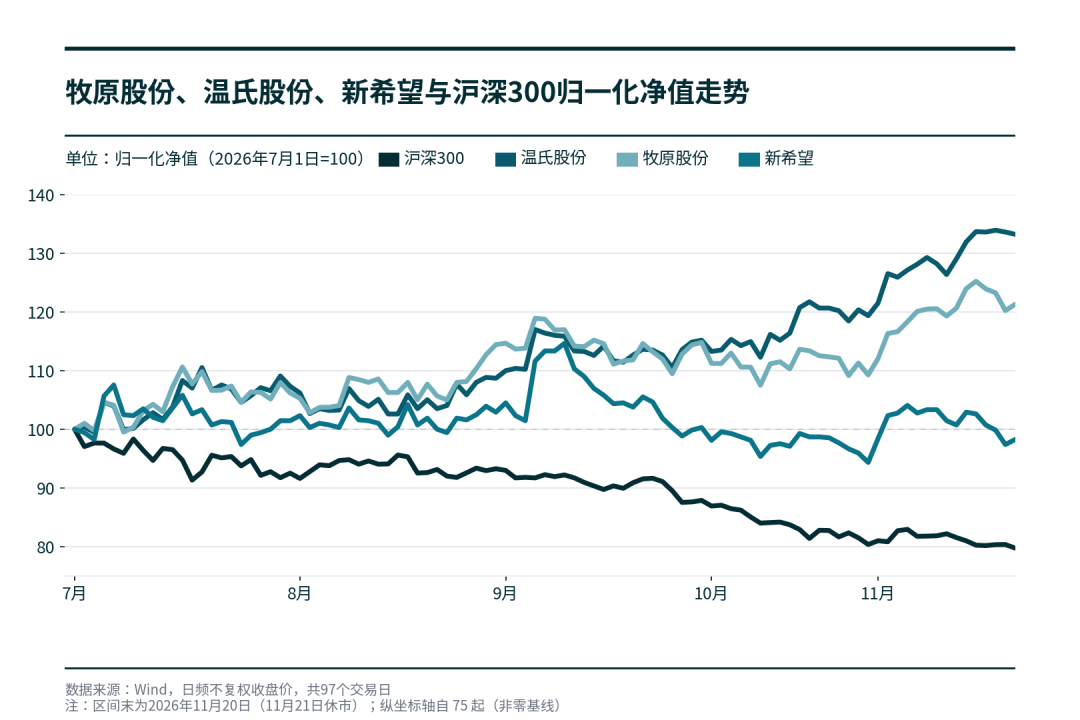
下半年三家猪企股价走势比较
不过,资本市场上的回暖也并非意味着猪肉下跌的行情已经结束。
紫金天风期货研究所分析师姜振飞表示:“商品价格没有永远跌的,也不存在一直涨的”。他认为,由于猪肉的需求难以明显改善,因此,该段对待仍需多保留一些客观、理性。
目前来看,尽管猪价的进一步下行空间有限,但10个月的产能传导时滞、持续提升的养殖效率、头部企业的扛周期能力,都在拉长这轮行情的磨底时间。
对整个行业而言,这轮超长磨底既是痛苦的出清过程,也是重塑格局的过程。低效产能退场之后,行业的抗周期能力与盈利能力都会比上一轮更强。只是在那一刻到来之前,便宜的猪肉还得再多卖一阵儿。