一碗饺子,两头生意,袁记云饺的算盘打得有多精?

2026 年11 月 19 日,袁记食品披露聆讯后资料集,正式通过港交所上市聆讯,或将成为今年第一家港交所上市的餐饮企业。
从广州菜市场里的一个饺子档口,到拥有4773家门店的中式快餐企业,袁记用了十多年时间。
2026年前五个月,袁记实现营收13.06亿元,同比增长39.8%;经调整净利润1.85亿元,同比大涨164%,毛利率达到28.4%。
但招股书里还有一组反差极大的数据:2023年至2025年,袁记直营门店的食品销售业务毛利率连续三年为负,2026年前五个月仍为-10.1%。
换句话说,这家靠饺子赚得盆满钵满的企业, 真到自己下场开店卖饺子,连食品销售的正毛利都还没跑出来。
截至2026年5月底,袁记4773家门店中,加盟店达到4750家,直营店仅有23家。总部负责生产馅料、面皮等产品,再卖给加盟商,由后者承担餐厅的日常经营。
袁记已经把卖饺子拆成了两门生意:总部负责把原料卖给加盟商,加盟商再负责把饺子卖给消费者。前者已经实现了规模化盈利,后者仍在面对越来越沉重的经营成本。
第一章:近 5000 家饺子馆,养出一家食品公司
2025年,袁记旗下门店的商品交易总额(GMV)达到66.62亿元,但公司确认的营业收入只有27.95亿元。
消费者买饺子付的钱,大头进了加盟门店的收银台;袁记总部赚的,主要是向加盟商销售馅料、面皮、调味料等产品的货款——2025年,这部分商品及其他销售撑起了公司95%以上的收入,加盟管理服务和直营门店收入只占零头。
袁记把重资产投在了后端的工厂与冷链上。截至2026年5月底,袁记已经拥有了6座自有工厂、24个仓库和10个前置仓,超过八成门店位于仓库或前置仓200公里范围内,近七成门店能实现两天一配。
以此作为基础,通过集中采购和标准化生产,袁记能够降低部分原材料和生产成本;门店数量越多,原料采购和配送需求越稳定,工厂产能也越容易得到充分利用。
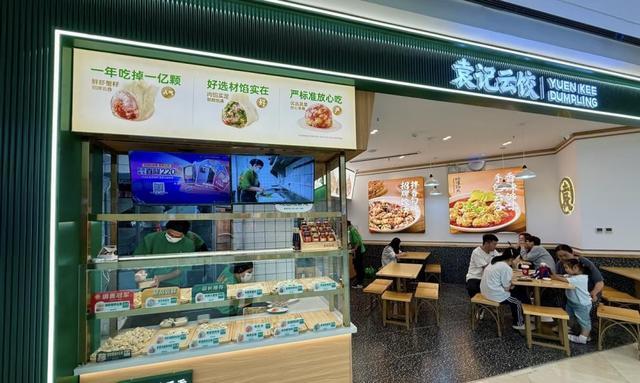
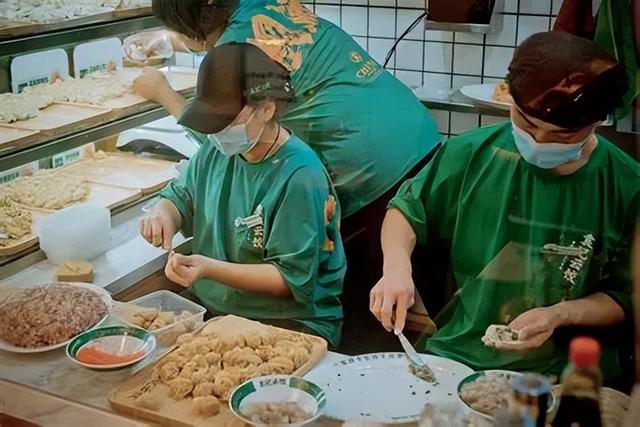
于是,加盟商承担了餐饮经营中最难标准化的最后一环:在不同地段、不同城市,自己掏钱应付房租涨跌,雇熟练工坐在透明橱窗后手工现包,再把饺子一碗碗卖出去。
如此分工的划算,在袁记的直营门店上体现的格外明显。
招股书显示,2023年至2025年,袁记直营门店食品销售业务的毛利率分别为-7.5%、-19.6%和-4.2%,2026年前五个月仍然为-10.1%。
袁记解释称,直营门店主要用于进入新市场、测试商圈和积累经营经验,部分新店在培育期出现了毛损。
反过来讲,连手握源头供应链的总部亲自开店,都很难消化培育期损耗与刚性成本,2025年甚至不得不关停了部分亏损的直营店。
对于一家已经建立起庞大加盟网络的公司而言,亲自承担这些经营成本,显然没有把直营店比例压在约0.5%、总部安心集中供货来得高效。总部能够获得多少利润,更多取决于商品供货价格与生产成本之间的差额。
以最核心的馅料业务为例,2024年至2026年前五个月,袁记馅料销售毛利率由26.5%提高至36.1%。2026年前五个月,公司整体毛利率也从上年同期的23.2%提高至28.4%。
一方面,随着产量增加,工厂固定成本得到摊薄,集中采购和生产效率不断提高。另一方面,猪肉等原材料价格下降,也明显降低了袁记的生产成本。
2024年,受猪肉等原材料价格上涨影响,袁记整体毛利率一度下降至23.0%;随着原料价格回落,2025年毛利率又回升至24.9%。
按照加盟协议,门店需要从袁记采购馅料、面皮、调味料等核心食材,总部统一制定供货价格,加盟商负责终端销售。
问题在于,上游猪价下跌的红利,是实打实地留在了总部的利润表里;但在按统一定价进货的加盟商那一头,生意却并没有跟着宽裕起来。
双方对门店扩张的诉求,本就存在天然错位。对总部而言,新增一家加盟店,意味着供货网络多了一个客户,商品销售规模有机会进一步扩大;但对于原有加盟商来说,附近新开一家袁记云饺,带来的就是熟客和订单分流。
袁记对此并非没有防范。招股书明确提到,为避免门店相互蚕食,公司通常不允许两家门店在100至500米的特定距离范围内相邻开设。
但外卖正在让袁记的商圈保护机制失去一部分效力。如今餐饮外卖的配送半径普遍可达三五公里,几百米的门店间距足以避免线下贴身竞争,却挡不住线上争夺同一批消费者。袁记在招股书中也承认,外卖订单由消费者选择门店,总部并不控制门店之间的订单分配。
双方利益不同,心思也就不在了一处。
第二章:外卖撑起增长,加盟商的“命”也是命
比门店数量变化更值得警惕的,是袁记终端生意的增长方式正在发生改变。
2023年至2025年,袁记单店日均GMV从5394.4元降至4687.6元,每单平均GMV也从26.1元降至22.5元。
单店流水缩水的同时,开店步伐明显放缓,掉队离场的加盟商却在成倍增加。
2023年,袁记新增1226家加盟店、关闭81家,开闭店比约为15:1;到了2025年,新增加盟店缩水近四成至771家,关闭门店却升至216家,是2023年的近2.7倍。
闭店数与同期新开门店数之比,从6.6%攀升至28%,门店净增量则从1145家骤降至555家,两年间几乎腰斩。
新增门店越来越少,存量门店的退出却在不断消耗扩张成果。对于靠加盟网络拉动供货收入的袁记而言,过去依靠开店数量堆出来的增长,正在面临越来越明显的边际约束。
2026年前五个月,情况有所回暖。袁记单店日均GMV达到4627.3元,同比增长12.1%;同期门店总GMV增长27.3%,订单量则增长约33.4%。
但细算就会发现,4627.3元的日均GMV,折合单店月均流水不过14万元左右,较2023年的5394.4元仍有明显差距。
2025年,袁记线上订单达到1.83亿单,占全年订单总量约62%。据招股书数据计算,每笔线上订单平均GMV约18.8元,而线下订单约为28.5元。
到2026年前五个月,袁记线上GMV已达到15.42亿元,占整体GMV的52.3%。外卖正在成为袁记最重要的销售渠道之一。
可是,外卖订单的增长放在加盟商身上,并没有获得额外的利润增长。
一笔堂食订单,门店主要承担食材、人工、租金等成本;换成外卖订单,还需要考虑平台技术服务费、促销补贴、包装以及履约相关费用。
而袁记的加盟商,还需要按照加盟体系的规则支付相应费用。
根据招股书,袁记通常向加盟商收取每店每年3600元的运营管理费。对于线上订单,总部还会以扣除平台佣金后的线上销售额为基础,收取通常约3%的线上平台管理费。
同样一笔外卖订单,对总部而言,原料照卖、管理费照抽,旱涝保收;对加盟商而言,低客单叠加层层扣费,单量涨上去往往只是“赚了热闹不赚钱”。
这种温差已经反映在续约率上。 招股书披露,袁记加盟协议的续约率在2023年至2025年分别为89.3%、86.6%和88.1%,2026年前五个月为84.4%。
袁记也在风险披露中提及,市场竞争加剧、人工成本、外卖平台费用以及配送成本,对部分加盟商的盈利能力造成了压力,部分加盟商因此难以持续经营或选择不再续约。
当然,为了稳住加盟商,总部过去并非没有让渡利益。据招股书显示,2024年末原料涨价叠加终端承压时,公司曾阶段性将部分售予加盟商的商品价格降至成本以下,为门店减负。
但在冲刺IPO的关键窗口,总部显然很难再靠大面积牺牲自身毛利来补贴终端——2026年前五个月总部净利暴涨164%与加盟续约率跌至新低同时出现,恰恰印证了短期输血解决不了长期的分利矛盾。
与此同时,为了降低对加盟门店的单一依赖,袁记总部也在亲自下场找新出路。除了截至2026年11月17日在新加坡、泰国、马来西亚和英国等地开出77家海外门店,袁记还推出了预包装品牌“袁记味享”,把速冻水饺、云吞直接铺进商超和家庭渠道,2026年前五个月实现收入约6928万元,占总营收的5.3%。
对上市公司来说,这是拓宽边界的新故事;但落到社区加盟商眼里,门店原本利润最厚、最没有外卖抽成的生意就是街坊“生食外带”,总部把同款口味做成速冻包装卖进商超,某种程度上仍是在和自家加盟店争夺家庭冰箱里的份额。
写在最后
通过把餐饮经营拆分为总部供货与加盟商销售,袁记获得了比传统直营餐饮更快的扩张速度,也建立起一套颇具盈利能力的供应链体系。
在这套模式里,总部和加盟商始终算着两本不同的账:前者关注供货规模、猪价周期和毛利率,后者关注每天能卖出多少饺子,又能从营业额中留下多少利润。
加盟商掏了真金白要银把袁记抬进港交所,上市之后如果不能在分利机制上让这群包饺子的人先赚到钱,再漂亮的供应链故事也很难一直讲下去。
*题图及文中配图来源于网络。