从天衡到天健:一场“人随项目走”的IPO换所,后任会计师必须自证重新审过

来源:企业上市
美昱新材北交所IPO问询回复出炉:申报前6个月换所,真正的考题不是“换没换”,而是“后任有没有重新审”
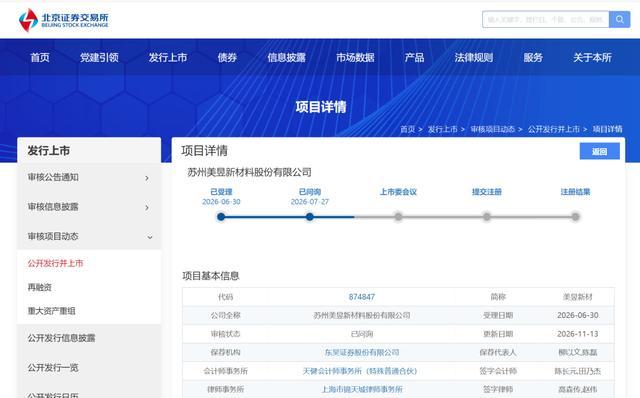
2026年11月13日,苏州美昱新材料股份有限公司(简称“美昱新材”,代码874847)披露了北交所首轮问询回复。此时距离公司IPO获受理(2026年6月30日)已过去四个半月,距离交易所发出问询(2026年7月27日)也过了三个多月。保荐机构为东吴证券,签字保代为柳以文、陈磊;会计师事务所为天健,签字会计师为陈长元、田乃杰;律所为上海市锦天城,签字律师为高森传、赵伟。
这单IPO最受关注的一个细节,藏在时间线里:2025年12月3日,美昱新材董事会审议拟变更会计师事务所;12月8日,前任审计机构天衡出具回复函,确认与公司管理层在会计处理、审计意见等方面不存在重大分歧;12月19日,股东会通过变更议案,天健正式接棒。2026年4月,公司对2023年、2024年财务数据做前期会计差错更正;2026年6月30日,北交所受理申报。从换所到受理,前后约6个月。
单看“换所”并不稀奇。稀奇的是三件事叠在一起:换所、原审计项目组主要人员转入天健、换所后不久出现前期差错更正。监管在首轮问询“问题9.其他财务问题”中专门追问:换所背景是什么,与前任有没有重大分歧,前后任怎么沟通,审计收费差多少,有没有应披露未披露事项。这些问题翻译成大白话就是:换所是不是为了绕开前任已经发现或可能发现的问题?“人跟着项目走”之后,后任审自己以前做过的项目,独立性还够不够?换所后马上更正,是不是在“突击打扫房间”?
回复给出的解释是:2025年原负责公司审计的项目组主要人员转入天健,这批人对公司经营和财务情况比较熟悉;公司在新三板挂牌申报结束后,结合业务发展和未来审计工作需要,将审计机构由天衡变更为天健;天健具备执业资质和资本市场服务经验,能够满足公司持续规范运作及信息披露要求。公司已就变更事宜与前后任充分沟通,天衡确认与公司管理层在会计处理、审计意见等方面不存在重大分歧;天健依据《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》,在征得公司同意后与天衡进行了必要沟通。收费方面,天衡2024年度年报审计收费35万元含税,天健2025年度年报审计收费40万元不含税;回复称收费增长系公司启动北交所申报后审计工作量及执业质量要求提高所致,差异具有合理性。
这里有一个容易被忽略的细节:35万元含税和40万元不含税,不能直接说成“只多了5万元”。按审计服务6%增值税粗算,35万元含税折合不含税约33.02万元;40万元不含税较之高出约21%。同口径比较,涨幅约两成,不是简单的“多5万”。这个涨幅和北交所申报审计工作量增加的方向是匹配的,至少从收费上看不出“花大钱买审计意见”的迹象。但反过来说,40万元不含税承担北交所申报审计,价格并不算高,项目组投入够不够、复核层级够不够,反而值得继续看。收费问题不能只看价格,要看项目组配置、工时和质控复核。
真正需要盯住的,是“项目组跳槽式换所”的独立性。知识连续性是好事:2025年12月换所,马上要审2025年年报,同时准备北交所申报,新所从零接手反而风险高。但同一批人审自己以前年度做过的项目,容易路径依赖;如果后任事务所层面的独立复核不够硬,“换所不换判断”就会成为监管追问点。回复给了“沟通正常、无重大分歧”的结论,但没有展开后任的独立性安排:签字会计师和项目合伙人是否变更,质控复核是否由未参与前任项目的人担任,原项目组人员是否回避对自身以前年度工作的复核,对收入跨期、票据信用减值等敏感事项是否重新执行程序,是否查阅前任底稿并取得授权。这些才是换所案例里最能自证清白的材料。谁能把这几张底稿摊开,谁就能把“申报前突击换人”讲成“申报前审计标准升级”。
再看2026年4月的差错更正。涉及事项包括收入跨期及相关调整、研发废料收入补充确认收入成本、存货跌价准备及相关事项调整、银行承兑汇票重分类、财务公司承兑汇票补提信用减值损失、部分高级管理人员薪酬重分类、报关代理费重分类等。回复称主要系会计人员对部分准则条款理解存在偏差,不存在主观故意或财务舞弊,不构成会计基础工作薄弱或内控缺失;影响金额和比例均较小。
数据上,2024年营业收入调整增加146.40万元,占调整前0.15%;净利润调整增加33.70万元,占0.44%;2023年营业收入调整增加192.35万元,占0.20%;净利润调整增加214.79万元,占调整前3.61%;2024年末未分配利润调减91.79万元,占-1.27%;2023年末未分配利润调减122.12万元,占-0.58%;资产总计影响分别为-0.21%和-0.09%。这些比例确实不大,但2023年净利润调整比例3.61%是整组数据里最扎眼的,虽然通常低于5%的重要性水平,但已经不能说是“零头”。更关键的是性质:收入跨期是审计里对舞弊风险特别敏感的事项;研发废料收入补充确认收入成本是收入成本同额调整,对净利润影响可能不大,但会影响收入规模、毛利率和收入增长叙事;财务公司承兑汇票补提信用减值涉及资产质量判断;高管薪酬重分类和报关代理费重分类属于列报问题,不影响利润但反映核算精细度。回复把它们统称为“理解偏差”,结论可以接受,但证据要跟上:错报是不是系统性的,涉及多少个业务循环,整改后有没有留下可验证的控制痕迹。文件说公司修订财务管理制度、建立会计核算复核机制、组织专项培训、建立票据管理台账和收入确认与物流单据匹配核查机制,申报会计师也出了内控鉴证报告,确认报告期末财务报告内控有效。这些是加分项,但要把“差错发现—更正—整改—再测试”的链条讲完整。
还有一个背景不能忽略:同一问询里还列了公司历史财务内控不规范,包括关联公司代发薪酬、关联方资金拆借、票据找零、现金交易、第三方回款等。回复称现金收款报告期内没有,现金支出主要是员工报销、工资福利费等,占比很低,2025年2月之后不再有现金支出;第三方回款只有2025年12月宁波诺艾尔因账户异常委托关联方宁波忠航代付7.80万元,占2025年营业收入0.01%,有真实交易背景,已签代付说明;相关内控制度已建立并有效执行。把这些和换所、差错更正放在一起看,监管的潜台词是:历史上有不规范,申报前又换所又更正,会不会是“突击打扫房间”?回复的应对逻辑是“历史问题金额小、已整改;换所是人员流动;差错是理解偏差、金额小;内控已鉴证有效”。这个逻辑成立的关键在时间顺序:历史不规范整改完成时点要早于或至少不晚于换所和申报,不能让人觉得是换所之后才被迫整改。
从价值发现的角度,这单案例给拟IPO企业和中介机构三个提醒。第一,收费要同口径披露。35万元含税和40万元不含税不能直接比,换算后涨幅约21%,和北交所申报审计工作量增加是匹配的;但如果只写“有所增长”,反而留下模糊地带。第二,差错更正要按性质分类,不要一锅端说“理解偏差”。列报重分类、收入成本确认、信用减值判断、薪酬和费用重分类,性质不同,整改证据也不同;收入跨期这种舞弊敏感事项要单独说明发现机制和整改测试。第三,换所叙事要从“人员流动”升级为“财务合规体检”。公司历史上有代发薪酬、资金拆借、票据找零、第三方回款等不规范,正好借换所和申报审计做一次系统性梳理,把票据台账、收入确认与物流匹配、薪酬列报、关联方资金往来、现金管理等控制点形成闭环,并用内控鉴证和期后运行记录证明不是临时应付。
一句话总结:监管不怕换所,怕的是换所把问题换没了;项目组跳槽不必然损害独立性,但后任必须证明自己重新审过、独立复核过、把差错更正讲透明。美昱新材的回复已经把“程序正确”写出来了,下一步要补的是“实质独立”和“整改证据”。截至2026年11月13日,公司审核状态仍为“已问询”,上市委会议尚未召开。这单IPO能不能顺利过关,接下来看的不是换所故事讲得多圆,而是后任会计师的底稿有多硬。
问题9.其他财务问题
(1)财务规范性及变更会所原因。根据申请文件:①公司曾存在关联公司代发薪酬、关联方资金拆借、票据找零等财务内控不规范以及现金交易、第三方回款情形。②2025年12月,发行人经股东会审议通过,将原审计机构天衡会计师事务所(特殊普通合伙)变更为天健会计师事务所(特殊普通合伙)。③2026年4月,发行人对2023年、2024年财务数据进行前期会计差错更正,涉及事项包括收入跨期及相关调整、研发废料收入补充确认收入成本、存货跌价准备及相关事项调整、银行承兑汇票重分类调整、财务公司承兑汇票补提信用减值损失、部分高级管理人员薪酬重分类、报关代理费重分类等。请发行人:①说明前述财务内控不规范情形的发生背景、原因、具体情况、整改措施及有效性、整改完成时点等。②说明报告期内现金交易及第三方回款具体情况、原因及合理性等,是否有充分外部可验证的证据保证会计核算真实准确完整,以及相关内控制度是否建立健全及执行情况。③说明报告期内更换会计师事务所的背景及原因,是否与前任会计师事务所在会计处理、审计意见等方面存在重大分歧,前后任会所沟通情况、审计收费差异等,是否存在应披露未披露事项。④逐项说明会计差错更正涉及的具体事项、产生原因、处理情况、整改措施及对财务报表的影响金额及比例,是否反映发行人存在会计基础工作薄弱和内控缺失情形。⑤说明报告期内及期后是否存在其他财务内控不规范情形,防范相关风险的内控机制是否已完备并有效运行。
请保荐机构、申报会计师:(1)核查上述事项并发表明确意见,说明核查方式、范围、依据及结论。(2)说明对应收款项履行的核查方式、金额及比例。(3)说明对固定资产和在建工程的核查程序、监盘比例及结论,对固定资产和在建工程的真实性发表明确意见。(4)说明对期间费用准确性、完整性的核查情况。
请申报会计师就前后任会计师的沟通情况出具专项说明,详细说明前后任会计师沟通所履行的具体程序、沟通内容及结果等情况,是否符合审计准则的相关规定。
(三)说明报告期内更换会计师事务所的背景及原因,是否与前任会计师事务所在会计处理、审计意见等方面存在重大分歧,前后任会所沟通情况、审计收费差异等,是否存在应披露未披露事项。
1、报告期内更换会计师事务所的背景及原因
2025 年,原负责公司审计的项目组主要人员转入天健会计师事务所,该等人员对公司经营及财务情况较为熟悉。公司结合业务发展及未来审计工作的实际需要,公司在新三板挂牌申报结束后,将审计机构由天衡会计师事务所变更为天健会计师事务所。天健会计师事务所具备完备的执业资质和丰富的资本市场服务经验,能够满足公司持续规范运作及信息披露质量要求,保障审计工作的独立性与专业性。
2、是否与前任会计师事务所在会计处理、审计意见等方面存在重大分歧,前后任会所沟通情况、审计收费差异等,是否存在应披露未披露事项
公司已就变更审计机构的相关事宜与前、后任会计师事务所均进行了沟通,前后任会计师事务所均已知悉本事项且对本次更换无异议。天健会计师事务所已依据《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》的规定,在征得公司同意后与天衡会计师事务所进行了必要沟通,双方沟通正常。公司前任审计机构天衡会计师事务所于2025年12月8日出具了《回复函》,确认其与公司管理层在会计处理、审计意见等方面不存在重大分歧。
公司前任审计机构天衡会计师事务所针对2024年度年报审计收费为35万元(含税);天健会计师事务所基于北交所申报审计的实际工作量、执业范围及复核要求等因素协商确定2025年度年报审计收费为40万元(不含税)。2025年度审计收费较2024年度有所增长,主要系公司启动北交所申报后,审计工作量及执业质量要求明显提高所致,收费差异具有合理性,不存在通过变更审计机构规避审计费用约束或其他利益安排的情形。
公司于2025年12月3日召开第一届董事会第九次会议,审议通过了《关于拟变更会计师事务所的议案》。2025年12月19日,公司2025年第四次临时股东会会议通过了该议案。
公司已按照《全国中小企业股份转让系统挂牌公司治理规则》等有关规定,就审计机构变更事项履行了董事会审议等相应决策程序,并及时履行了信息披露义务;公司已如实披露本次变更的原因、前后任审计机构等信息,不存在应披露而未披露的事项。
七、请申报会计师就前后任会计师的沟通情况出具专项说明,详细说明前后任会计师沟通所履行的具体程序、沟通内容及结果等情况,是否符合审计准则的相关规定。
(一)前后任会计师沟通所履行的具体程序
根据《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》第七条的规定,在接受委托前,后任注册会计师应当与前任注册会计师进行必要沟通,并对沟通结果进行评价,以确定是否接受委托。据此,天健会计师事务所在承接美昱新材审计业务前,已提请公司同意申报会计师与前任审计机构天衡会计师事务所(特殊普通合伙)进行沟通,并授权天衡会计师事务所对申报会计师的询问作出充分答复,公司未限制答复的范围。
根据《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》第十五条的规定,后任注册会计师在审计过程中发现前任注册会计师审计的财务报表可能存在重大错报时,应当提请被审计单位告知前任注册会计师。据此,天健会计师事务所在审计过程中发现前任注册会计师审计的财务报表存在重大错报时,已提请被审计单位告知前任注册会计师。
(二)沟通内容及结果
天健会计师事务所根据审计准则在接受委托前向前任会计师发出《沟通函》,沟通内容包括是否发现管理层存在正直和诚信方面的问题;是否与管理层在重大会计、审计等问题上存在意见分歧;是否发现管理层存在舞弊风险、违反法律法规以及值得关注的内部控制缺陷;导致公司变更会计师事务所的原因等。
天衡会计师事务所于2025年12月8日出具《回复函》,《回复函》明确回复:无迹象表明公司管理层存在诚信问题;与管理层在重大会计、审计等问题上不存在意见分歧;没有发现管理层存在舞弊风险、违反法律法规以及值得关注的内部控制缺陷。经沟通,未发现前任会计师认为公司在专业方面存在影响承接的情况。
天健会计师事务所在审计过程中发现前任注册会计师审计的财务报表存在重大错报时,已提请被审计单位告知前任注册会计师,前任注册会计师未提出异议。
申报会计师就前后任会计师的沟通符合审计准则的相关规定。