
华晟智能上市估值

估值
市值区间:1.19*22=26.18亿元,1.54*22=33.88亿元;对应价格区间:39.26元,50.81元。
公司发行价23.52元,对应流通市值3.33亿元,总市值15.68亿元。公司发行市盈率13.88倍。
公司第一大股东为青岛华晟智能制造研究院有限公司 (21.91%),实际控制人为王俊石。公司注册地位于山东省青岛市。
公司主营智能物流系统。
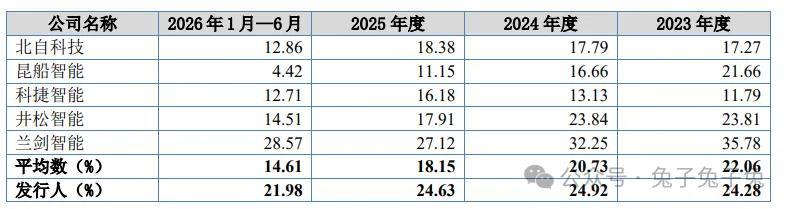
可比上市公司PETTM:北自科技(40.6)、昆船智能(负值)、科捷智能(13.4)、井松智能(负值)、兰剑智能(26.6)。
暂给予公司22倍估值。
近些年公司业绩持续增长,可比上市公司都没有这种增长势头,比较罕见;主要炒作点是公司名字。
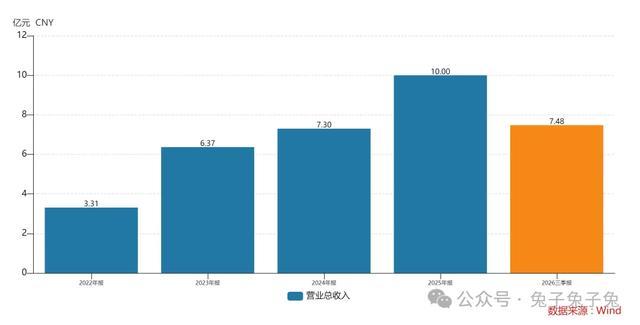
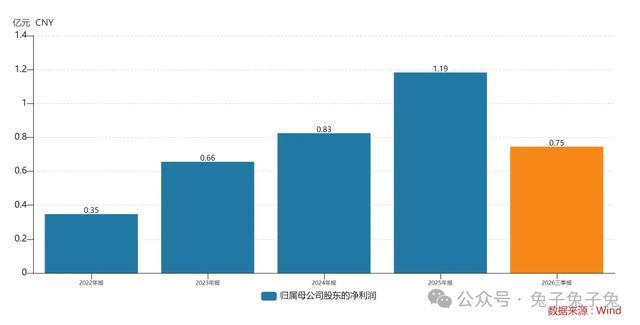
企业简况
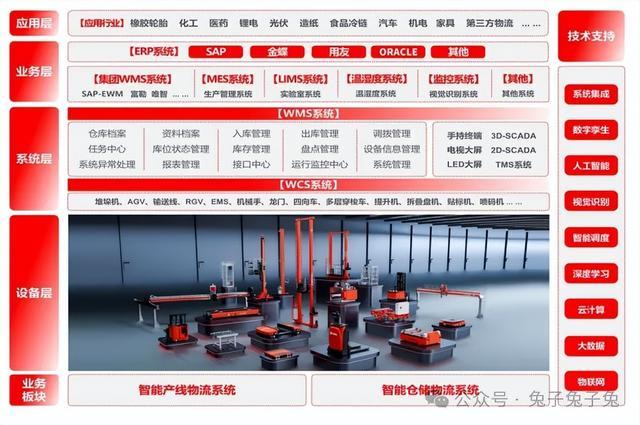
公司主要从事以自动化立体仓库为核心的智能物流系统的研发、设计、生产、销售及服务。
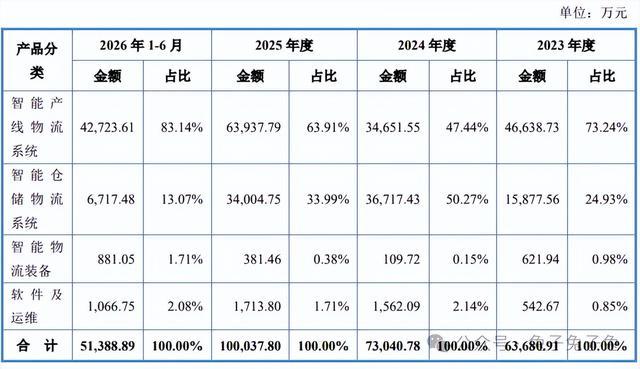
公司的主要产品包括智能产线物流系统、智能仓储物流系统,同时也单独提供智能物流装备、智能物流软件,并为前述产品提供运维及其他配套服务。
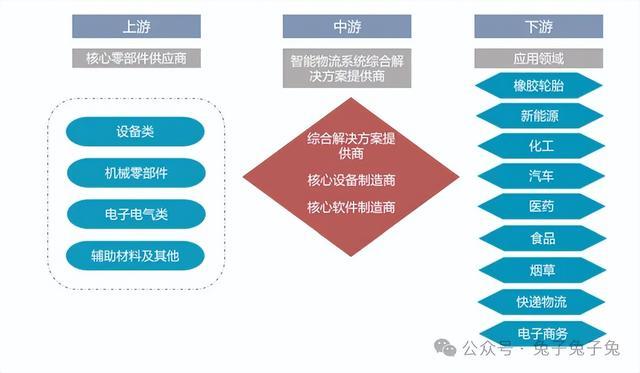
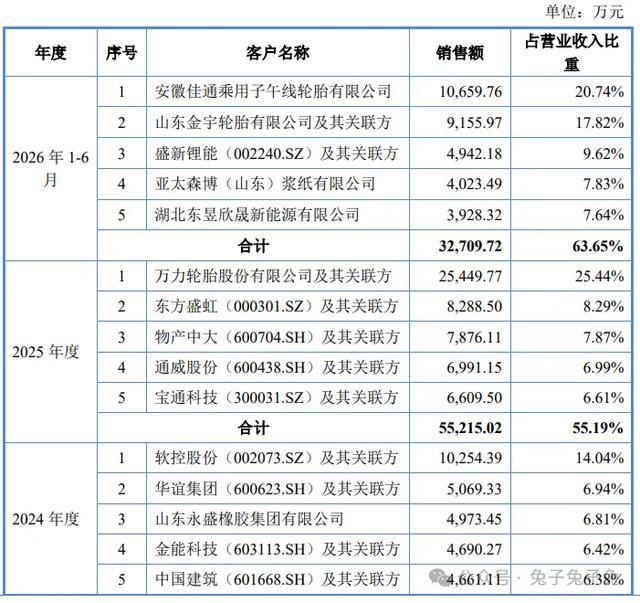
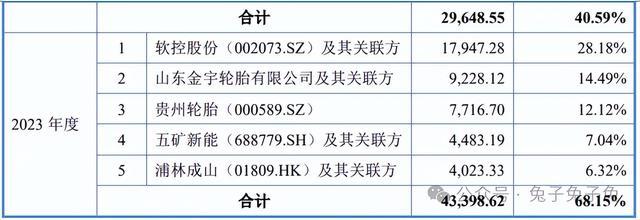
公司基于自研自产的核心设备和核心软件系统,为终端客户提供多应用场景的智能仓储物流系统和智能产线物流系统的整体解决方案,广泛应用于橡胶轮胎、锂电、光伏、化工、医药、食品等多个行业。报告期各期公司前十大客户多为上市公司和大型央国企等知名企业,其中约 60%共计 19 家为上市公司:
橡胶轮胎行业的主要客户包括金宇轮胎、贵州轮胎、永盛橡胶、万力轮胎、浦林成山、物产中大 、宝通科技、佳通轮胎等;
锂电行业的主要客户包括五矿新能、万润能、盛新锂能等;
光伏行业的主要客户包括晶澳科技、通威股份;
化工行业的主要客户包括华谊集团、金能科技、圣泉集团、东方盛虹等;
医药行业的主要客户包括浙江医药、国药控股、迈瑞医疗、寿仙谷等。
目前销售地域除中国大陆外,已成功拓展至越南、泰国、印度、印尼、哈萨克斯坦、墨西哥、埃及、摩洛哥等海外市场。
主营构成
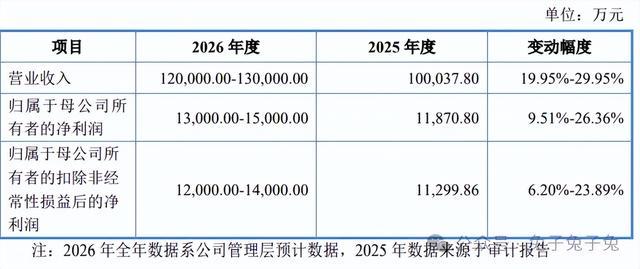
业绩预计
行业情况
可比上市公司
北自科技、昆船智能、科捷智能、井松智能、兰剑智能。
产能利用率及产销率
公司向客户销售的智能产线物流系统、智能仓储物流系统、智能物流装备、软件及运维服务多为满足客户个性化需求的非标准化产品,从产品规模、功能设计、参数配置等多项指标来看均差异较大,因此不存在传统意义上的“产能”、“产量”等概念。
公司主要采取“以销定产”的定制化经营模式,根据客户的个性化需求为其提供智能物流系统,不存在传统制造业普遍意义上进行产成品备货的情况,因此公司产品的产销率为 100.00%
前五大客户
毛利率
募资用途
主要风险
项目周期较长风险:公司智能物流业务实施涉及项目咨询规划、方案设计与细化、系统设备和软件定制化开发及生产制造、安装调试、售后服务等一系列工作。从合同签署至项目验收,项目实施周期较长,通常需要 1-2 年;公司承揽的部分项目属于客户大型技改、搬迁等整体项目的一部分, 受客户整体项目实施进度的影响,部分项目从合同签署至项目验收的实施周期甚至达 3 年以 上;较长的实施周期,占用了公司营运资金。
下游客户行业集中度较高的风险:报告期内,公司下游客户行业集中度相对较高,其中来源于橡胶轮胎行业客户的主营业务收入占比分别为 57.45%、27.91%、59.42%和 42.78%。虽然公司持续优化客户行业结 构、有效提升了非橡胶轮胎行业收入占比,但短期内行业集中度偏高的情形仍将存在。
市场竞争加剧的风险:我国对智能物流行业在产业政策上没有准入限制,具有下游行业类型众多、地域分布广泛的特点,尚未形成明显的垄断或寡头竞争格局,市场竞争较为充分。随着行业市场空间的不断扩大,更多竞争者可能会加入本行业,其中不乏技术研发能力较强的国外企业以及具备较强资金实力的国内企业。
技术创新与产品开发风险:公司的智能物流系统目前主要应用于橡胶轮胎、锂电、光伏、食品及冷链、医药、机械、化工等多个领域,所从事的业务涵盖机械、电气、控制、软件、算法、信息、通讯、物联网、视觉定位、人工智能等多方面多领域的技术。未来应用领域及客户范围还将逐步扩大,需要对技术和产品不断进行升级以满足客户需求。