傲拓科技688845申购估值分析和建议

免责声明:本号本人不荐股不接受咨询,文章内容属于个人复盘和预演观点分享,观点存在错误可能,文中涉及的股票,本人并没持有也没有买卖的打算,请保持理性和有选择性的参考文章,股市有风险,投资需谨慎!文中内容任何时候都不构成任何投资建议!据此操作风险自担!
一、公司介绍
1.主营业务
公司成立于 2008 年,总部位于南京,是国家级专精特新 “小巨人” 企业,主营业务为可编程逻辑控制器(PLC)的研发、生产和销售,定位为工业自动化控制层产品供应商。PLC 是工控系统的核心控制器,承担逻辑控制、定时计数、运算处理以及开关量、模拟量的采集输出,与 CAD/CAM、机器人并称工业自动化三大支柱。
2.主要产品
公司产品覆盖大型、中大型、中型、小型 PLC 及远程测控终端。中大型 PLC 包括 NJ600 大型、NA400/NJ400 中大型、NA300/NJ300 中型,均为模块化架构,由 CPU、I/O、通信、电源、SOE 及特殊功能模块组合,可按控制规模灵活扩展;小型 PLC 包括 NA200/NJ200 系列和 NA2000 物联网型 PLC,一体化设计,具备高速计数与运动控制功能。NA 通用系列采用 ARM、X86 架构芯片,面向通用工业市场;NJ 自主可控系列采用龙芯、飞腾等国产芯片并搭配自主嵌入式操作系统,存储芯片、模拟芯片等关键元器件形成完整国产化方案。公司还提供 NARTU 远程测控终端,主要用于油田信息化,实现生产现场实时监测、远程控制与远程调参;配套产品包括人机界面、交换机、传感器和 SCADA 组态软件。产品用途集中于大型工业自动化系统的控制层,下游覆盖水利水电、石油石化、船舶、轨道交通、国防、市政、冶金等行业,落地项目包括三峡电站机组自主可控改造、洪家渡水电站监控系统、南水北调江都四站、胜利油田信息化、青岛地铁四号线与六号线 BAS 系统、淮河干流闸门监控、福清海上风电、惠州抽水蓄能等。
3.公司的主营业务收入构成
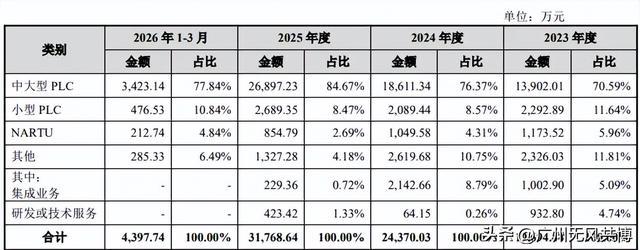
公司主营业务收入由中大型 PLC、小型 PLC、NARTU 和其他业务四部分构成,其中中大型 PLC 是绝对主体,各期占主营业务收入的 70.59%、76.37%、84.67% 和 77.84%,占比持续提升后随产品结构小幅回落。2025 年中大型 PLC 收入 26,897.23 万元,小型 PLC 收入 2,689.35 万元、占比 8.47%,NARTU 收入 854.79 万元、占比 2.69%,其他业务(集成业务、研发或技术服务等)收入 1,327.28 万元、占比 4.18%。从地区看,公司无直接境外收入,境内收入占比 100%,主要通过出口代理商实现少量间接外销,报告期各期间接外销收入分别为 1,115.06 万元、998.73 万元、470.68 万元和 34.63 万元;境内收入集中在华东、华北、华中、西北,四大区域合计占比超过 80%,2025 年华东占比 53.99%,区域集中度较高。
4.产能利用率情况
二、行业和竞争
PLC 是工业自动化控制层的基础设备,市场成熟、规模稳定,但增速并不高。全球 PLC 市场规模 2025 年约 169.6 亿美元,预计 2031 年达到 232.9 亿美元,年复合增速约 4.7%,增长主要来自亚太制造业升级、存量设备更新和新能源、数据中心等新兴场景。中国是全球最重要的 PLC 市场之一,2021 年至 2025 年国内 PLC 整体市场规模分别为 178.76 亿元、192.55 亿元、191.54 亿元、157.95 亿元和 169.92 亿元:2022 年见顶后,2023 年基本持平,2024 年受光伏、锂电等新能源行业产能饱和以及制造业投资放缓影响下滑约 17.5%,2025 年随数据中心、储能电池、船舶、物流等需求回暖恢复至 169.92 亿元,同比增长约 7.6%。放在更大的口径看,2025 年中国工业自动化整体市场规模约 2,831 亿元,预计 2026 年回升至 2,877 亿元、2028 年达到 2,944 亿元,年均增速仅 1% 至 2%,说明 PLC 作为成熟工业品,行业本身的增长弹性有限。
从全球格局看,PLC 市场呈现明显的区域分层:欧美以西门子、罗克韦尔、施耐德为主,日系以欧姆龙、三菱、基恩士为主,中国市场约占全球市场规模的 15% 至 20%,但增速高于全球平均水平,是外资品牌最重要的增量市场,也是国产厂商实现替代的主战场。国内厂商在小型 PLC 领域已形成较强的成本与服务优势,但在中大型 PLC 领域仍处于起步阶段,这决定了未来五年行业竞争的核心变量是中大型 PLC 的国产化率。
中大型 PLC 是公司核心产品所处的细分市场。2021 年至 2025 年国内中大型 PLC 市场规模分别为 118.53 亿元、131.91 亿元、135.85 亿元、101.14 亿元和 108.74 亿元,2023 年见顶后 2024 年大幅下滑 25.5%,2025 年恢复至 108.74 亿元、同比增长 7.5%。这一轮调整主要来自新能源行业扩产周期结束,而水利水电、石油石化、船舶、轨道交通、冶金等传统领域的存量改造和新建项目形成了对冲。中大型 PLC 单套系统价值量高、项目周期长、客户验证严格,需求更多取决于大型基础设施和重点工业项目的投资节奏。按设备更新政策推进力度和项目储备测算,2026 年至 2028 年该市场有望保持 6% 至 8% 的年均增速,2028 年规模约 130 亿元至 135 亿元。
从市场前景看,公司产品的赛道属性优于行业属性。中大型 PLC 是工业控制层中技术门槛最高、客户粘性最强、毛利率最厚的环节。下游需求方面,抽水蓄能、国家水网、海上风电、船舶电动化、城市轨交 BAS 系统、冶金技改提供了持续增量,公司深耕的水利水电、石油石化、船舶、轨道交通、国防、市政、冶金七个领域,恰好是国产化率最低、验证周期最长、外资替代难度最大的领域,一旦进入就具备较强的排他性。行业不存在明显周期性,需求更多取决于固定资产投资与政策节奏,这意味着公司的业绩弹性主要来自份额提升和新行业突破,而非行业总量的自然增长。
国际竞争对手主要是西门子、罗克韦尔、施耐德、欧姆龙、三菱和基恩士。国内竞争对手可分为三类。第一类是系统集成型,以中控技术、和利时、宝信软件为代表,优势是流程工业整体解决方案能力强、客户资源深,PLC 作为系统配套销售,单机产品竞争力并非其核心;第二类是产品型,以傲拓科技、中电智科、英孚康为代表,聚焦控制层产品本身,技术积累较深但规模偏小;第三类是综合平台型,以汇川技术、台达为代表,控制层、驱动层、执行层全覆盖,靠规模和渠道取胜,但在中大型 PLC 的高端冗余、SOE、宽温等高可靠场景积累相对有限。
相比竞争对手,公司的优点是盈利质量突出和客户结构优,终端以央企、国企和大型基础设施项目为主,复购与粘性较强。公司缺点同样明显。首先是规模劣势,3.18 亿元的营收不足汇川技术的百分之一,采购议价、研发摊薄、渠道覆盖都处于弱势。其次是产品结构单一,中大型 PLC 占主营业务收入 84.67%,小型 PLC 和 RTU 合计不足 12%,一旦水利、能源等少数下游投资节奏放缓,业绩缺乏对冲。第三是品牌与渠道,西门子、罗克韦尔在高端市场经营数十年,公司在汽车、电子、食品饮料等规模化 OEM 市场的存在感仍然较弱,新行业拓展需要经历 1 至 3 年的验证周期。第四是营运质量,2025 年应收账款占营业收入比重达 67.89%,逾期应收账款占比 41.53%,应收账款周转率 1.76 次,明显低于同业 3.42 次的平均水平,对现金流形成持续占用。第五是收入季节性,第四季度确认收入约占全年 36.80%,第一季度仅占 12% 左右,单季度业绩波动较大。
三、特别风险
公司风险主要集中在四方面。一是产品与下游集中,中大型 PLC 占主营业务收入 84.67%,水利水电、石油石化、船舶等行业投资节奏一旦放缓,业绩缺乏对冲。二是应收账款高企,2025 年占营业收入 67.89%,逾期占比 41.53%,周转率 1.76 次、明显低于同业,回款放慢将侵蚀现金流并带来坏账压力。三是毛利率可持续性,75% 以上的毛利率显著高于同业,若价格竞争加剧或产品结构向中低端下移,存在下行风险。四是收入季节性明显,第四季度确认收入约占全年 36.80%,单季度波动大,且募投新增折旧与产能消化存在不确定性。
四、募投项目
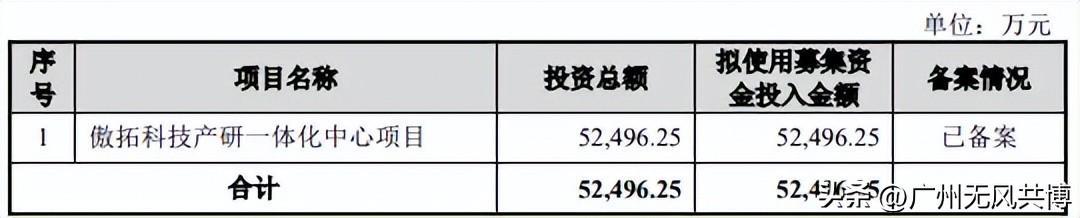
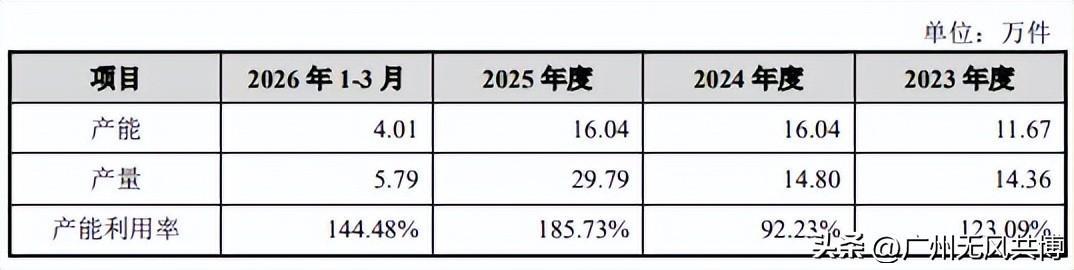
本次募集资金全部投向 “傲拓科技产研一体化中心项目”,总投资 5.25 亿元。其中 PLC 生产中心 1.75 亿元、建设期 36 个月,重点解决现有租赁厂房利用率饱和、布局不匹配的问题,达产后产能较当前接近翻倍;研发中心 3.50 亿元、建设期 24 个月,聚焦下一代高性能 PLC、自主编程软件与工业信息安全。项目未披露内部收益率,按 2025 年 37.1% 的销售净利率和产能翻倍粗略测算,完全达产后年收入有望达 6 亿元至 7 亿元、净利润 2 亿元以上,静态投资回收期约 5 至 6 年。
五、财务情况
1.报告期内:
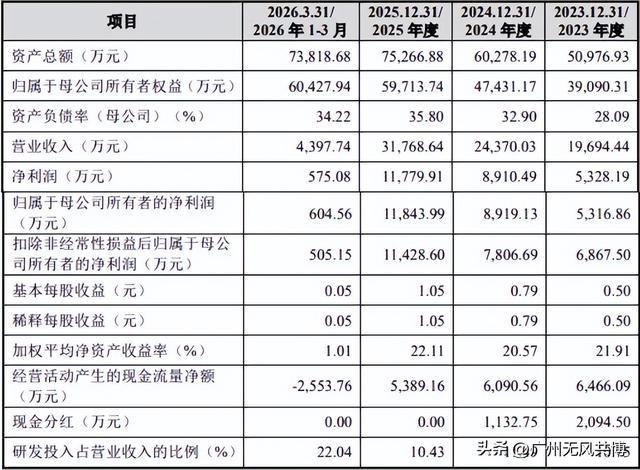
2.2026 年 1 至 9 月营业收入 24,203.66 万元、同比增长 20.55%,净利润 7,942.65 万元、同比增长 21.30%,归母净利润 8,048.93 万元、同比增长 20.68%,扣非净利润 7,680.11 万元、同比增长 21.50%,经营活动现金流净额 3,121.71 万元,较上年同期的 - 659.26 万元转正。
六、无风个人的估值和申购建议总结:
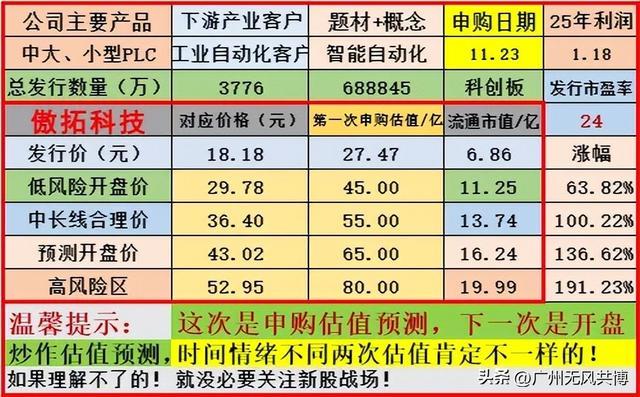
傲拓科技是一家以中大型 PLC 为核心的产品型公司,主营工业自动化控制层产品,覆盖大、中、小型 PLC 及 NARTU,下游集中在水利水电、石油石化、船舶、轨道交通、国防、市政、冶金,客户以央企、国企为主。科技含量体现在自主 NAPro 编程软件、国产芯片适配的嵌入式软件栈、热备冗余与内生信息安全技术,NJ400 达到国内领先水平,NAPro 达到国际先进水平,国产替代空间大,主要风险是规模小、产品单一、应收账款高企、毛利率下行,未来看点是募投产能释放、新行业验证落地,以及从水利水电向石化、船舶、冶金复制,上市开盘短线给予65亿左右估值,建议积极申购。
谨慎说明:对于新股申购中签,沪深两市新股是市值配售,只要有一定的市值股票就能免费申购,等中签再缴款;而北交所新股是资金量配售,大资金才有可能配售中签,目前一般情况下没有三五百W以上,是不可能有机会配售的。
新股申购预测表估值,无风重点是指申购估值,不是指上市估值,目前看,中签后在上市当天找高点卖出是90%正确率,新股一般情况下后期都大概率下跌。新股申购建议分为四种(1.积极申购2.一般申购3.谨慎申购4.不建议申购,前面两种情况个人会申购,后面两种情况个人不申购)。
申购预测表是看重公司上市前的财务质地和行业前景,新股后期有波动是正常的,上市前一晚本号还有接盘炒作估值分析和策略,个人看法会随着资金的喜好和题材的发酵而改变前期观点(请关注本号每天复盘,会更新不同的估值分析观点)。请谨慎和理性参考,本文内容不做任何投资建议,据此操作风险自理。