航天线缆第一股首日涨217%,总市值仅29亿

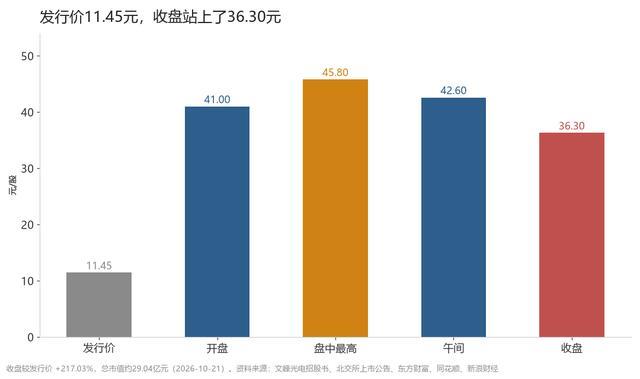
11.45元发行,41元开盘,盘中最高45.80元。2026年10月21日登陆北交所的文峰光电(920296.BJ),上市首日收在36.30元,涨幅217.03%,总市值29.04亿元。
把涨幅拆开看,它其实是一家2025年营收2.30亿、净利润7098万的安徽淮南工厂。做的东西很专——特种线缆和光电组件,卖给中航工业、航天科技、航天科工这些军工集团,用进飞机、火箭、导弹和舰船里。市场给它贴了个标签:'航天线缆第一股'。
首日翻倍只是情绪。真正要回答的是两件事:一门靠军工订单吃饭、毛利率高得反常的小生意,值不值当下这个价;高毛利背后,客户、回款、控制权这三关,它过得怎么样。
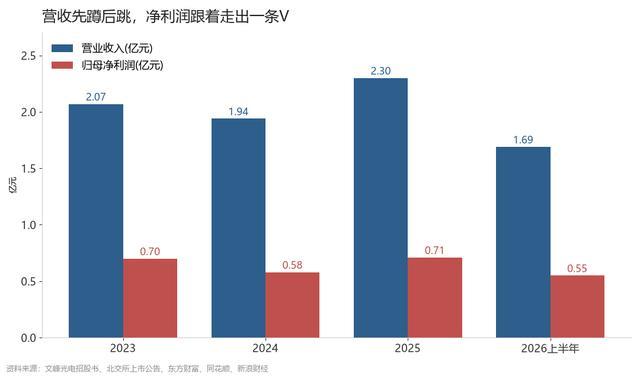
文峰光电的产品分三块:特种线缆、光电组件,外加一点组装测试服务。2025年,特种线缆贡献了主营收入的84.8%,是绝对主力。近50个系列、400多个品类、上千种规格——数字听着碎,本质是一件事:给特定装备做定制线缆。
民用线缆拼成本,军工线缆拼的是能不能过关。产品要耐高低温、抗辐射、轻量化,得通过严苛的环境可靠性验证,认证周期动辄数年。一旦某个型号用了它的线,整个项目周期内基本不换供应商。这就是它毛利率能常年站在55%以上的原因——不是技术多玄,是替换成本太高。
技术上公司攒了71项专利(其中发明专利31项)、15项核心技术,参与起草了两项国家标准,比如《飞机耐火电缆性能要求》。这些'卡位'让它的主导产品在军用航空航天特种线缆细分市场排进前五。
公司收入全部来自境内,没有境外营收。客户按地区看,华中占38.5%、华东18.7%、华北18.2%、西南14.4%,基本跟着六大军工集团的整机厂和科研院所分布。采购端同样有集中度:核心导体材料镀银铜,向第一大供应商的采购占比一度接近四成,高端绝缘材料还依赖进口含氟塑料——上游涨价或断供会直接传导到毛利。报告期内金属价格明显走高,2025年镀银铜导体采购均价已到597.7元/公斤。
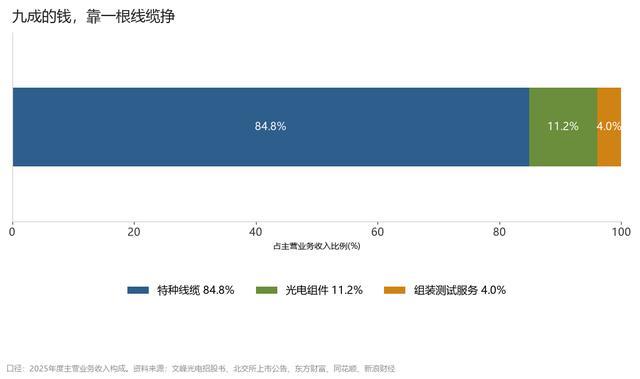
先看赚钱能力。2023到2025年,营收从2.07亿降到1.94亿、再回升到2.30亿;净利润同步走出一条V字,6952万→5813万→7098万。2024年那个坑,公司解释是下游客户项目暂缓导致的,属于军工交付节奏问题,不是生意本身坏了。
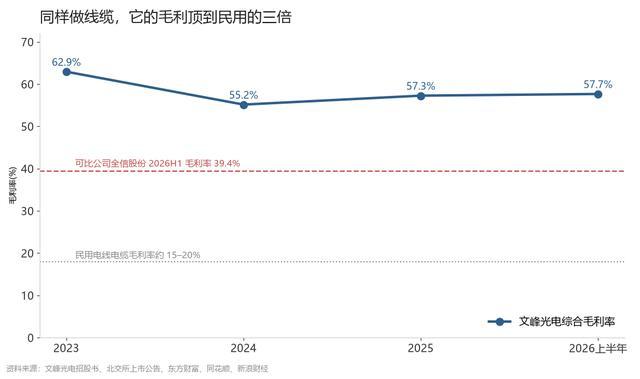
毛利率是它最亮的一块牌:2023到2025年分别为62.94%、55.16%、57.27%,2026上半年57.67%。同样的线缆,民用厂商普遍做到15%到20%;即便是客户结构相近的军工可比公司全信股份,2026上半年综合毛利率也只有39.4%。文峰高出对手一截,高在军品定制和准入壁垒。
净资产收益率2023到2025年为15.81%、11.79%、13.17%,配上资产负债率常年只有6%上下、几乎没有银行借款,资产负债表相当干净。研发费用率5%左右,绝对额不大,在这个靠工艺积累和型号配套的行业里不算短板,但也说明它的技术更多是被客户需求牵着走。
再看资产结构。其他业务收入占比常年在3%以下,主营突出;货币资金从2023年的4015万涨到2025年的8974万,几乎没有有息负债。存货则从4227万逐步升到5610万,随订单备货同步上升——对一家'以销定产'的公司,这是订单饱满的旁证,但也意味着一旦交付节奏放缓,存货和应收账款会同时压住现金。
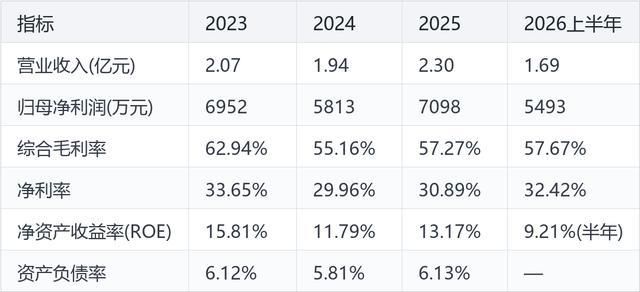
注:数据来自公司招股书与上市公告,金额单位如表。
增长看订单,扩产看募投
2025年末,公司在手订单比2024年末暴增144.15%,创历史新高。增量来自两块:军工下游需求恢复,以及商业航天带来的新单——火箭、卫星对轻型、抗拉、水密线缆的用量和性能要求,正好落在它的产品矩阵上。
订单上来了,产能够不够?线缆产能利用率从2023年的63.21%一路提到2025年的78.48%、2026上半年的82.26%,产销率基本贴着100%。这次募资约2.29亿,投向航空航天用轻型线缆扩建、特种综合缆及光电组件扩建、研发中心三个项目。其中轻型线缆项目达产后年新增2万公里产能,预计年净利3208万;综合缆及组件项目达产后预计年净利约5382万。
扩产逻辑是顺的:订单增速远超现有产能,不扩就交付不了。风险同样直白——募投拟投入总额2.77亿元,比实际募资的2.29亿还多,缺口得自筹;万一商业航天或军工订单不及预期,新产能变不成收入,折旧会反过来压利润。
三个要盯住的地方
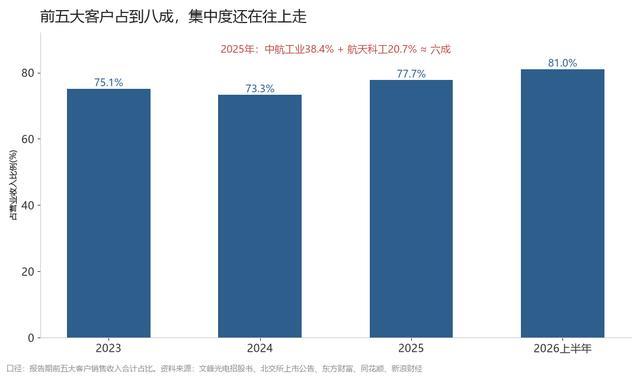
第一是客户。 2023到2026上半年,前五大客户占比从75.11%、73.26%、77.73%一路升到81.00%,集中度不降反升。光中航工业和航天科工两家,2025年就贡献了近六成收入。单一大客户采购节奏一变,当期业绩就会抖。这在军工配套里是常态,不是文峰独有的毛病,但确实是它收入波动的根源。
第二是回款。 2023到2025年末应收账款账面价值1.90亿、1.90亿、1.81亿,占营收比例分别高达102.44%、110.69%、88.58%——意思是一年的收入几乎全挂在账上、没变成现金。好在经营现金流还不差,2025年净额7937万、跟净利润对得上;2025年应收账款周转率1.10,虽低于民用电线电缆,但好于客户结构相近的军工可比公司平均0.48。账期长是军工体系的付款节奏决定的,短期改不掉。
第三是控制权。 徐文利、徐文峰、徐金华兄妹三人直接持股合计93.40%,加上通过持股平台间接掌握的表决权,一共攥着98.17%。一股独大,决策效率高,但中小股东的话语权和公司治理的制衡空间也就相对有限。
首日与估值:13.51倍发行,收盘已到40倍
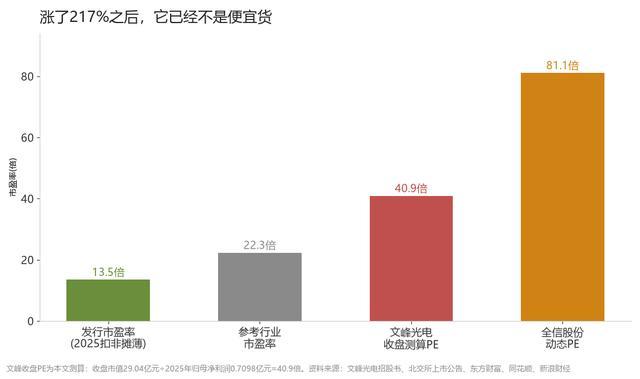
发行价11.45元对应2025年扣非摊薄市盈率13.51倍,明显低于招股书参考的电气机械和器材制造业22.33倍,定价确实留了空间。打新也疯狂:网上有效申购倍数5330倍,冻结资金超1.2万亿元,一手中签门槛约610万元。
问题出在涨完217%之后。按收盘36.30元、2025年净利润0.71亿测算(本文测算,算法:收盘市值29.04亿元÷2025年归母净利润0.7098亿元),上市后市盈率约40.9倍——是发行估值的三倍,也超过了行业参考值;但比起全信股份81倍的动态市盈率、可比公司近百倍的中值,又只能算'中间偏贵'。稀缺标签把估值往上顶,基本面接不接得住,得往后看。
换个口径看贵贱:发行后总市值9.16亿元,对应2025年营收的市销率约4.0倍(本文测算,算法:9.16亿÷2.30亿元);收盘29.04亿元的市值,对应市销率已升到约12.6倍。文峰招股书列的可比公司,是同做军工线缆的全信股份、通光线缆、成电光信。至于首日成交额与换手率,公开渠道尚未见可靠披露,本文不臆测,以交易所最终公告为准。
往后怎么跟
三个信号值得盯着:一是2026年三季报(公司已预告营收2.25亿–2.35亿、净利6650万–6850万,同比增幅收窄到1%–4%),看订单恢复的势头能不能延续;二是募投项目的投产进度和实际产能利用率,这决定高毛利会不会被新增折旧吃掉;三是应收账款周转——收入涨得快、回款跟不上,现金流迟早承压。北交所流动性本就弱于主板,股价波动往往比这两组数字来得更猛。
结语
从淮南一家特种电缆厂,到北交所'航天线缆第一股',文峰光电的故事不复杂:一个小而深的赛道,一层军工准入的护城河,一张干净的资产负债表。首日翻倍是情绪给的,高毛利是壁垒给的,但客户集中、账期长、股权高度集中,这三样也是这门生意与生俱来的部分,不会因为敲钟就消失。它到底值不值29亿,最后要看扩产后的产能爬坡,能不能和回款的改善,落在同一个时间窗口里。
这家公司的商业模式你看懂了吗?军工配套企业'高毛利、高应收'的组合,你更看重护城河还是隐患?评论区聊聊你的判断。
如果这篇拆解对你有用,点个在看、转发给一起打新的朋友,我们下家接着拆。
数据来源与说明
本文数据来自文峰光电招股说明书、公开发行并上市公告书,以及东方财富、同花顺、新浪财经、上海证券报、中国证券报、金融界、开源证券研报等公开信息,财务数据报告期为2023年度至2026年1—6月。标注'本文测算'的数值(如收盘市盈率)由作者按文中算法计算,与第三方口径可能存在差异。发行市盈率存在13.51倍(主流口径)与14.01倍(部分快讯口径)两种披露,本文以13.51倍为准;专利数量以招股书71项(发明专利31项)口径为准。无法核实的内容未予采用。
免责声明
本文仅为公开信息整理与个人分析,不构成任何投资建议、推荐或要约。股市有风险,新股破发亦属常态,投资决策请独立判断、风险自担。