一颗“心”的定语之争:核心医疗IPO重启背后的信披拷问

一场围绕“全磁悬浮”四个字的技术定语之争,让深圳核心医疗科技股份有限公司的科创板IPO之路走得并不平坦。从去年11月IPO获受理,到今年6月底上会前夜被紧急叫停,再到11月初恢复“已问询”状态,这家国内人工心脏赛道头部企业的上市进程,始终与一项核心技术表述的真实性纠缠在一起。对于一家冲刺“国产人工心脏第一股”的硬科技企业而言,技术定语从来不是文字游戏,而是关乎信披底线的严肃命题。
故事的起点要追溯到2025年11月。彼时,核心医疗递交科创板IPO申请并获受理,保荐机构为华泰联合证券,融资金额12.17亿元。根据上交所官网信息,公司IPO于2025年11月21日进入“已问询”阶段。作为一家提供人工心脏产品的医疗器械企业,核心医疗报告期内的营业收入全部来自植入式左心室辅助系统Corheart® 6。这款产品被公司冠以“全磁悬浮”的技术标签,也正是这个标签,后来成为市场质疑的焦点。
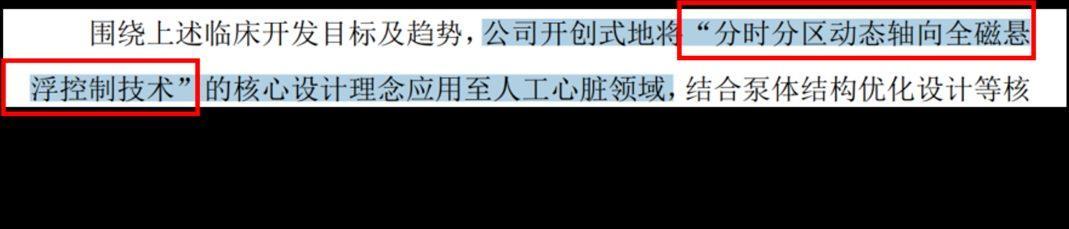
争议的核心在于:Corheart® 6究竟是“全磁悬浮”,还是“磁辅助液力轴承”?公开技术资料显示,该血泵内部设有螺旋槽结构,而这是液力轴承的典型设计——通过血液形成液膜支撑转子。有专家据此指出,其本质是“磁辅助液力轴承”架构,而非真正的全磁悬浮技术。面对质疑,核心医疗向央广财经记者坚称,公司产品不存在液力轴承。双方各执一词,一个技术定语,牵出了一场关于信披真实性的公开较量。
今年6月30日,上交所发布公告,取消原定于7月2日的上市审议,理由是“企业尚有相关事项需要进一步核查”。上会前两天紧急踩下刹车,这一动作在IPO审核中虽属程序性安排,却也足以让市场嗅到不寻常的气息。核心医疗的公开回应是:这是程序性安排,工作仍在推进。董事长余顺周通过媒体发声,称公司“确实受到了前所未有的关注与考验”。程序性叫停确实不代表彻底失败,但问题在于,究竟是什么事项,需要在临门一脚时紧急核查?
答案很快指向了那个技术定语。7月间,围绕“全磁悬浮”表述是否真实的讨论持续发酵。有分析指出,若Corheart® 6并非真正全磁悬浮,而是磁液混合架构,那么公司在招股书中使用“全磁悬浮”这一表述,就可能构成信息披露层面的重大瑕疵。对于科创板而言,硬科技属性的真实性是审核的生命线,技术路线的表述容不得半点含糊。一个定语之差,背后是产品技术定位的根本差异,也直接关系到投资者对公司核心竞争力的判断。
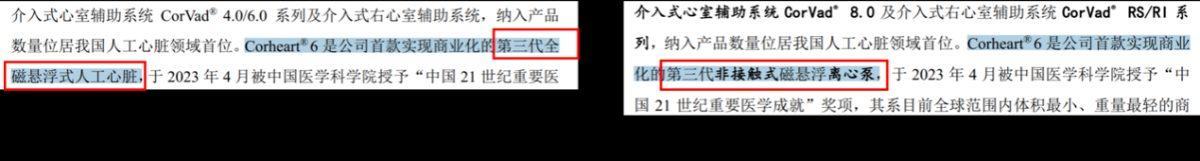
转机出现在四个月后。11月5日,核心医疗更新科创板招股材料,审核状态从“中止”恢复为“已问询”。新版招股书的变化集中在信息披露层面:Corheart® 6由“第三代全磁悬浮式人工心脏”改口,200微米悬浮间隙等待释疑。从“全磁悬浮”到措辞调整,这一变化本身就很能说明问题。IPO重启不等于争议消散,改口也不等于问题解决,市场真正关心的是:此前的表述是否存在误导,调整后的披露是否足够充分、准确。
回看这场风波,核心医疗的遭遇并非孤例,却颇具标本意义。硬科技企业登陆科创板,技术先进性是最核心的卖点,也是最容易被放大审视的环节。当“全磁悬浮”这样的定语被写进招股书,它就不再是营销话术,而是需要经得起技术推敲和法律检验的信披内容。上交所的紧急叫停、公司的改口调整,恰恰说明监管对技术表述的真实性保持着高度敏感。对于后来者而言,这无疑是一堂生动的信披课:定语可以修饰,但事实不能含糊。
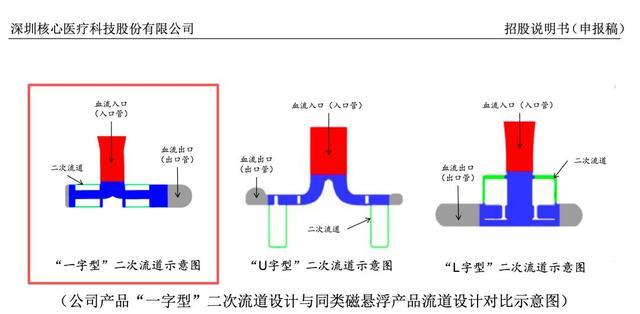
如今,核心医疗的IPO进程重新回到“已问询”轨道,但围绕“全磁悬浮”的追问并未画上句号。200微米悬浮间隙的技术细节有待释明,改口背后的信披逻辑有待交代,投资者对“国产人工心脏第一股”的期待也有待一个经得起检验的答案。一场由定语引发的信披大考,考的不仅是一家企业的技术成色,更是科创板对硬科技成色的把关决心。这颗“心”能否顺利过关,市场仍在等待。